ضغوط الإئتمان تهدد صعود الذكاء الاصطناعي.. والأنظار تتجه نحو أوراكل

أوراكل / AFP


تواجه شركة أوراكل Oracle التكنولوجية، خطر خفض تصنيفها الائتماني، مما قد يدفع ديونها إلى منطقة السندات عالية المخاطر، مع ما قد يترتب على ذلك من آثار متتالية على منظومة تمويل الذكاء الاصطناعي.
يقول بات نيرني، رئيس حلول الاستثمار في شركة Dynasty Financial Partners: "يبدو أن هناك تحولًا في المعنويات، وهو ما يعكس تقريباً الوضع العام في عام 2026، حيث نشهد تفاؤلًا كبيراً ثم تشاؤماً شديداً. وهذا يُظهر مدى سرعة تقلبات السوق"، وفق CNBC.
لكن ثمة اختلافات جوهرية بين CoreWeave وأوراكل؛ فالأخيرة مصنفة ضمن فئة الاستثمار، بينما CoreWeave مصنفة بالفعل ضمن فئة السندات عالية المخاطر.
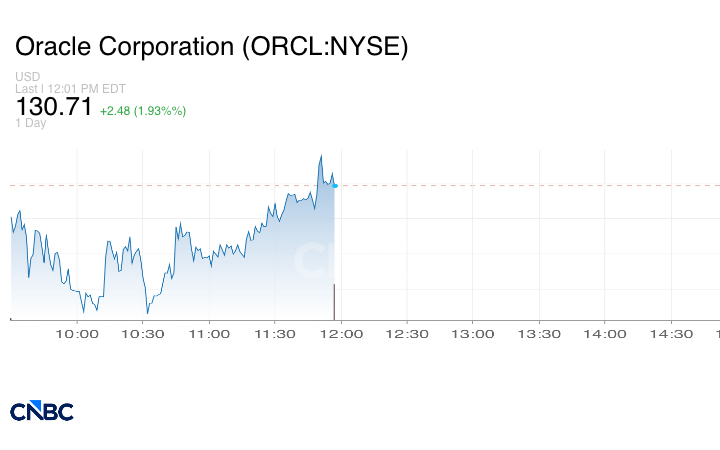
ويشير بعض المحللين ومستثمري الدخل الثابت لشبكة CNBC إلى أنهم غير قلقين حتى الآن بشأن أوراكل وغيرها من شركات الحوسبة السحابية العملاقة.
مع ذلك، يمكن ملاحظة هذا التحول في المعنويات من خلال هامش مقايضات التخلف عن سداد الائتمان لأجل خمس سنوات لشركة أوراكل، والتي تُعدّ بمثابة تأمين ضد التخلف عن السداد. وأوضح جافان نولان، المدير التنفيذي لتسعير الدخل الثابت في إس آند بي جلوبال ماركت إنتليجنس، أن هذا النطاق أقرب إلى نطاق التصنيف الائتماني BB وB، وهو تصنيف ذو عائد مرتفع.
يبلغ هامش مقايضات التخلف عن سداد الائتمان لأجل خمس سنوات لشركة أوراكل حالياً 295 نقطة أساس، بعد أن وصل لفترة وجيزة إلى 300 نقطة أساس يوم الخميس، مسجلاً ارتفاعاً بنسبة 287% خلال عام واحد.
وأضاف في رسالة بريد إلكتروني إلى CNBC: "تتمتع مقايضات التخلف عن سداد الائتمان لشركة أوراكل بسيولة عالية. ومع ذلك، شهدت هوامشها تقلبات حادة خلال الأيام القليلة الماضية، وهو ما يعكس بلا شك ضعف المعنويات في أسهم الشركات المرتبطة بالذكاء الاصطناعي، ولا سيما تلك المصنفة ضمن فئة العائد المرتفع، وتلك التي تقع في الطرف الأضعف من نطاق التصنيف الاستثماري، مثل أوراكل".
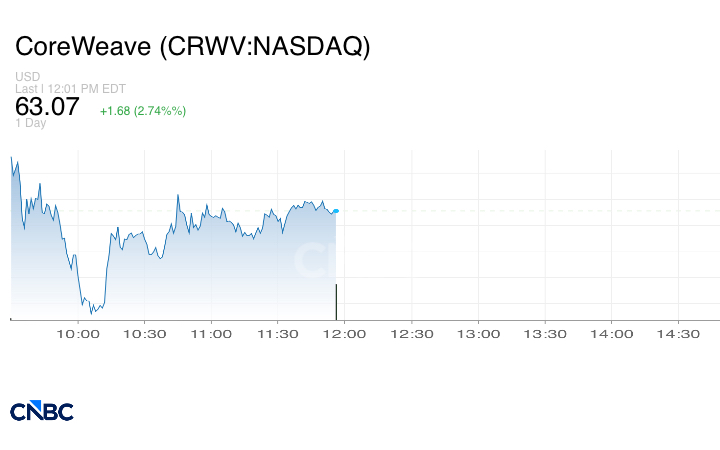
مقايضات التخلف عن السداد هي عقود يدفع فيها المشترون مقابل الحماية في حال عجز المقترض عن سداد ديونه. ويعني اتساع هامش الربح في هذه المقايضات أن المستثمرين ينظرون إلى الدين على أنه أكثر خطورة.
حصلت شركة أوراكل على تصنيف BBB، من وكالة ستاندرد آند بورز للتصنيفات الائتمانية، وهو أدنى مستوى في فئة التصنيفات الاستثمارية. وقد خفضت الوكالة تصنيف أوراكل في يوليو/تموز، مشيرةً إلى أن توسع أعمال البنية التحتية للشركة بوتيرة متسارعة يزيد من مخاطرها الائتمانية الإجمالية. كما توقعت ستاندرد آند بورز انخفاض التدفقات النقدية التشغيلية في عام 2027.
توسع أضر بموارد أوراكل المالية
تُعدّ أوراكل في الأساس شركة برمجيات مؤسسية، لكنها تتوسع بقوة في مجال مراكز البيانات والخدمات السحابية، بما في ذلك صفقة ضخمة بقيمة 300 مليار دولار مع شركة OpenAI. ولتمويل هذا التوسع، أصدرت أوراكل سندات دين طويلة الأجل بقيمة 118 مليار دولار، ولديها التزامات رأسمالية وتأجيرية أخرى بقيمة 39 مليار دولار، وفقاً لبيانات فاكت سيت.
تُؤثر هذه النفقات والتزامات الديون سلباً على موارد أوراكل المالية، في حين تنتظر الشركة تدفقاً كبيراً من إيرادات الذكاء الاصطناعي. يتوقع المحللون، وفقاً لتوقعات المحللين، أن يبلغ التدفق النقدي الحر للشركة، 23.7 مليار دولار هذا العام، و-36 مليار دولار في عام 2027.
وهذا يُعدّ أمراً سيئاً بما يكفي للمستثمرين، لكن أوراكل ليست مجرد شركة مراكز بيانات مثقلة بالديون، بل أصبحت مؤشراً رائداً في مجال الذكاء الاصطناعي، كما يشير جيم ريد، الرئيس العالمي لأبحاث الاقتصاد الكلي والموضوعات في دويتشه بنك.
وأضاف في تقرير له أن خفض تصنيفها الائتماني إلى مستوى غير استثماري "سيؤدي إلى الضغط على المستثمرين الذين يعتمدون على الاستثمار فقط لإجبارهم على بيع أسهمهم".
تابعونا على منصات التواصل الاجتماعي