المستثمرون يجدون فرصاً في سوق السندات المتضررة

وول ستريت/ AFP


بعد موجة بيع حادة أخرى في سوق السندات، يوم الجمعة 23 أكتوبر/ تشرين الأول، بدأ المستثمرون يوجهون اهتمامهم نحو سندات الخزانة الأميركية، متوقعين أن تكون عوائدها قد بلغت ذروتها.
واقترب سند الخزانة القياسي لأجل 10 سنوات من حاجز الـ 5%، وهو مستوى يحمل دلالة نفسية مهمة، في ظل ارتفاع أسعار النفط، وظهور نتائج استطلاع جديد للمستهلكين تشير إلى أن توقعات التضخم لا تزال أعلى بكثير من هدف الاحتياطي الفدرالي البالغ 2%، وفق تقرير لشبكة CNBC.
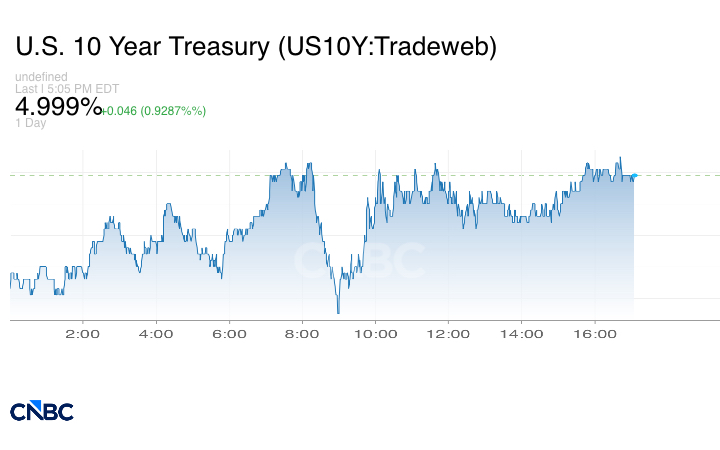
ومع ذلك، يرى بعض المشاركين في السوق سبباً للتفاؤل، رغم تعرض السوق لضغوط شديدة هذا العام بسبب المخاوف من ارتفاع الأسعار، والتوترات في الشرق الأوسط، والمنافسة القوية من شركات الذكاء الاصطناعي الكبرى التي أغرقت السوق بإصدارات ديونها.
وفي مذكرة موجهة للعملاء، أشار مايكل هارتنت، المحلل في بنك أوف أميركا Bank of America، إلى أن أسعار سندات الخزانة، التي شهدت أسوأ عوائد طويلة الأجل خلال المائة عام الماضية، أصبحت الآن "عند مستويات عادلة".
وأوضح هارتنت، في تقريره الأسبوعي حول تدفقات الأموال، أن "الاستراتيجية الاستثمارية المخالفة للاتجاه السائد حالياً تتمثل في إضافة السندات إلى المحافظ"، مشبّهاً الوضع الحالي بفترات سابقة شهدت فيها الأسهم والسلع عوائد سلبية طويلة الأجل، لكنها تبين لاحقاً أنها كانت نقاط دخول ممتازة للاستثمار.
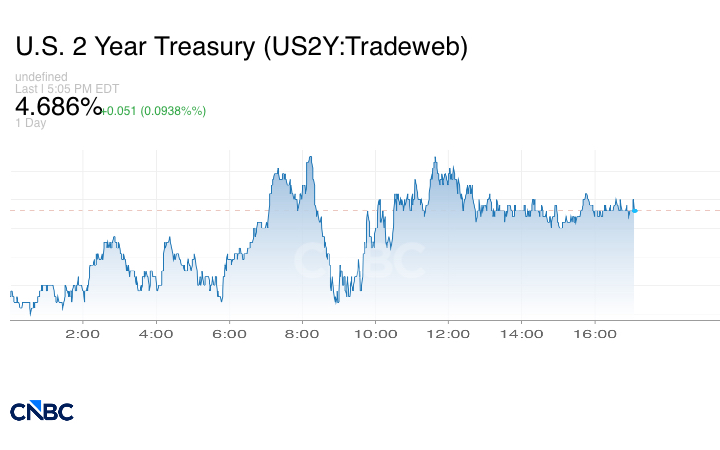
ورغم العوائد السلبية والارتفاع الكبير في العوائد هذا العام، يواصل المستثمرون ضخ الأموال في أدوات الدخل الثابت، وبشكل خاص في الديون الحكومية.
ووفقاً لبيانات جمعها بنك أوف أميركا، شهدت سندات الخزانة تدفقات داخلة بقيمة 5.4 مليار دولار خلال الأسبوع الماضي، ضمن إجمالي تدفقات بلغت 12.1 مليار دولار إلى سوق السندات ككل. كما استقطب صندوق آي شيرز iShares للسندات الحكومية لأجل 20 عاماً فأكثر -وهو صندوق تبلغ أصوله 47.3 مليار دولار، استثمارات جديدة بقيمة 1.14 مليار دولار خلال الشهر الماضي.
ويعود جزء من حماس المستثمرين إلى الاعتقاد بأن موجة بيع سندات الخزانة قد استنفدت قوتها، حيث استوعب السوق المخاطر المختلفة، وبات الآن مستعداً، على الأقل، للاستقرار.
وفي تعاملات يوم الخميس، سجل عائد سندات الخزانة لأجل 10 سنوات انخفاضاً حاداً بلغ 19 نقطة أساس، أي ما يعادل 0.19 نقطة مئوية.
قدّر نيكولاس كولاس، الشريك المؤسس لشركة داتا تريك للأبحاث DataTrek Research، هذا المكسب باعتباره "تحركاً بمقدار 3 انحرافات معيارية"، وهو ما يقع خارج نطاق التداول المتوقع لسندات الخزانة الأميركية الرئيسية في ذلك اليوم.
وفي ظل الظروف الراهنة -بما في ذلك صدور بيانات مطمئنة أخرى يوم الخميس حول مطالبات إعانة البطالة- أشار كولاس في تقريره اليومي عن السوق إلى أن "المحفز" لهذا التحرك لم يكن تغيراً مفاجئاً في نظرة السوق للاقتصاد الأميركي.
وأضاف قائلاً: "نرى أن سوق سندات الخزانة يفسر القلق الجماعي في أسواق الأسهم وديون الشركات بشأن تمويل النفقات الرأسمالية المرتبطة بالذكاء الاصطناعي على أنه مؤشر على تباطؤ وتيرة إصدار أدوات الدين الجديدة. ومع انخفاض حجم هذه الأوراق المالية المطروحة في السوق، تواجه سندات الخزانة منافسة أقل على رأس المال".
تاريخياً، غالباً ما تتحرك الأسهم والسندات في اتجاهين متعاكسين؛ فمع تزايد الرغبة في المخاطرة، يتجنب المستثمرون عادةً الملاذ الآمن الذي توفره السندات، والعكس صحيح.
لكن هذا النمط لم يظهر مؤخراً، إذ تزامن تراجع سوق الأسهم يوم الجمعة مع عمليات بيع مكثفة للسندات، وهو تحرك مدفوع بشكل رئيسي بالمخاوف من ارتفاع أسعار النفط، مما أثر سلباً على فئتي الأصول معاً.
ومع ذلك، يرى كولاس أن التاريخ يشير إلى أن الارتباط العكسي سيعود للظهور مجدداً، مما يجعل الجمع بين الأسهم والسندات في المحفظة الاستثمارية "نهجاً معقولاً، رغم التجارب المؤلمة التي شهدناها مؤخراً".
علاوة على ذلك، وصف كولاس الانخفاض الحاد في عوائد السندات يوم الخميس بأنه "إشارة مهمة".
وقال: "ربما لم تنتهِ تماماً حمى أسعار الفائدة المرتفعة، لكن ما حدث يوم الخميس يمثل خطوة قوية في الاتجاه الصحيح".
تابعونا على منصات التواصل الاجتماعي