مجلس الذهب العالمي يرصد لـ CNBC عربية دور الديون والنفط والفائدة في رسم اتجاهات المعدن الأصفر في 2027

مصدر الصورة- AFP


تفرض مجموعة من العوامل الاقتصادية والمالية نفسها لرسم ملامح أسواق الذهب، وسط تغيرات في بيئة أسعار الفائدة وعوائد السندات الحكومية، علاوة على تزايد مستويات الدين السيادي، إلى جانب التطورات الجيوسياسية وتقلبات أسواق الطاقة، وهي عوامل تفرض معادلات جديدة على المستثمرين عند تقييم جاذبية المعدن الأصفر.
وفي الوقت الذي تمثل فيه العوائد المرتفعة تحدياً أمام جاذبية المعدن الأصفر باعتباره أصلاً لا يدر عائداً، تكتسب مخاطر الدين الحكومي أهمية متزايدة في قرارات الاستثمار أيضاً، مع تنامي التساؤلات بشأن قدرة السندات السيادية على مواصلة أداء دورها التقليدي في تنويع المحافظ الاستثمارية. كما تظل تحركات أسعار النفط -تحت وطأة التطورات الجيوسياسية المتصاعدة في المنطقة وحالة عدم اليقين الراهنة- عاملاً مؤثراً في توقعات التضخم ومسار السياسة النقدية، بما ينعكس على حسابات المستثمرين تجاه الذهب.
تبرز هذه المتغيرات ضمن مجموعة من الملفات التي ستؤثر في اتجاهات سوق الذهب خلال عام 2027، بالتزامن مع استمرار مشتريات البنوك المركزية، وتغير أنماط الطلب الاستثماري، واحتمالات ظهور محركات جديدة مرتبطة بالتوسع في استخدام الذكاء الاصطناعي، مقابل مخاطر قد تزيد من تقلبات السوق وتؤثر في شهية المستثمرين.
خاص CNBC عربية- محمد خالد
في تصريحات خاصة لـ CNBC عربية، يحدد كبير استراتيجيي السوق ورئيس السياسة العامة في الولايات المتحدة لدى مجلس الذهب العالمي، جوزيف كافاتوني، دور الديون والنفط والفائدة في رسم اتجاهات المعدن الأصفر في 2027.
الفائدة وعوائد السندات.. والدين الحكومي
 في البداية، يقول كافاتوني إن "معدلات الفائدة ستظل عاملاً رئيسياً مؤثراً على الذهب، لا سيما على المدى القصير"، لكنه يشدد في الوقت نفسه على أن تزايد الدين الحكومي أصبح عاملاً يكتسب أهمية متزايدة؛ إذ تثير مستويات الدين في الاقتصادات المتقدمة الكبرى شكوكاً حول قدرة السندات الحكومية على الاستمرار في العمل كأداة موثوقة لتنويع المحافظ الاستثمارية على المدى الطويل.
ويضيف: "عندما تعجز السندات عن توفير هذه الحماية، تزداد مبررات الاحتفاظ بالذهب، حتى وإن كانت عوائد السندات عند مستويات جذابة.. لذلك، ففي المدى القصير، تشكل بيئة أسعار الفائدة المرتفعة عائقاً أمام الذهب، أما على المدى الطويل، فيبرز الذهب مجدداً كجزء من الحل".
ويشدد كبير استراتيجيي السوق ورئيس السياسة العامة في الولايات المتحدة لدى مجلس الذهب العالمي، على أنه "من المرجح أن تؤدي المسارات التي قد تتبعها الدول المتقدمة لمواجهة هذا التحدي إلى خلق ظروف تعزز، على المدى الطويل، جدوى تخصيص جزء من الاستثمارات للأصول الحقيقية، بما في ذلك الذهب".
ويرى أنه "لا توجد نقطة محددة تتفوق عندها مخاطر تزايد الدين على مبررات الاحتفاظ بالأصول ذات العوائد المرتفعة؛ فكل مستثمر يقيّم هذه العوامل بطريقته الخاصة، بناءً على أهدافه، وقدرته على تحمل المخاطر، وهيكل محفظته الاستثمارية".
وما يغيره تزايد الدين السيادي هو الدور الذي يمكن أن تلعبه السندات، مما يجعل تخصيص جزء استراتيجي طويل الأجل للذهب خياراً أكثر جاذبية، بحسب كافاتوني.
أسعار النفط والذهب
أما على صعيد الارتباط بين أسعار الذهب والنفط، فيقول كافاتوني، في معرض تصريحاته لـ CNBC عربية، إن الذهب ارتبط تاريخياً بالنفط عبر مسارين؛ إذ يؤدي ارتفاع أسعار النفط إلى زيادة التضخم، فترد البنوك المركزية برفع أسعار الفائدة أو الإبقاء عليها عند مستويات مرتفعة.
لم تتغير هذه الآلية، في تقديره، لكن التوازن بين هذين العاملين قد شهد تحولاً، مشيراً إلى أنه "حتى الآن في عام 2026، كان احتمال بقاء أسعار الفائدة مرتفعة لفترة أطول هو العامل الأكثر تأثيراً على الذهب.. وقد يتغير هذا في عام 2027 إذا تبين أن الارتفاع المتجدد في أسعار النفط سيكون دائماً وليس مؤقتاً".
ويستطرد: "التوقعات طويلة الأجل للتضخم في الولايات المتحدة مرتفعة بالفعل، ومن شأن استمرار الضغوط على الأسعار أن يدفع المزيد من المستثمرين للبحث عن أصول تحافظ على قيمتها بمرور الوقت".
توقعات أسعار الذهب لعام 2027
ورداً على سؤال هو النطاق السعري المتوقع تداول الذهب ضمنه في عام 2027؟ وما هي الافتراضات الرئيسية التي تستند إليها التوقعات، يقول: "لا يقدم مجلس الذهب العالمي أهدافاً سعرية محددة، لكن يمكننا استعراض العوامل التي نراقبها ونحن نتجه نحو عام 2027، والتي ستشكل آفاق سوق الذهب".
لكنه في الوقت نفسه يتوقع أن يظل الاستثمار المصدر الرئيسي لنمو الطلب، مدعوماً باستمرار مشتريات البنوك المركزية.
ويتابع كبير استراتيجيي السوق ورئيس السياسة العامة في الولايات المتحدة لدى مجلس الذهب العالمي: "ستكون أسواق الديون السيادية عاملاً جوهرياً تجدر مراقبته؛ إذ إن أي مؤشرات على وجود ضغوط في هذه الأسواق قد تؤدي سريعاً إلى توجيه السيولة نحو الذهب".
وفي تقديره، فإنه "على المدى الأبعد، قد تؤدي الاضطرابات وحالة عدم اليقين الناجمة عن التوسع في استخدام الذكاء الاصطناعي إلى دفع المزيد من الأفراد نحو الذهب باعتباره مخزناً للقيمة، لا سيما في آسيا".
كما تجدر مراقبة المخاطر الجيوسياسية؛ فبالرغم من تراجع التوترات في الأشهر الأخيرة، إلا أن الوضع العام لا يزال هشاً، وقد تتغير المعطيات بسرعة.
أما المخاطر الرئيسية -وفق كافاتوني- التي قد تؤدي إلى انخفاض الأسعار فهي ذات طبيعة قصيرة الأجل، وتشمل ارتفاع العوائد الحقيقية بالتزامن مع قوة الدولار، واستمرار صعود أسواق الأسهم، مما قد يسحب السيولة بعيداً عن الذهب. كما أن تزايد التداولات المضاربية عبر العقود الآجلة وغيرها من الأدوات المالية الحديثة يضيف مزيداً من التقلبات إلى السوق، وهو أمر ينبغي على المستثمرين أخذه في الاعتبار عند اتخاذ قراراتهم بشأن حيازة الذهب.
ومن المقرر أن يصدر "مجلس الذهب العالمي" تقريره حول "اتجاهات الطلب على الذهب" للربع الثالث من العام، وذلك يوم الثلاثاء المقبل الموافق 3 نوفمبر/ تشرين الثاني.
يتناول التقرير الطلب على الذهب خلال الربع الثالث من قِبل البنوك المركزية، وصناديق الاستثمار المتداولة (ETFs)، وقطاعات السبائك والعملات الذهبية، والمجوهرات، والتكنولوجيا، إلى جانب استعراض اتجاهات جانب العرض.
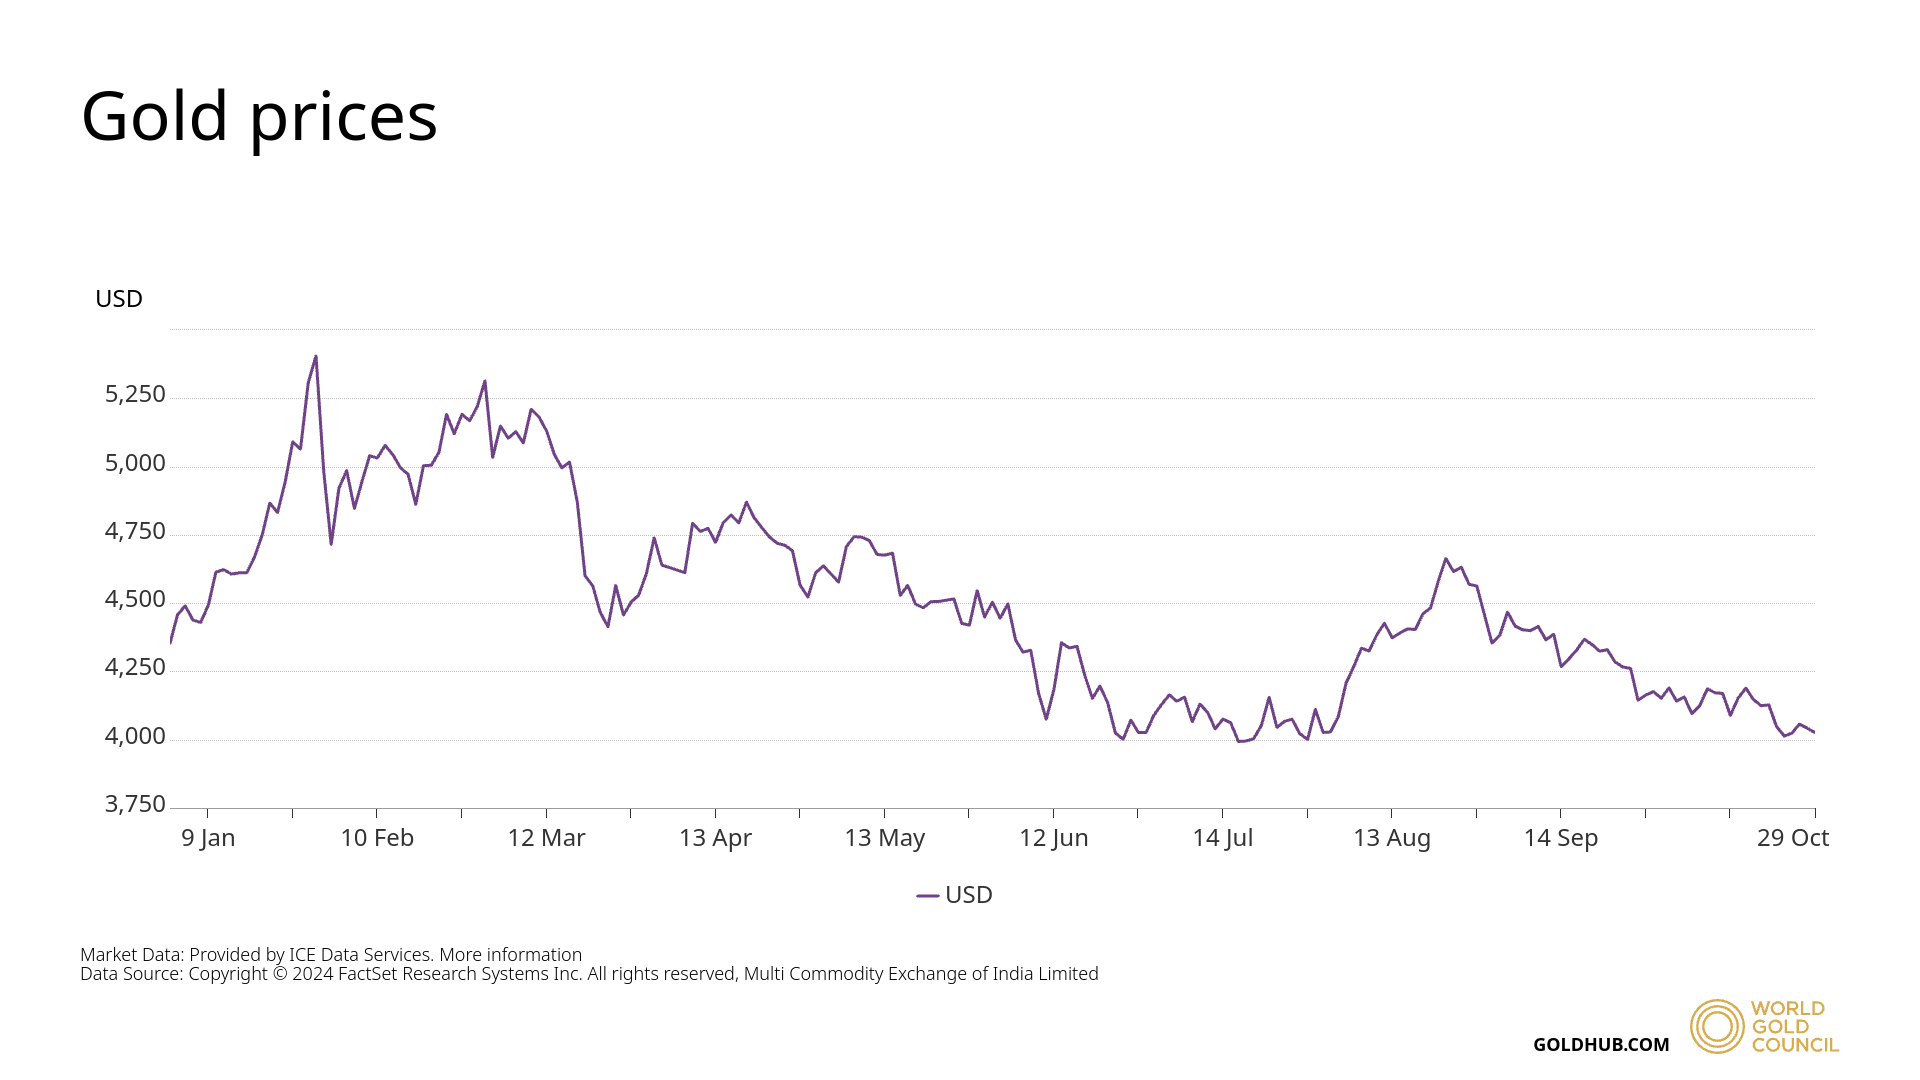
وشهدت أسعار الذهب والفضة في المعاملات الفورية تراجعاً حاداً خلال تعاملات نهاية شهر أكتوبر في الولايات المتحدة؛ إذ أدت عمليات بيع مكثفة في أسواق الأسهم - بقيادة قطاع التكنولوجيا - إلى زيادة ضغوط التسييل في أسواق المعادن الثمينة.
وسجلت أسعار المعدن الأصفر أدنى مستوى لها في عام خلال تعاملات يوم الجمعة، مسجلة خسارة شهرية ثانية على التوالي، بعد أن هبطت بنحو 6% في أكتوبر/ تشرين الأول إلى 3885 دولاراً للأونصة.
تابعونا على منصات التواصل الاجتماعي