الإنفاق على الذكاء الاصطناعي يُحبط التصنيف الإئتماني لشركة ميتا

شركة ميتا / AFP


عدّلت وكالة ستاندرد آند بورز غلوبال للتصنيف الإئتماني، نظرتها المستقبلية لشركة ميتا بلاتفورمز Meta من "مستقرة" إلى "سلبية"، مشيرةً إلى حالة عدم اليقين الكبيرة المحيطة بالإنفاق الرأسمالي والتدفقات النقدية التشغيلية الحرة لعملاق التواصل الاجتماعي.
لطالما أنفقت شركات التكنولوجيا الكبرى مبالغ طائلة على الحوسبة السحابية والإعلان عبر الإنترنت والتجارة الإلكترونية، إلا أن طفرة الذكاء الاصطناعي دفعت الإنفاق الرأسمالي إلى مستويات خيالية، مما أثار مخاوف المستثمرين بشأن قدرة هذا القطاع على تحقيق عوائد بالسرعة الكافية.
اقرأ أيضاً: ميتا تُطلق نموذج الذكاء الاصطناعي Muse Wonder
في الأسبوع الماضي، توقعت شركة ميتا أن يتراوح حجم الإنفاق الرأسمالي السنوي بين 135 ملياراً و145 مليار دولار، وذلك بعد الإعلان عن عجز في التدفق النقدي الحر بلغ 2.12 مليار دولار في الربع الثالث. كما تعتزم "ميتا" اللجوء إلى الأسواق العامة وطرح أسهم بقيمة 97.5 مليار دولار لتمويل توسعها في مجال الذكاء الاصطناعي.
وذكرت وكالة S&P أن قدرة ميتا على تحقيق عوائد مالية من استثماراتها في الذكاء الاصطناعي تبدو أكثر محدودية مقارنة بنظيراتها، مشيرة إلى أنه من غير الواضح متى ستتمكن مصادر إيراداتها من تقديم مساهمات جوهرية تتجاوز التكاليف المتزايدة لهذه الاستثمارات خلال السنوات القليلة المقبلة.
وتتوقع الوكالة الآن أن تسجل ميتا عجزاً في التدفق النقدي الحر قدره 39 مليار دولار في عام 2026، و71 مليار دولار في عام 2027.
وأوضحت الوكالة أن ارتفاع الإنفاق قد يبقي التدفق النقدي الحر في النطاق السالب لما بعد عام 2028، متوقعة أن تعتمد "ميتا" كلياً على الاقتراض لتغطية العجز النقدي المتوقع في ذلك العام.
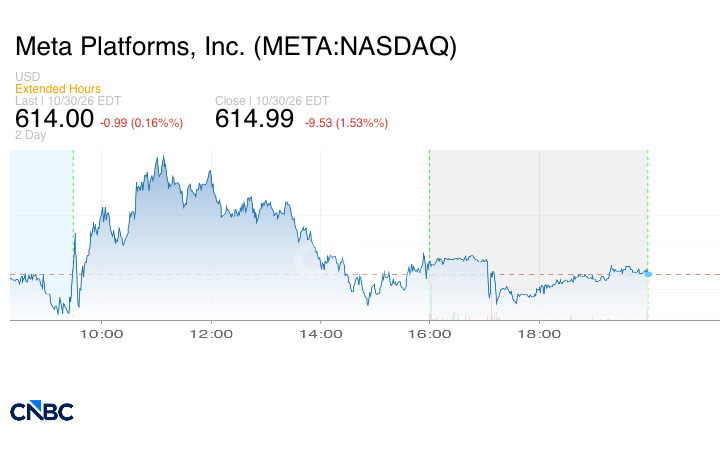
وقالت "إس آند بي": "نظراً لغياب الوضوح بشأن الإنفاق الرأسمالي المستقبلي للشركة وخططها الطموحة للغاية للاستثمار في الذكاء الاصطناعي على مدى سنوات، فقد تراجع يقيننا بأنها ستقوم بخفض إنفاقها كما كان متوقعاً في السابق".
كما ذكرت الوكالة أنها تعتقد أن معدل المديونية (الرافعة المالية) لشركة "ميتا" قد يرتفع ليتجاوز 1.0 ضعف بحلول عام 2027، وهو الحد الذي حددته ستاندرد آند بورز غلوبال S&P Global للحفاظ على التصنيف الائتماني "AA-".
وفي تصريح لوكالة رويترز، قال متحدث باسم ميتا: "نحن نختلف باحترام مع تقييم ’إس آند بي‘ بشأن قدراتنا على تحقيق عوائد من استثمارات الذكاء الاصطناعي"، مضيفاً أن الشركة ترى "فرصاً كبيرة على مستوى المنتجات والأعمال في المستقبل، مما يدعم وضعنا الائتماني القوي للغاية".
وأشارت ستاندرد آند بورز غلوبال إلى أن معدل المديونية لدى ميتا ارتفع من 0.1 ضعف في عام 2025، ويعود ذلك بشكل رئيسي إلى استراتيجيتها المتمثلة في استئجار سعات مراكز البيانات بدلاً من اللجوء إلى الاقتراض.
وقال نافين سارما، رئيس قطاع الإعلام والاتصالات في الولايات المتحدة لدى "إس آند بي جلوبال للتصنيفات الائتمانية": "إذا ظل الإنفاق الرأسمالي مرتفعاً واستمر في النمو بوتيرة أسرع مما نتوقع، فسيستمر الوضع الائتماني في الضعف، وستظل التدفقات النقدية في النطاق السالب". أعلنت الشركة عن ديون طويلة الأجل بقيمة 80.92 مليار دولار كما في 30 سبتمبر.
خفضت وكالة ستاندرد آند بورز غلوبال يوم الخميس نظرتها المستقبلية لشركة برودكوم Broadcom من "إيجابية" إلى "مستقرة"، مشيرة إلى أن النمو السريع للشركة في مجال الذكاء الاصطناعي أدى إلى زيادة اعتمادها على عدد قليل من كبار العملاء.
وفي وقت سابق من هذا العام، خفضت ستاندرد آند بورز غلوبال التصنيف الائتماني لشركة أوراكل Oracle، العملاقة في مجال الحوسبة السحابية- إلى مستوى "BBB-"، وهو تصنيف يقع فوق مستوى "السندات عالية المخاطر" (junk) بدرجة واحدة فقط، وذلك بسبب ارتفاع حجم الديون في ميزانيتها العمومية.
تابعونا على منصات التواصل الاجتماعي