بالأرقام.. الطلب على الذهب يقترب من مستوياته القياسية

مصدر الصورة: AFP


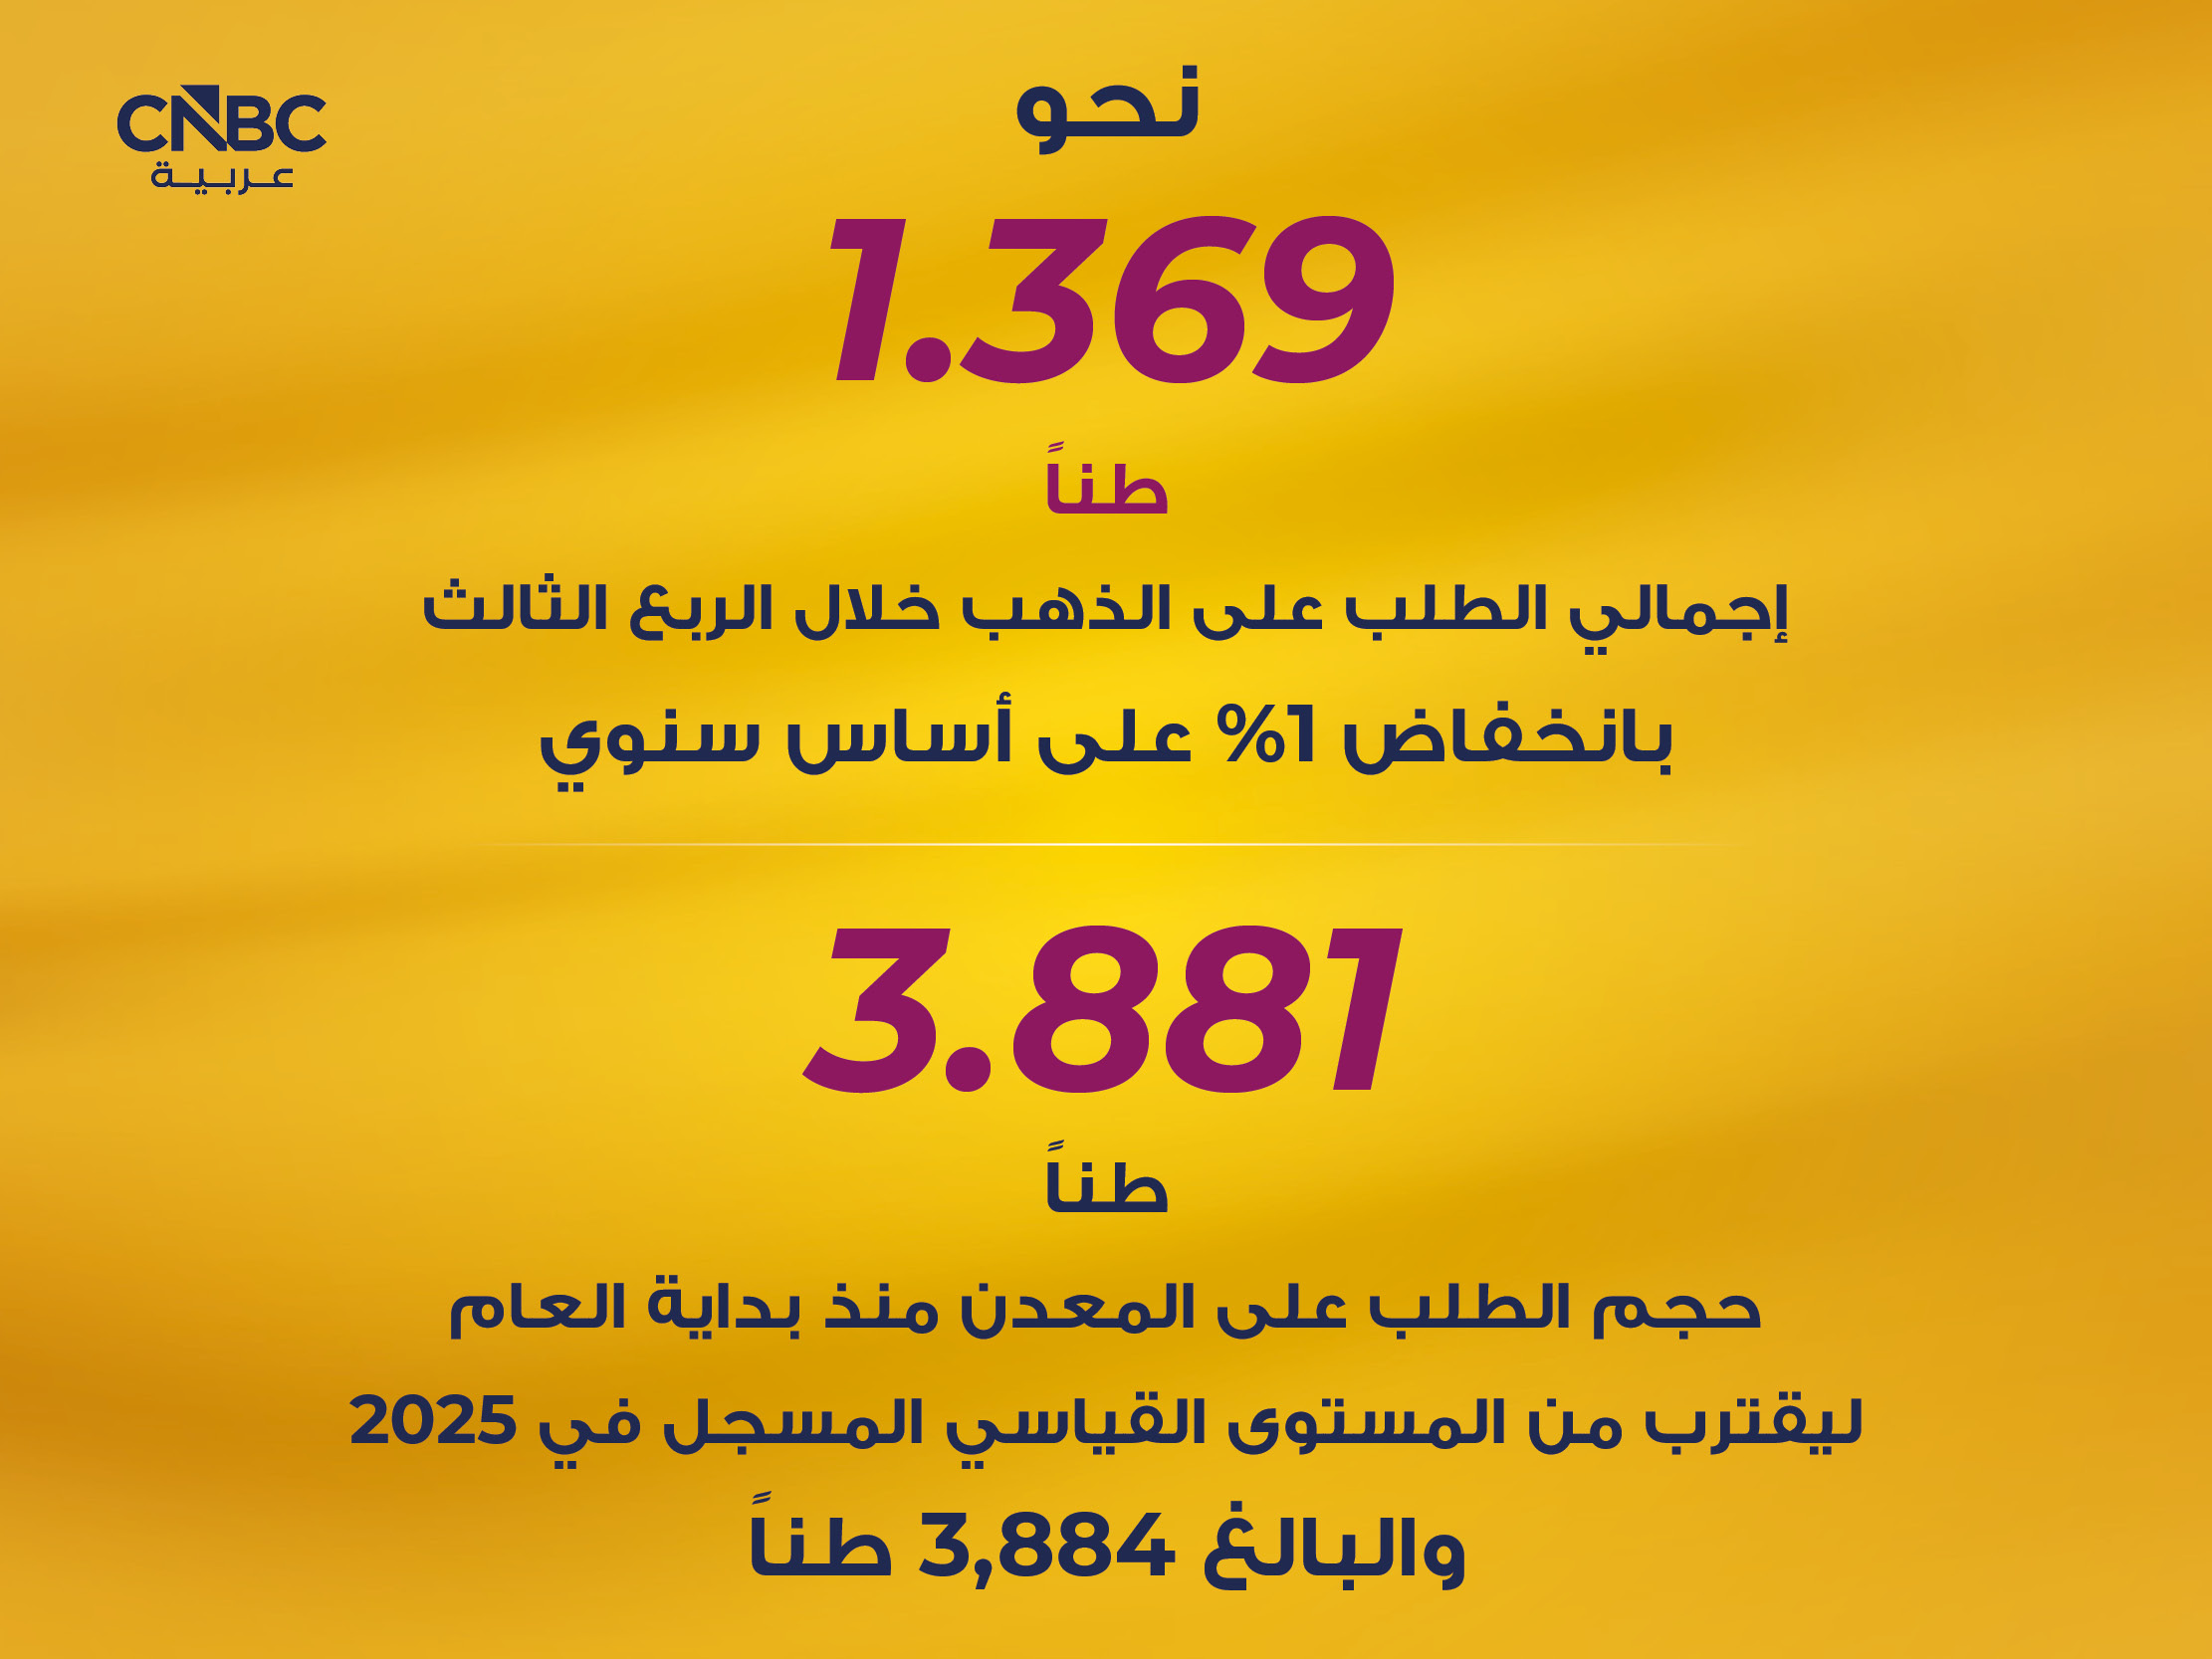
بلغ إجمالي الطلب على الذهب خلال الربع الثالث من العام الجاري 2026، بما في ذلك التداولات خارج البورصة (OTC)، نحو 1,369 طناً، بانخفاض 1% على أساس سنوي.
وعلى أساس تراكمي منذ بداية العام، بلغ الطلب 3,881 طناً، ليقترب من المستوى القياسي المسجل في 2025 والبالغ 3,884 طناً، فيما سجلت قيمة الطلب مستوى قياسياً عند 566 مليار دولار، بحسب تقرير مجلس الذهب العالمي، الصادر الثلاثاء 3 نوفمبر/ تشرين الثاني، والذي حصلت CNBC عربية على نسخة منه.
بحسب التقرير، قفزت مشتريات البنوك المركزية إلى 321 طناً خلال الربع الثالث، متجاوزة مستويات الشراء الفصلية المعتادة في الفترة الأخيرة، لترتفع المشتريات منذ بداية العام إلى 675 طناً، بزيادة 6% على أساس سنوي.
عكست صناديق الاستثمار المتداولة المدعومة بالذهب (ETFs) اتجاهها، بعد تسجيل تدفقات خارجة خلال الربع الثاني، لتستقطب تدفقات داخلة بلغت 211 طناً في الربع الثالث.
ووفق التقريرـ يبدو أن هذه التدفقات جاءت مدفوعة بتزايد المخاوف بشأن استدامة الأوضاع المالية والتضخم، إلى جانب عوامل أخرى.
في المقابل، اتسم المستثمرون في السبائك والعملات الذهبية بمزيد من الحذر، إذ تراجع الطلب العالمي بنسبة 19% على أساس سنوي إلى 268 طناً، مع انتظار المستثمرين اتضاح اتجاه الأسعار بصورة أكبر.
انخفض الطلب على المشغولات الذهبية بنسبة 17% على أساس سنوي إلى 313 طناً، ليسجل أضعف أداء للربع الثالث منذ بدء السلسلة الزمنية للبيانات، في ظل استمرار ارتفاع الأسعار بوصفه عاملاً ضاغطاً في جميع الأسواق. ورغم تراجع الكميات، ارتفعت قيمة الطلب بنسبة 2% على أساس سنوي إلى 43 مليار دولار.
فيما ارتفع استخدام الذهب في قطاع التكنولوجيا بنسبة 3% على أساس سنوي خلال الربع الثالث، إذ عوض الطلب الناتج عن التصنيع المرتبط بالذكاء الاصطناعي التأثير التقييدي لارتفاع أسعار الذهب.
ويتوقع التقرير أن يظل الطلب الاستثماري المصدر الرئيسي لنمو الطلب السنوي، وأن ينهي عام 2026 عند مستوى يزيد بنحو 200 طن على عام 2025.
وخلال الربع الرابع، يُرجح أن يعكس الطلب على صناديق الاستثمار المتداولة العالمية المدعومة بالذهب، والسبائك والعملات الذهبية في الأسواق الغربية، والمشتقات المالية، وأنشطة التداول خارج البورصة (OTC)، تأثير قوى اقتصادية كلية متعارضة؛ إذ قد تضغط معدلات الفائدة والعوائد على السندات المرتفعة، إلى جانب قوة الدولار الأميركي، على الطلب، بينما قد توفر المخاوف المالية ومخاطر التضخم والتوترات الجيوسياسية والضغوط في الأسواق المالية عوامل دعم.
فيما من المتوقع أن يتراجع الطلب على المشغولات الذهبية على أساس سنوي، في حين يُرجح أن يظل الطلب على الذهب في قطاع التكنولوجيا مستقراً إلى حد كبير.
ورفع المجلس توقعاته للطلب السنوي من جانب البنوك المركزية، إذ يتوقع أن يعادل على الأقل مستويات عام 2025، بعد مشتريات أقوى من المتوقع خلال الربع الثالث، إلى جانب مراجعة طفيفة بالزيادة لمشتريات الربع الثاني.
كذلك من المتوقع أن يتراجع المعروض بصورة محدودة؛ إذ قد يصل إنتاج المناجم إلى مستوى قياسي جديد خلال العام، لكن ضعف إعادة التدوير يُرجح أن يؤدي إلى انخفاض طفيف في إجمالي المعروض على مدار العام.
الاستثمار يظل المحرك الرئيسي
ويضيف المجلس في تقرير: ما زلنا نتوقع أن يكون الطلب الاستثماري المحرك الرئيسي لنمو إجمالي الطلب خلال عام 2026. وقد خفضنا توقعاتنا لمتوسط الزيادة السنوية من 400 طن إلى 200 طن على أساس سنوي.
ورغم تجاوز الطلب على صناديق الاستثمار المتداولة التوقعات، فإن الطلب على السبائك والعملات الذهبية، رغم استمرار صموده نسبياً، شهد تباطؤاً ملحوظاً خلال النصف الثاني من العام.
وكان الطلب على صناديق الاستثمار المتداولة المدعومة بالذهب لافتاً بصفة خاصة. فقد جاءت التدفقات الداخلة القوية خلال الربع الثالث رغم الارتفاع الحاد في عوائد السندات، وصعود الدولار الأميركي، وتراجع مؤشر المخاطر الجيوسياسية. ويشير ذلك إلى أن المخاوف المالية وحالة عدم اليقين الأوسع نطاقاً عوضتا جزئياً ارتفاع تكلفة الفرصة البديلة للاحتفاظ بالذهب.¹
ووفق التقرير، فمن المرجح أن تتوقف آفاق الاستثمار في الربع الرابع على عدة عوامل:
أولا- معدلات الفائدة والعوائد وتوقعات التضخم: من المرجح أن تظل البيئة المرتبطة بتكلفة الفرصة البديلة عاملاً ضاغطاً على الذهب. ومن المتوقع أن تكون معدلات الفائدة لدى البنوك المركزية الكبرى أعلى بحلول نهاية العام، كما قد يؤدي أي ارتفاع إضافي في عوائد السندات إلى الضغط على الذهب، من خلال جعل الأصول ذات الدخل الثابت أكثر جاذبية.
لكن التضخم يجعل الصورة أكثر تعقيداً؛ ففي حين تشير التوقعات السائدة إلى انحسار الضغوط المرتبطة بالطاقة، وهو ما قد يسمح باستقرار العوائد، لا تزال بعض مؤشرات توقعات التضخم طويلة الأجل عند مستويات مرتفعة.
ثانياً- انتخابات التجديد النصفي الأميركية: تمثل انتخابات التجديد النصفي في الولايات المتحدة مصدراً إضافياً لحالة عدم اليقين. وبوجه عام، قد يكون من شأن زيادة السيطرة المتوقعة للحزب الديمقراطي أن تدعم أسعار الذهب، رغم استمرار عدم وضوح تداعيات السياسات المحتملة ورد فعل الأسواق تجاهها.
ثالثاً- التوترات الجيوسياسية: تراجعت المخاطر الجيوسياسية خلال الربع الثالث، مع انحسار حدة الصراع بين الولايات المتحدة وإيران، وربما تسلل بعض الفتور الإعلامي تجاه هذه التطورات. لكن المشهد لا يزال هشاً، ما يترك المجال أمام تجدد تصاعد المخاطر خلال الربع الرابع.
رابعاً - الضغوط في الأسواق المالية: قد تدعم الضغوط في الأسواق المالية الطلب الاستثماري على الذهب؛ إذ يمكن أن يؤدي تدهور أسواق الأسهم أو الائتمان إلى تراجع شهية المخاطرة وتعزيز جاذبية الذهب، رغم أن حدوث أزمة نظامية أوسع نطاقاً لا يمثل السيناريو الأساسي لتوقعاتنا.
الطلب على السبائك
وفي سياق متصل، يشير التقرير إلى أن الطلب على السبائك والعملات الذهبية شهد تباطؤاً ملحوظاً، لكنه لا يزال يتمتع بقدر نسبي من الصمود.
ويتوقع المجلس تراجعاً طفيفاً في الطلب على مدار العام، فيما يُرجح أن يتطلب تجدد قوته خلال الربع الرابع ظهور محفز خارجي، أو حدوث تحرك واضح في اتجاه أسعار الذهب.
ويضيف: قد تظل الصين السوق الرئيسية الوحيدة التي تسجل نمواً سنوياً في الطلب، رغم أن الطلب خلال الربع الرابع قد لا يضاهي الوتيرة القياسية المسجلة منذ بداية العام وحتى الآن.
استمرار الضغوط على الطلب لأغراض التصنيع
وفي سياق آخر، من المرجح أن يظل الطلب على المشغولات الذهبية أضعف مكونات الطلب على الذهب. إذ تواصل الأسعار المرتفعة الحد من القدرة على تحمل تكاليف الشراء، وبالتالي الضغط على أحجام الطلب على المشغولات الذهبية في مختلف المناطق.
وفي الصين، قد يستفيد الطلب خلال الربع الرابع من التحسن الموسمي، واستمرار تكيف المستهلكين مع مستويات الأسعار المرتفعة، وطرح منتجات جديدة تستهدف جذب المشترين الأصغر سناً، إلى جانب بدء ظهور نتائج إيجابية لعمليات إعادة هيكلة القطاع واندماج الشركات العاملة فيه.
أما الطلب على الذهب في قطاع التكنولوجيا، فمن المتوقع أن يظل مستقراً نسبياً، مع ترجيحات بألا يشهد الربع الرابع انحرافاً جوهرياً عن الاتجاه الذي ساد خلال الأرباع الثلاثة الأولى من العام.
البنوك المركزية.. مفاجأة التوقعات
ووفق التقرير، فقد تجاوز الطلب على الذهب من جانب البنوك المركزية التوقعات خلال الربع الثالث، فيما تعكس المراجعة الطفيفة بالزيادة لبيانات الربع الثاني استمرار قوة مشتريات القطاع الرسمي. ويتماشى ذلك مع الاهتمام الاستراتيجي بالذهب الذي رصدته استطلاعاتنا، ويشير إلى احتمال استمرار قوة الطلب خلال الربع الرابع.
ومع ذلك، يبدو أن مشتريات البنوك المركزية لا تزال حساسة لتحركات الأسعار. وقد يوفر هذا النمط بعض الدعم للأسعار ويسهم في استقرارها، لكن العلاقة بين المشتريات والأسعار لا تتسم بالاستقرار الكافي للقول إنها تشكل مستوى حد أدنى مؤكداً لأسعار الذهب.
استجابة المعروض لا تزال محدودة
ومن المتوقع أن يتراجع إنتاج مناجم الذهب بصورة طفيفة خلال الربع الرابع، لكنه قد يسجل مستوى قياسياً جديداً على مدار العام، بعد الأداء القوي خلال الأرباع الثلاثة الأولى. ومن المرجح أن تدعم الأسعار المرتفعة وهوامش الربحية الجيدة مستويات الإنتاج، إلى جانب زيادة نشاط التعدين الحرفي والتعدين على نطاق صغير، بحسب التقرير.
ولا تزال إعادة تدوير الذهب تسجل مستويات منخفضة على نحو مفاجئ، رغم ارتفاع الأسعار. فعلى الرغم من زيادة معدلات التضخم وظهور بعض المؤشرات على ارتفاع البطالة، لا تزال الأدلة محدودة على وجود عمليات بيع مدفوعة بالضغوط المالية والاقتصادية.
ورغم ترجيح حدوث زيادة في كميات الذهب المعاد تدويرها، فإن احتمالات حدوث تدفق كبير من الذهب المعاد تدويره إلى الأسواق تبدو محدودة، حتى إذا شهد الربع الرابع تعافياً قوياً في الأسعار.
وبوجه عام، من المرجح أن يقابل أي مستوى قياسي محتمل لإنتاج المناجم استمرار ضعف إعادة التدوير، ما سيؤدي إلى تراجع طفيف في إجمالي المعروض من الذهب.
ارتفاع مشتريات البنوك المركزية خلال الربع الثالث يدفع الطلب التراكمي منذ بداية العام لتجاوز مستويات 2025
بلغت مشتريات البنوك المركزية من الذهب 321 طناً خلال الربع الثالث، متجاوزة بفارق كبير متوسط المشتريات الفصلية خلال السنوات الخمس الماضية.
ظلت المشتريات المعلنة خلال الربع الثالث، والبالغة 120 طناً، شديدة التركز، بقيادة الصين وبولندا.
حافظ الطلب على الذهب من جانب البنوك المركزية على قوته خلال الربع الثالث، مع تسجيل صافي مشتريات بلغ 321 طناً، متجاوزاً مشتريات الربع الثاني القوية، وكذلك المتوسط الفصلي للسنوات الخمس الماضية، والبالغ 227 طناً.
وعوضت المشتريات خلال الربعين الثاني والثالث أكثر من البداية الضعيفة للعام، لترتفع المشتريات التراكمية منذ بداية العام إلى 675 طناً، بزيادة 6% مقارنة بالفترة نفسها من عام 2025.
وتزامن تسارع وتيرة الشراء خلال الربعين الثاني والثالث مع تراجع متوسط أسعار الذهب الفصلية عن ذروتها المسجلة في الربع الأول، إلى جانب انخفاض تقلبات الأسعار. ورغم أن هذا التراجع النسبي ربما دعم المشتريات بدرجة محدودة، فإن الأسعار ظلت عند مستويات مرتفعة تاريخياً، ما يشير إلى استمرار الاعتبارات الاستراتيجية طويلة الأجل، مثل تنويع الاحتياطيات وإدارة المخاطر، بوصفها المحرك الرئيسي للطلب.
لكن الإجمالي المعلن يخفي فجوة كبيرة بين المشتريات المعلنة والطلب التقديري. فقد بلغ صافي المشتريات المعلنة خلال الربع الثالث 120 طناً، مقارنة بإجمالي طلب تقديري قدره 321 طناً، مع تركز الجزء الأكبر من المشتريات المعلنة لدى عدد محدود من المشترين.
وشكلت المشتريات غير المعلنة نحو 63% من إجمالي الطلب خلال الربع، استمراراً للنمط السائد منذ عام 2022. ويعني ذلك أن المشتريات المعلنة على مستوى الدول لا تقدم سوى صورة جزئية عن المصادر الفعلية للطلب.
وأضافت الصين وبولندا معاً 104 أطنان إلى احتياطياتهما، بما يعادل نحو 86% من صافي المشتريات المعلنة خلال الربع. وجاء بنك الشعب الصيني في صدارة المشترين، بإضافة 63 طناً، تلاه البنك الوطني البولندي بمشتريات بلغت 40 طناً.
لكن وتيرة تراكم الاحتياطيات اختلفت بين أكبر مشترين؛ إذ تسارعت مشتريات الصين خلال الربع الثالث، لتشكل أكثر من نصف إجمالي مشترياتها منذ بداية العام، بينما تباطأت مشتريات بولندا بعد تسجيلها أداءً قوياً بشكل خاص خلال الربع الثاني، عندما بلغت 51 طناً.
وأضاف كل من البنك الوطني الكازاخستاني والبنك المركزي الأوزبكي 14 طناً، وكانا البنكين المركزيين الوحيدين الآخرين اللذين أعلنا عن زيادة مشترياتهما بأكثر من 5 أطنان خلال الربع.
وبرز اتجاهان رئيسيان خلال الربع الثالث:
أولاً، واصلت الصين وبولندا وجمهورية التشيك مسارات تراكم احتياطيات الذهب الممتدة لعدة سنوات، رغم بقاء الأسعار عند مستويات مرتفعة تاريخياً، ما يعزز أهمية تنويع الاحتياطيات الاستراتيجية. وبلغت إضافة جمهورية التشيك 5 أطنان، بما يعادل 6% من إجمالي حيازاتها في بداية الربع، وهو ما يوضح السرعة النسبية لتراكم الذهب لدى بعض المشترين الأصغر حجماً.
ثانياً، تعد عدة دول من المشترين، من بينها كازاخستان وأوزبكستان وغانا وبوليفيا، من كبار منتجي الذهب، ما يسلط الضوء على دور أسواق الذهب المحلية وبرامج الشراء المحلية في تشكيل أنشطة تعزيز الاحتياطيات.
وظلت المشتريات هي الاتجاه السائد في التعاملات المعلنة، بينما اقتصرت عمليات البيع عموماً على كميات محدودة. وسجلت قطر وقيرغيزستان والإمارات العربية المتحدة تخفيضات طفيفة مقارنة بحجم حيازاتها، في حين برز تراجع روسيا بمقدار 19 طناً، باعتباره التخفيض الكبير الوحيد المعلن خلال الربع الثالث.
تابعونا على منصات التواصل الاجتماعي