سوق ناقلات النفط.. تعقيدات الطلب تختبر مستقبل الأسطول العالمي (ملف خاص لـ CNBC عربية)


اقرأ في هذا الملف:
وراء كل برميل نفط رحلة بحرية طويلة.. ووراء هذه الرحلة سوق عالمية تتغير قواعدها وتُختبر ملياراتها!
◾ ملف خاص لـ CNBC عربية يرصد بالبيانات وأحدث الأرقام التحولات التي تشهدها سوق ناقلات النفط العملاقة، من قفزة عوائد التشغيل وتسارع طلبيات بناء السفن الجديدة، إلى العوامل الجيوسياسية واللوجستية التي تعيد تشكيل مسارات الشحن وتضغط على الطاقة المتاحة للأسطول العالمي.
◾ كما يتناول تداعيات استهداف السفن وتقادم الناقلات، ويحلل مدى قدرة الطلب على استيعاب الطاقات الجديدة خلال السنوات المقبلة، في ظل احتمالات انحسار الاضطرابات وعودة حركة الملاحة إلى طبيعتها.
◾ يجيب الملف عن سؤال: "هل تشهد سوق ناقلات النفط طفرة طلب مستدامة، أم أن ما يبدو ازدهاراً في السوق هو نتيجة اختلالات لوجستية مؤقتة قد تنحسر مع عودة حركة الشحن إلى طبيعتها؟"
ملف خاص- CNBC عربية- محمد خالد
تشهد سوق ناقلات النفط تحولات لافتة؛ مع قفزة قوية في عوائد التشغيل وتسارع وتيرة التعاقدات على بناء سفن جديدة، في مشهد يعكس تصاعد الضغوط على قدرات النقل البحري، ويدفع كبار ملاك السفن إلى تعزيز استثماراتهم في الأسطول العالمي.
تأتي هذه التطورات في وقت تتزامن فيه عوامل عدة لإعادة تشكيل حركة تجارة النفط، من التوترات الجيوسياسية وتهديدات الملاحة، إلى تغير مسارات الشحن وارتفاع تكاليف الرحلات، فضلاً عن الحاجة إلى إحلال الناقلات المتقادمة.
ولم تعد الضغوط التي تواجه السوق مرتبطة بحجم الإمدادات النفطية المنقولة وحده؛ إذ أسهمت إطالة مسافات الشحن وتعطل بعض السفن وإحجام ملاك عن العمل في مناطق عالية المخاطر في تقليص الطاقة المتاحة فعلياً للتشغيل، ورفع الحاجة إلى قدرات نقل إضافية. كما أضافت الهجمات التي تعرضت لها سفن في مناطق التوتر عاملاً آخر إلى معادلة العرض، مع خروج عدد من الناقلات والسفن من الخدمة لفترات متفاوتة، أو فقدانها بصورة نهائية.
وفي ظل هذه الظروف، تتسابق شركات شحن على حجز طلبيات جديدة، وسط استثمارات بمليارات الدولارات في ناقلات النفط العملاقة، في رهان على استمرار قوة السوق خلال السنوات المقبلة.
لكن دخول هذه السفن إلى الخدمة لن يحدث فوراً، كما أن ارتفاع الطلبيات يفتح تساؤلات بشأن قدرة السوق على استيعاب هذه الطاقات الإضافية، خصوصاً مع احتمال عودة السفن المتوقفة وتراجع الاختلالات اللوجستية إذا انحسرت التوترات وعادت حركة الملاحة إلى طبيعتها.
فهل تعكس الطفرة الراهنة تحولاً هيكلياً في احتياجات سوق نقل النفط، تدعمه عوامل تتجاوز الاضطرابات الحالية، أم أنها دورة استثنائية تضخمها اختناقات الشحن والمخاطر الجيوسياسية، وقد تفقد زخمها مع عودة التوازن إلى السوق؟ وإلى أي مدى يستطيع الأسطول العالمي مواكبة التحولات المقبلة دون أن يجد نفسه أمام فائض في الطاقة الاستيعابية؟
ثلاثة صراعات رئيسية تعيد رسم خريطة الملاحة العالمية
هذا المشهد العام يأتي في وقت تتأثر فيه تدفقات التجارة العالمية بصورة كبيرة بثلاثة صراعات رئيسية؛ هي (حرب إيران والصراع في اليمن والحرب في أوكرانيا).. في كل من هذه المناطق، تعمل أطراف فاعلة تمثل تهديداً للملاحة على تقييد حرية حركة ناقلات النفط، وإعادة تشكيل تدفقات النفط العالمية.. وعندما تُفرض قيود على حرية الملاحة، ترتفع تكاليف النقل، وهو ما يفرض بدوره ضغوطاً تصاعدية على أسعار الخام.
هذا ما يؤكده لدى حديثه مع CNBC عربية، كبير مسؤولي السلامة والأمن في مجلس بحر البلطيق والملاحة البحرية الدولي BIMCO، جاكوب لارسن، والذي يعتقد بأنه "في حال التوصل إلى اتفاق سياسي بشأن مضيق هرمز، ستحتاج صناعة الشحن البحري إلى ضمانات موثوقة من طرفي الصراع تؤكد تأمين سلامة الملاحة".
ومع ذلك -والحديث على لسان لارسن- سيتعين على مالكي السفن إجراء تقييمات شاملة للمخاطر الأمنية، والنظر بعناية في السيناريوهات البديلة والإجراءات الاحترازية في حال انهيار الاتفاق السياسي، كما شهدنا في الماضي؛ ذلك أن الوضع الأمني في مضيق هرمز يمكن أن يتغير بسرعة، وهو ما يتعين على مالكي السفن أخذه في الحسبان عند إجراء تقييماتهم للمخاطر.
ويشير إلى أنه لدى كل مالك سفينة مستوى خاص به من تقبّل المخاطر، ولذلك، وفي حال التوصل إلى اتفاق سياسي مستدام، فمن المرجح أن نشهد عودة تدريجية لأسواق الشحن البحري إلى طبيعتها، مضيفاً أنه "بافتراض عودة الوضع الأمني إلى ما كان عليه قبل الحرب، أميل إلى الاعتقاد بأن التغيرات التي شهدناها في الأسواق مؤقتة إلى حد كبير".
وتتوسع انعكاسات هذه الاضطرابات من تكاليف الشحن ومسارات تجارة النفط، إلى القرارات الاستثمارية لشركات النقل البحري، وفي مقدمتها التوسع في بناء ناقلات جديدة. وهو ما يطرح تساؤلات حول ما إذا كانت الطفرة الحالية تستند إلى احتياجات هيكلية طويلة الأجل لتجديد الأسطول، أم أنها تعكس رهانات استثمارية تأثرت بظروف استثنائية قد تتغير مع انحسار التوترات الجيوسياسية.
ماذا تقول البيانات؟ (تحديثات خاصة لـ CNBC عربية)
في هذا السياق، ترصد كبيرة محللي الأسواق في شركة Signal Ocean ماريا بيرتزليتو، في حديثها مع CNBC عربية، ملامح دورة التعاقدات الحالية في سوق ناقلات النفط العملاقة، مستندة إلى أحدث البيانات المتعلقة بحجم الطلبيات الجديدة، والقيمة الاستثمارية المرتبطة بها، ومستويات الأسعار المعلنة لدى أحواض بناء السفن الآسيوية، فضلاً عن خريطة الشركات والمجموعات التي تقود هذا النشاط.
وتمتد قراءة السوق من حجم التعاقدات والجهات المستفيدة منها، إلى تحليل العوامل التي تقف وراء تسارع قرارات بناء الناقلات، ومدى ارتباطها باضطرابات الملاحة وإعادة تشكيل تدفقات التجارة العالمية، مقابل العوامل الهيكلية المرتبطة بتقادم الأسطول واحتياجات الإحلال والتجديد. وهي عوامل تكتسب أهمية خاصة عند تقييم قدرة السوق على استيعاب الناقلات الجديدة، وما إذا كان الزخم الحالي قابلاً للاستمرار خلال السنوات المقبلة.
و Signal هي مجموعة متخصصة في قطاع الشحن البحري، وتحديداً إدارة السفن وذكاء أسواق النقل البحري وتحليل بيانات الشحن.
حجم الطفرة بالأرقام.. سباق غير مسبوق لبناء الناقلات العملاقة
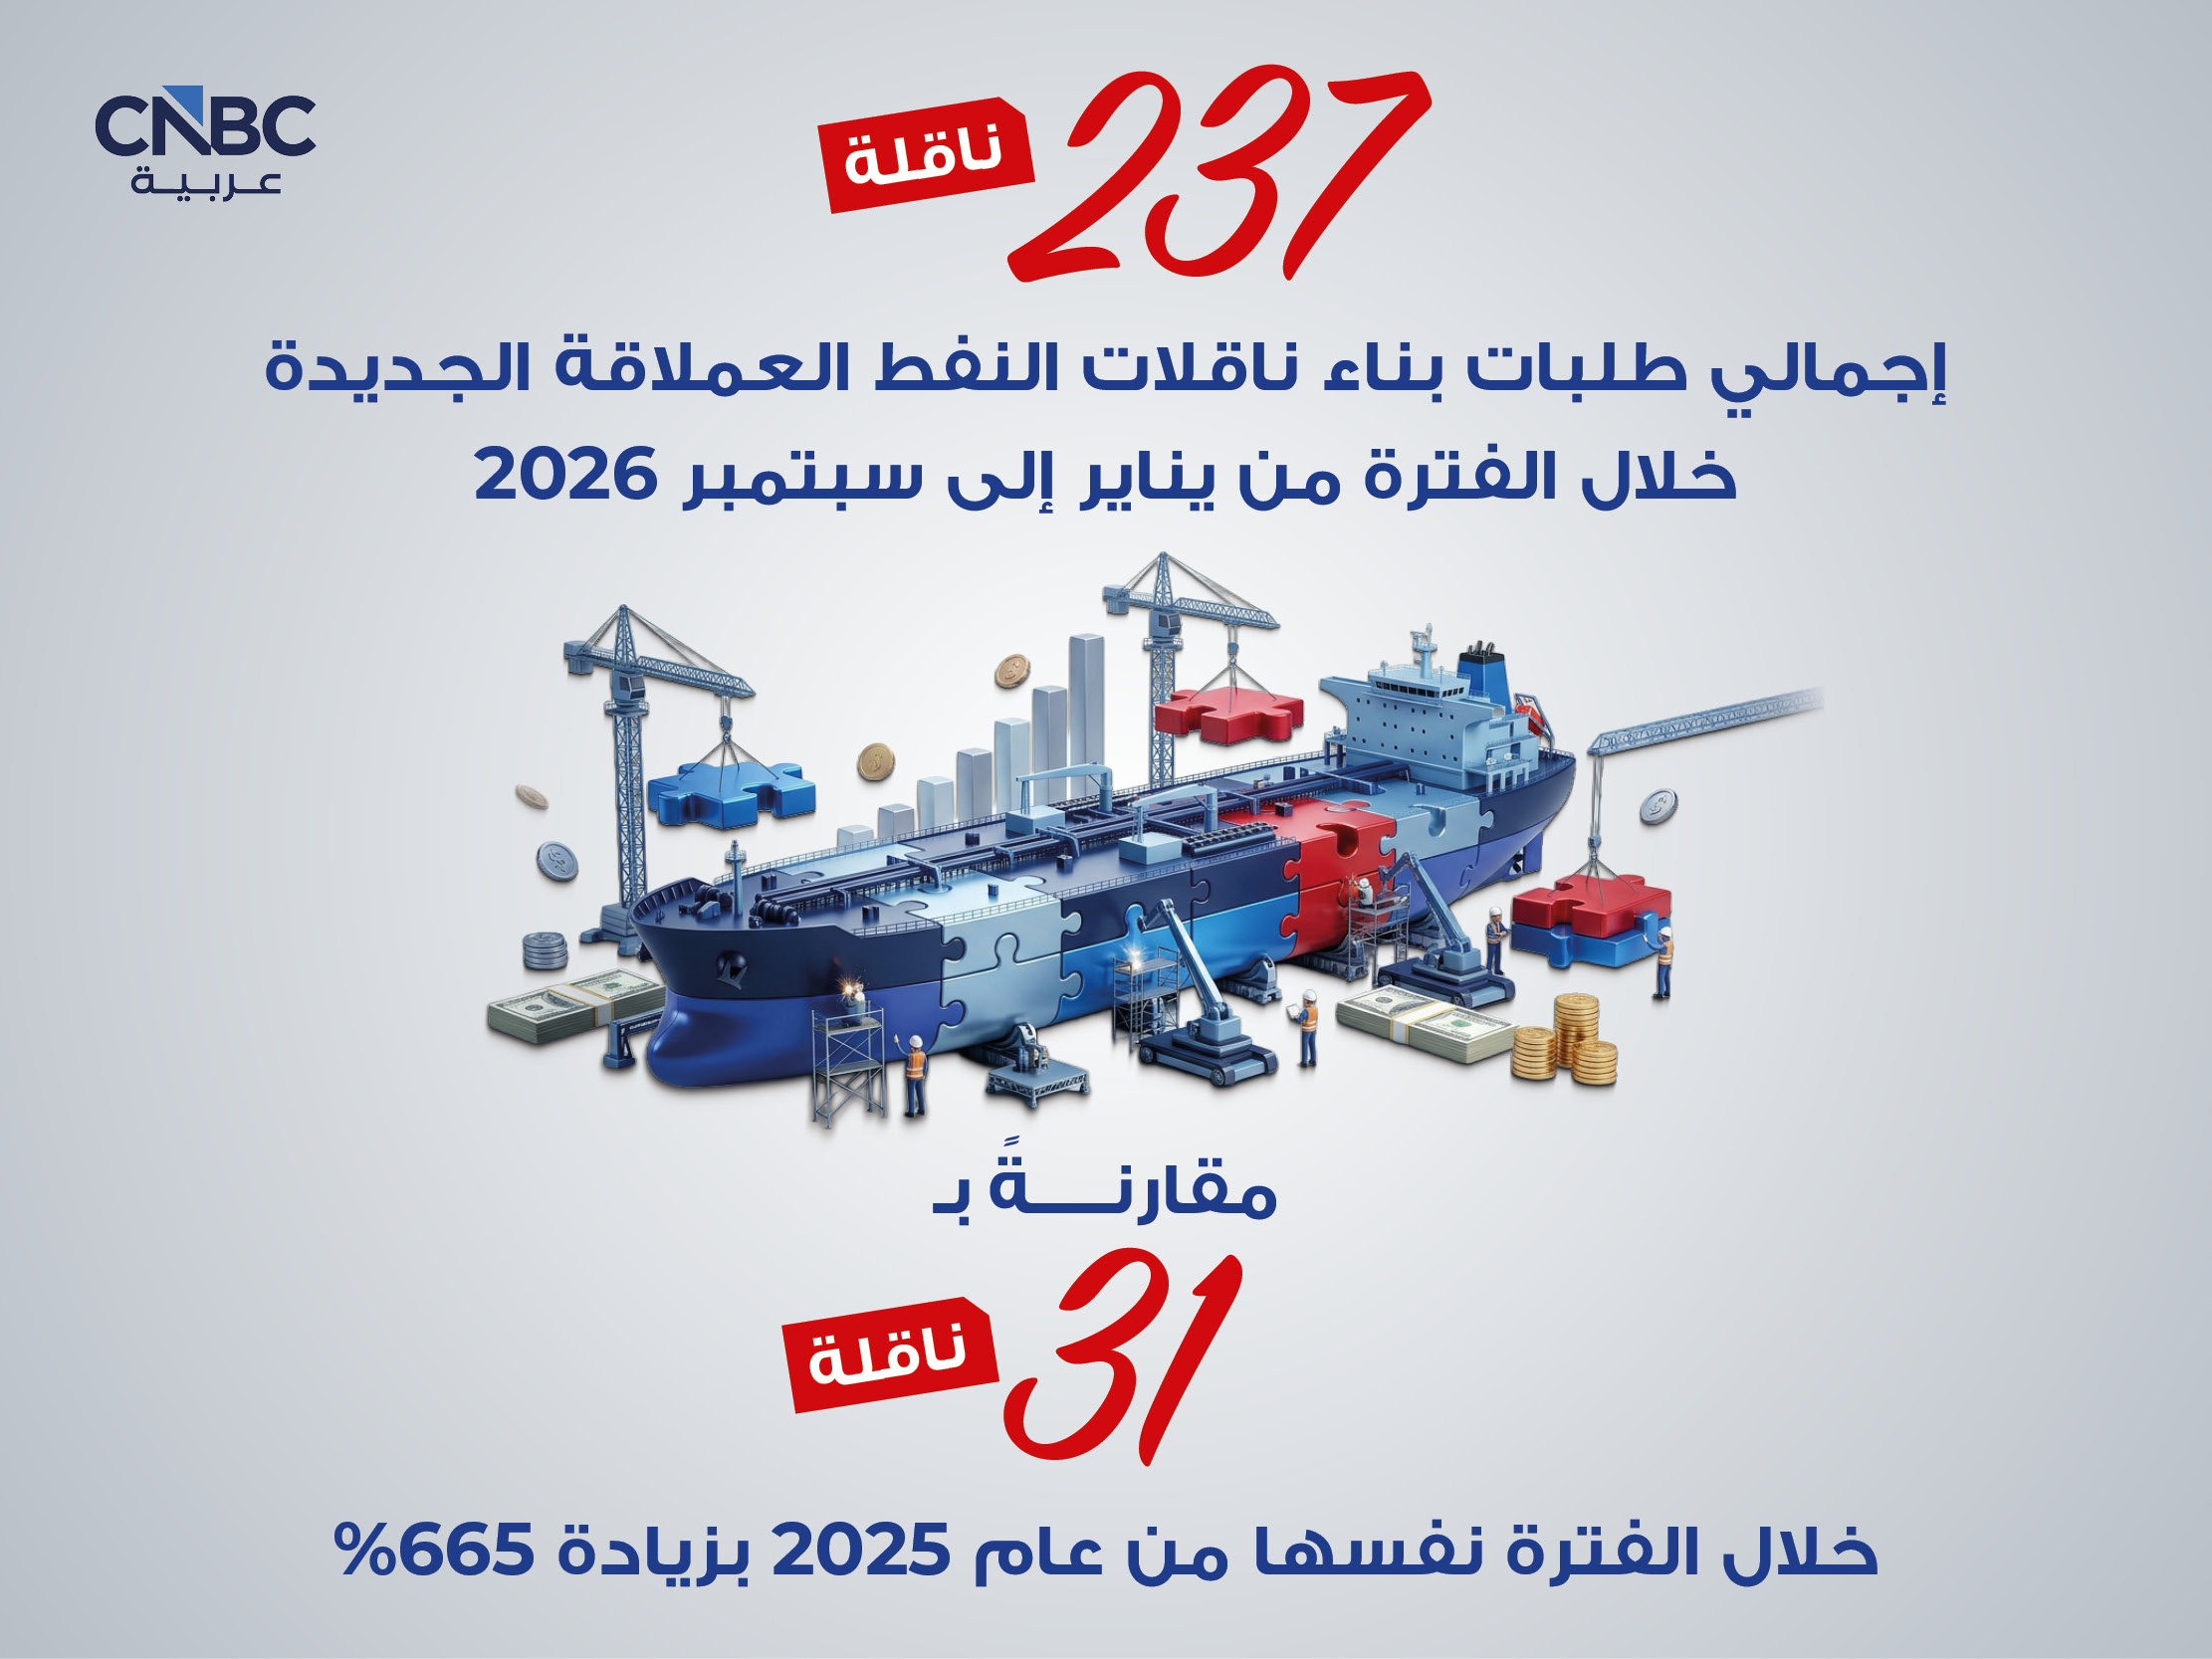
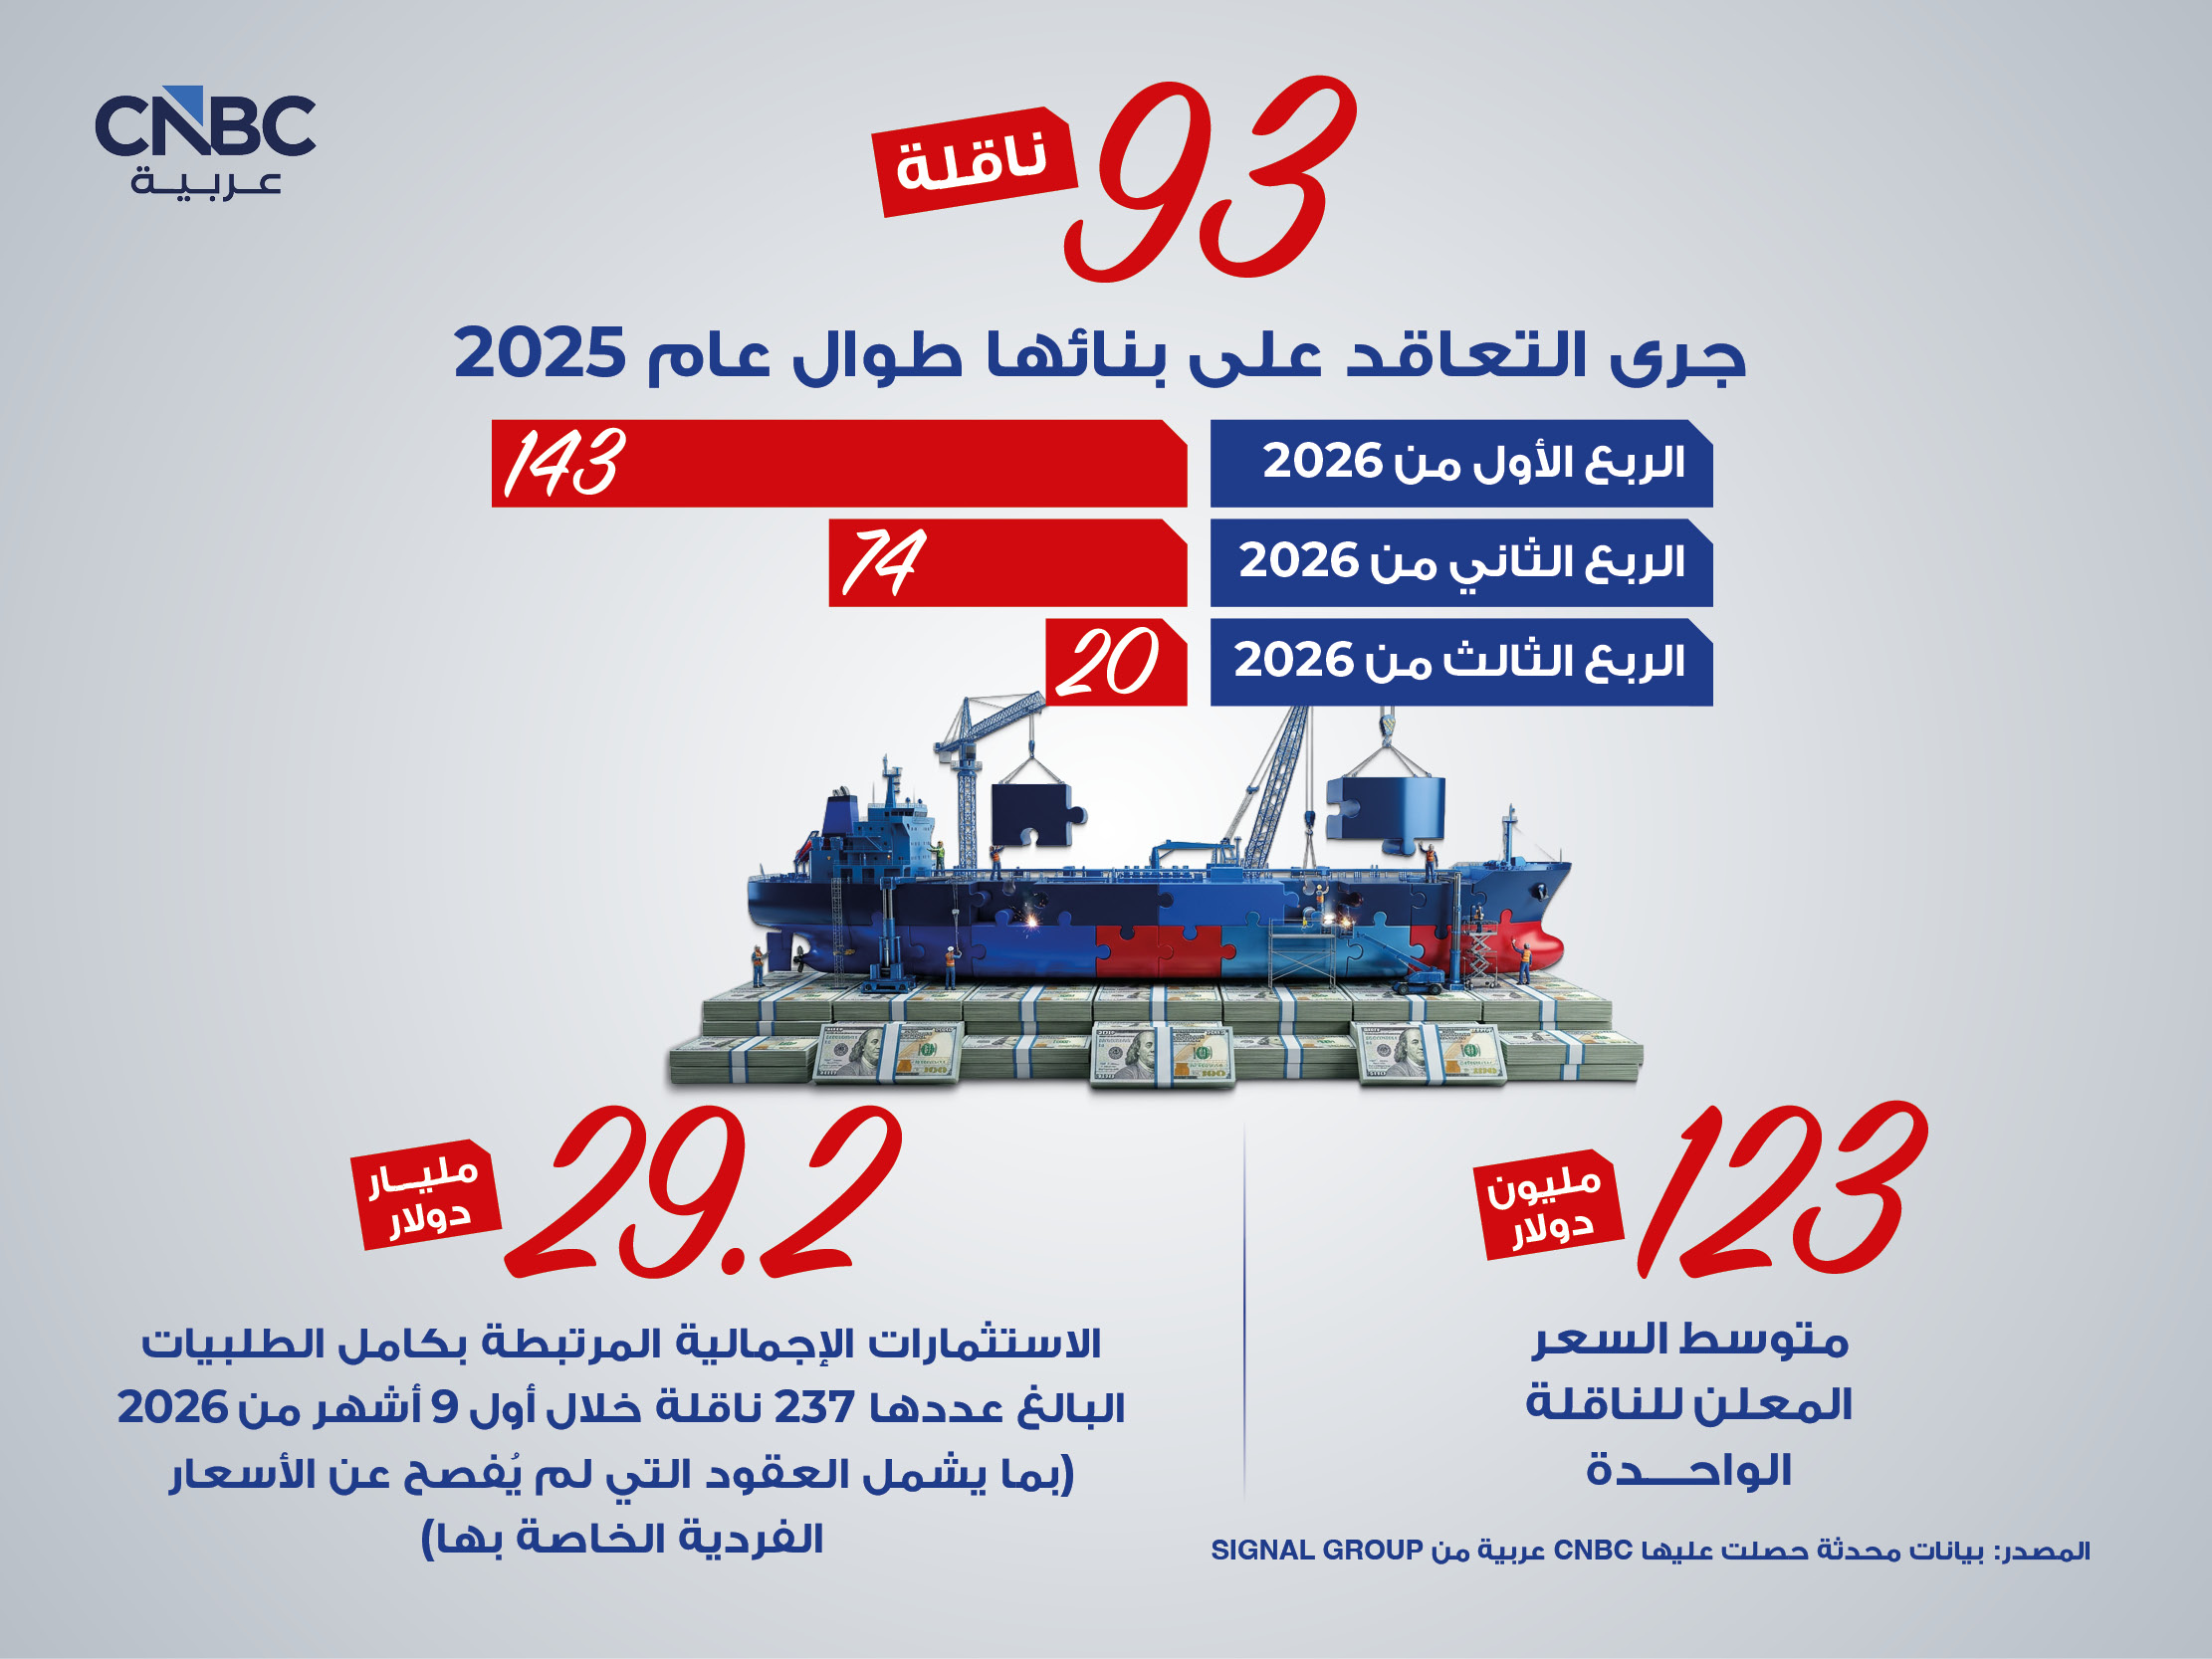
◾ بلغ عدد طلبيات بناء ناقلات النفط العملاقة (VLCC) الجديدة 237 ناقلة خلال الفترة من يناير/ كانون الثاني إلى سبتمبر/ أيلول 2026، مقارنة بـ31 ناقلة خلال الفترة نفسها من عام 2025، بزيادة بلغت 665%.
◾ تجاوز نشاط التعاقد على بناء الناقلات خلال الأشهر التسعة الأولى من العام الجاري 2026 بالفعل إجمالي عدد الناقلات البالغ 93 ناقلة، التي جرى التعاقد على بنائها طوال عام 2025.
◾ تتوفر بيانات الأسعار المعلنة لـ 132 ناقلة من إجمالي الطلبيات البالغ عددها 237 ناقلة، بقيمة تعاقدية إجمالية تصل إلى 16.3 مليار دولار.
◾ بلغ متوسط السعر المعلن للناقلة الواحدة 123 مليون دولار.. وبناءً عليه، تُقدّر الاستثمارات الإجمالية المرتبطة بكامل الطلبيات البالغ عددها 237 ناقلة بنحو 29.2 مليار دولار، بما يشمل العقود التي لم يُفصح عن الأسعار الفردية الخاصة بها.
من يقود سباق بناء ناقلات النفط العملاقة؟
◾ تحظى مجموعات شحن يونانية بحضور بارز في دورة التعاقدات الحالية.
◾تتصدر مجموعة بروكوبيو (Prokopiou Group)، من خلال شركة Dynacom، قائمة شركات الشحن التي أمكن تحديدها، بإجمالي 29 ناقلة عملاقة، تليها مجموعة ماريناكيس (Marinakis Group)، من خلال شركة Capital Maritime & Trading، بإجمالي 12 ناقلة.
◾ تشمل الجهات الأخرى البارزة مجموعة Harim Group، من خلال شركة Pan Ocean، ومجموعة China Merchants Group، من خلال شركة China Merchants Energy Shipping، ومجموعة Quantum Pacific Group، من خلال شركة Eastern Pacific Shipping، بواقع 10 ناقلات لكل منها، تليها شركة MSC بثماني ناقلات.
◾ مع ذلك، لا تزال هناك 77 طلبية ضمن العينة التي تغطي الفترة من يناير/ كانون الثاني إلى سبتمبر/ أيلول من دون تحديد الجهات التي تقف وراءها.
◾ ترتيب الشركات على مستوى الجهات المتعاقدة يعكس العقود التي أمكن تحديد أطرافها، وليس التوزيع الكامل لملكية الطلبيات.
أبرز أحواض بناء السفن وأسعار العقود المعلنة
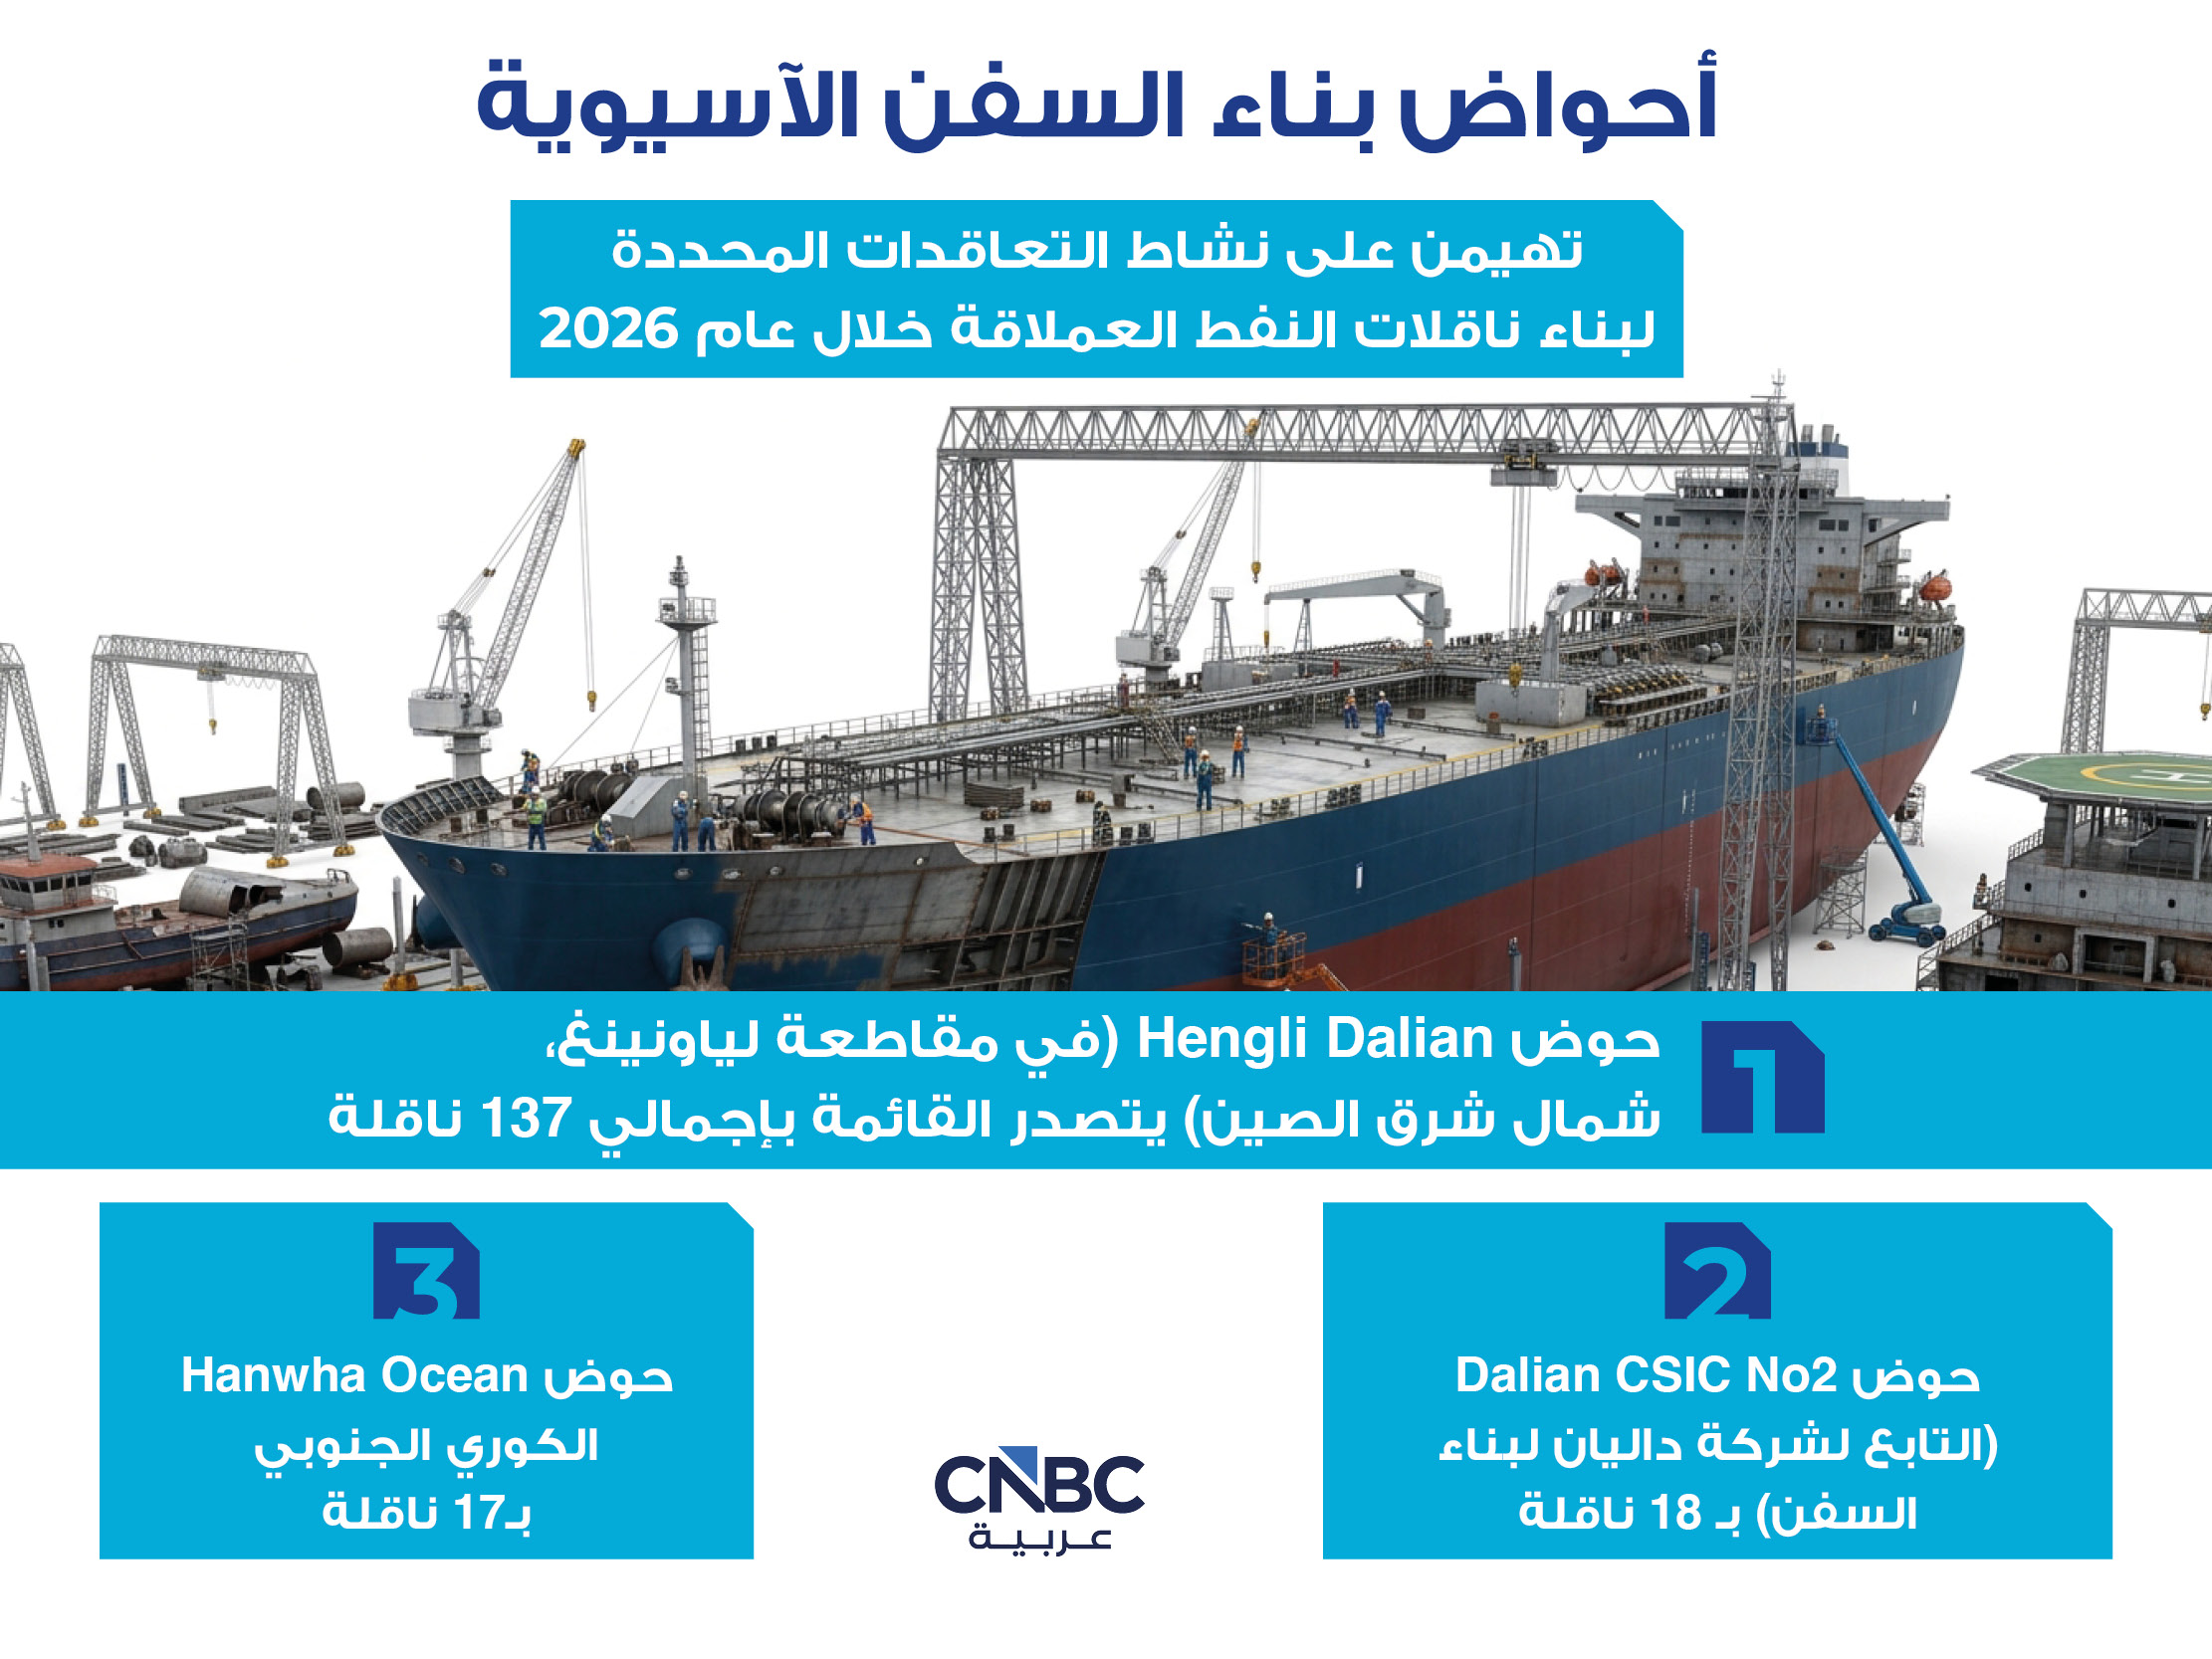
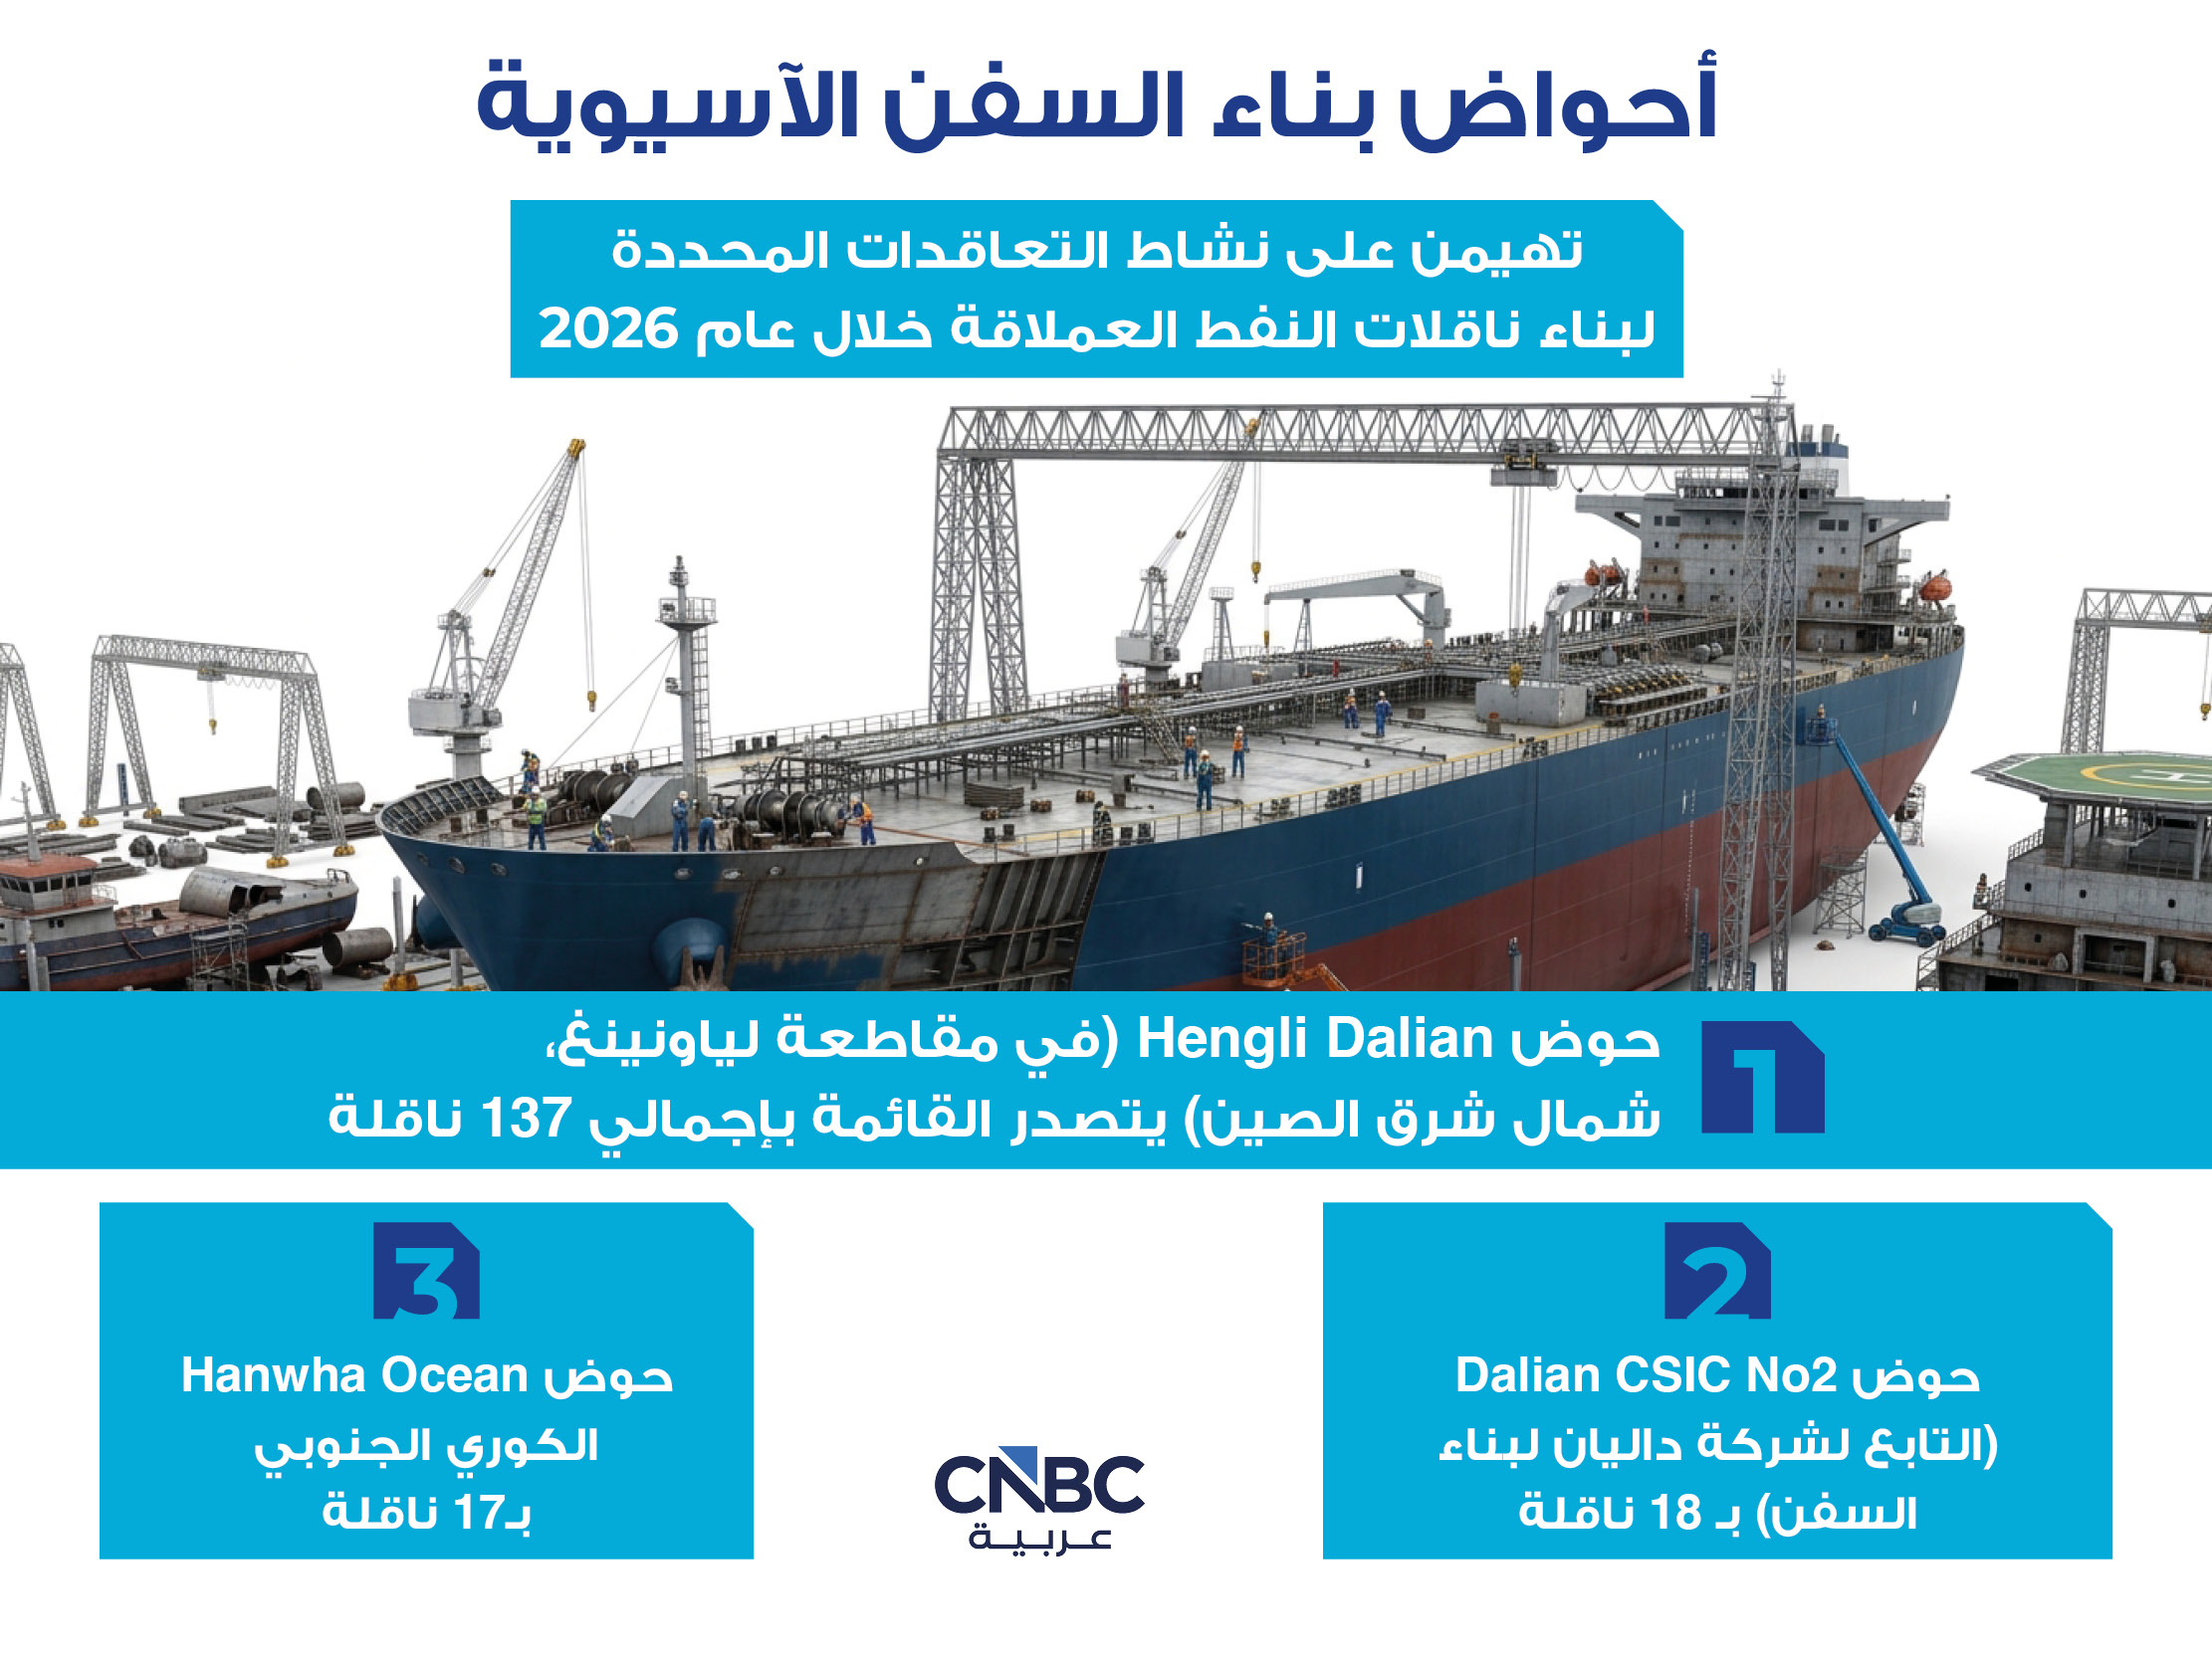
تهيمن أحواض بناء السفن الصينية على نشاط التعاقدات المحددة لبناء ناقلات النفط العملاقة خلال عام 2026.
◾ يتصدر حوض Hengli Dalian (في مقاطعة لياونينغ، شمال شرق الصين) القائمة بإجمالي 137 ناقلة، يليه حوض Dalian CSIC No. 2 (التابع لشركة داليان لبناء السفن) بـ18 ناقلة.
◾ ثم حوض Hanwha Ocean الكوري الجنوبي بـ17 ناقلة.
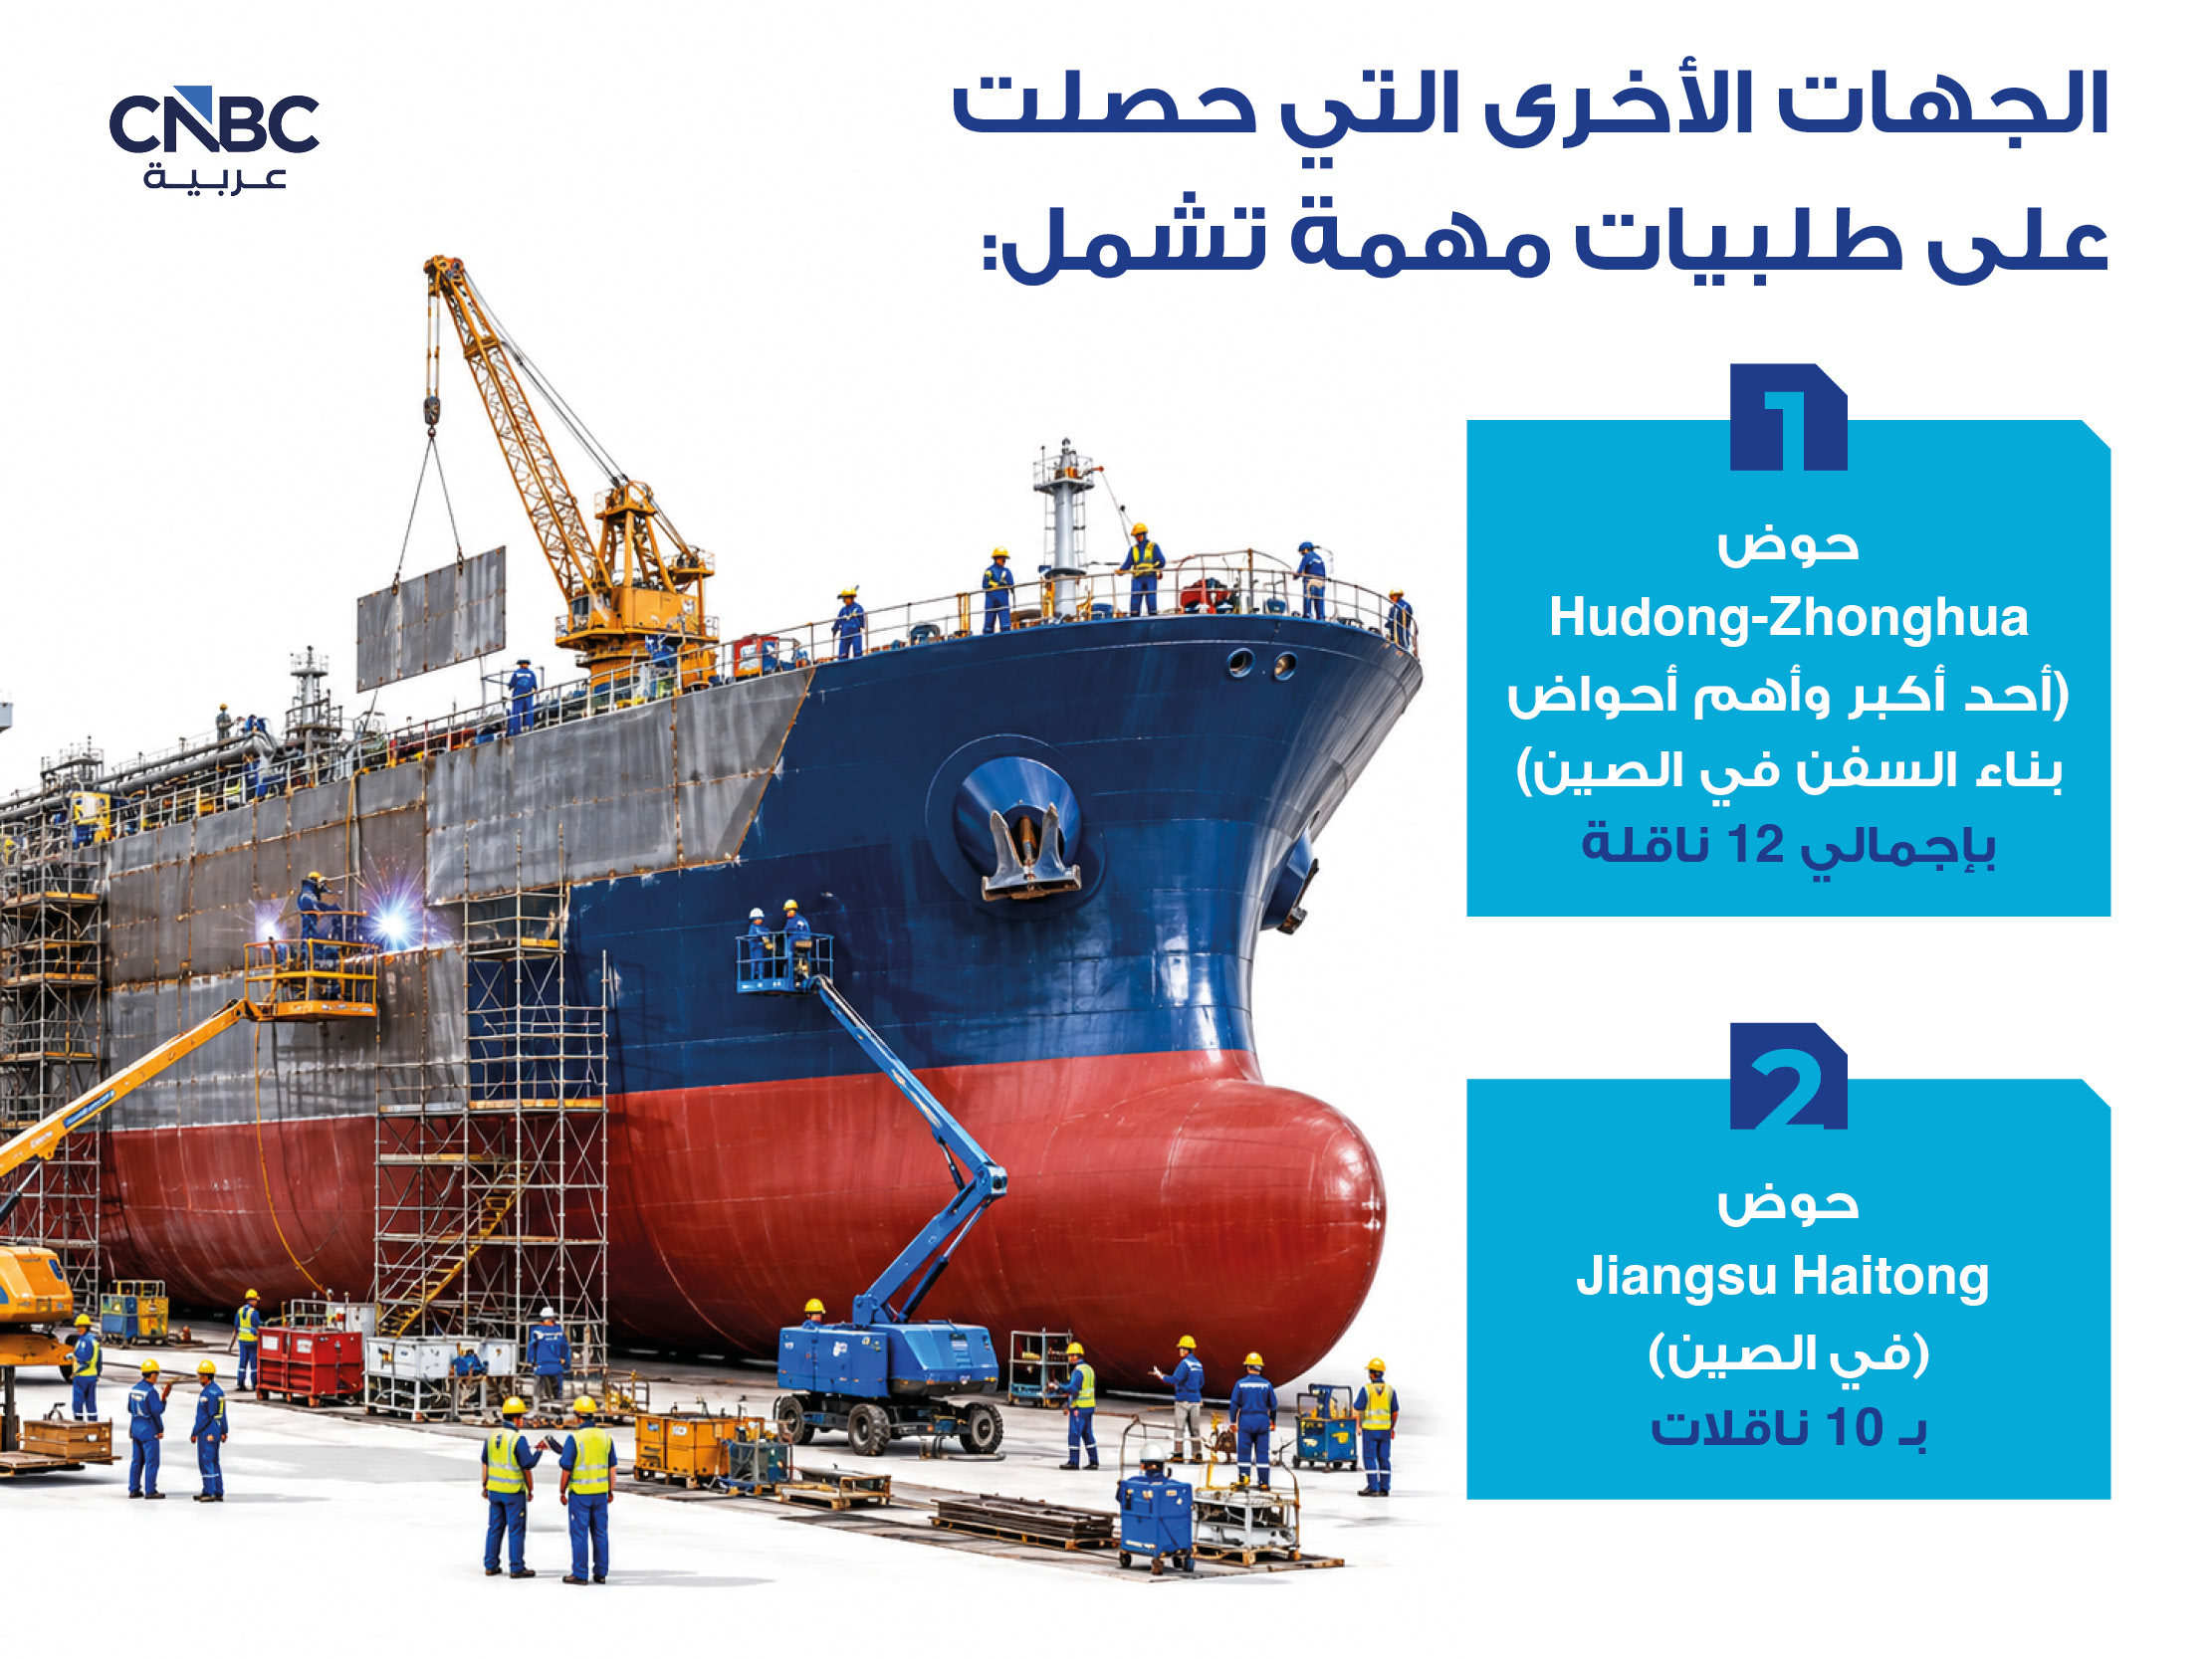
◾ تشمل الجهات الأخرى التي حصلت على طلبيات مهمة حوض Hudong-Zhonghua (أحد أكبر وأهم أحواض بناء السفن في الصين) بإجمالي 12 ناقلة، وحوض Jiangsu Haitong بـ10 ناقلات.
الأسعار وطبيعة المنافسة بين أسواق بناء السفن الآسيوية
في معرض شرحها لحجم نشاط التعاقدات المحددة لبناء ناقلات النفط العملاقة خلال عام 2026، تقول بيرتزيليتو لـ CNBC عربية، إن أسعار العقود المعلنة توفر مؤشرات إضافية على طبيعة المنافسة بين أسواق بناء السفن الآسيوية، على النحو التالي:
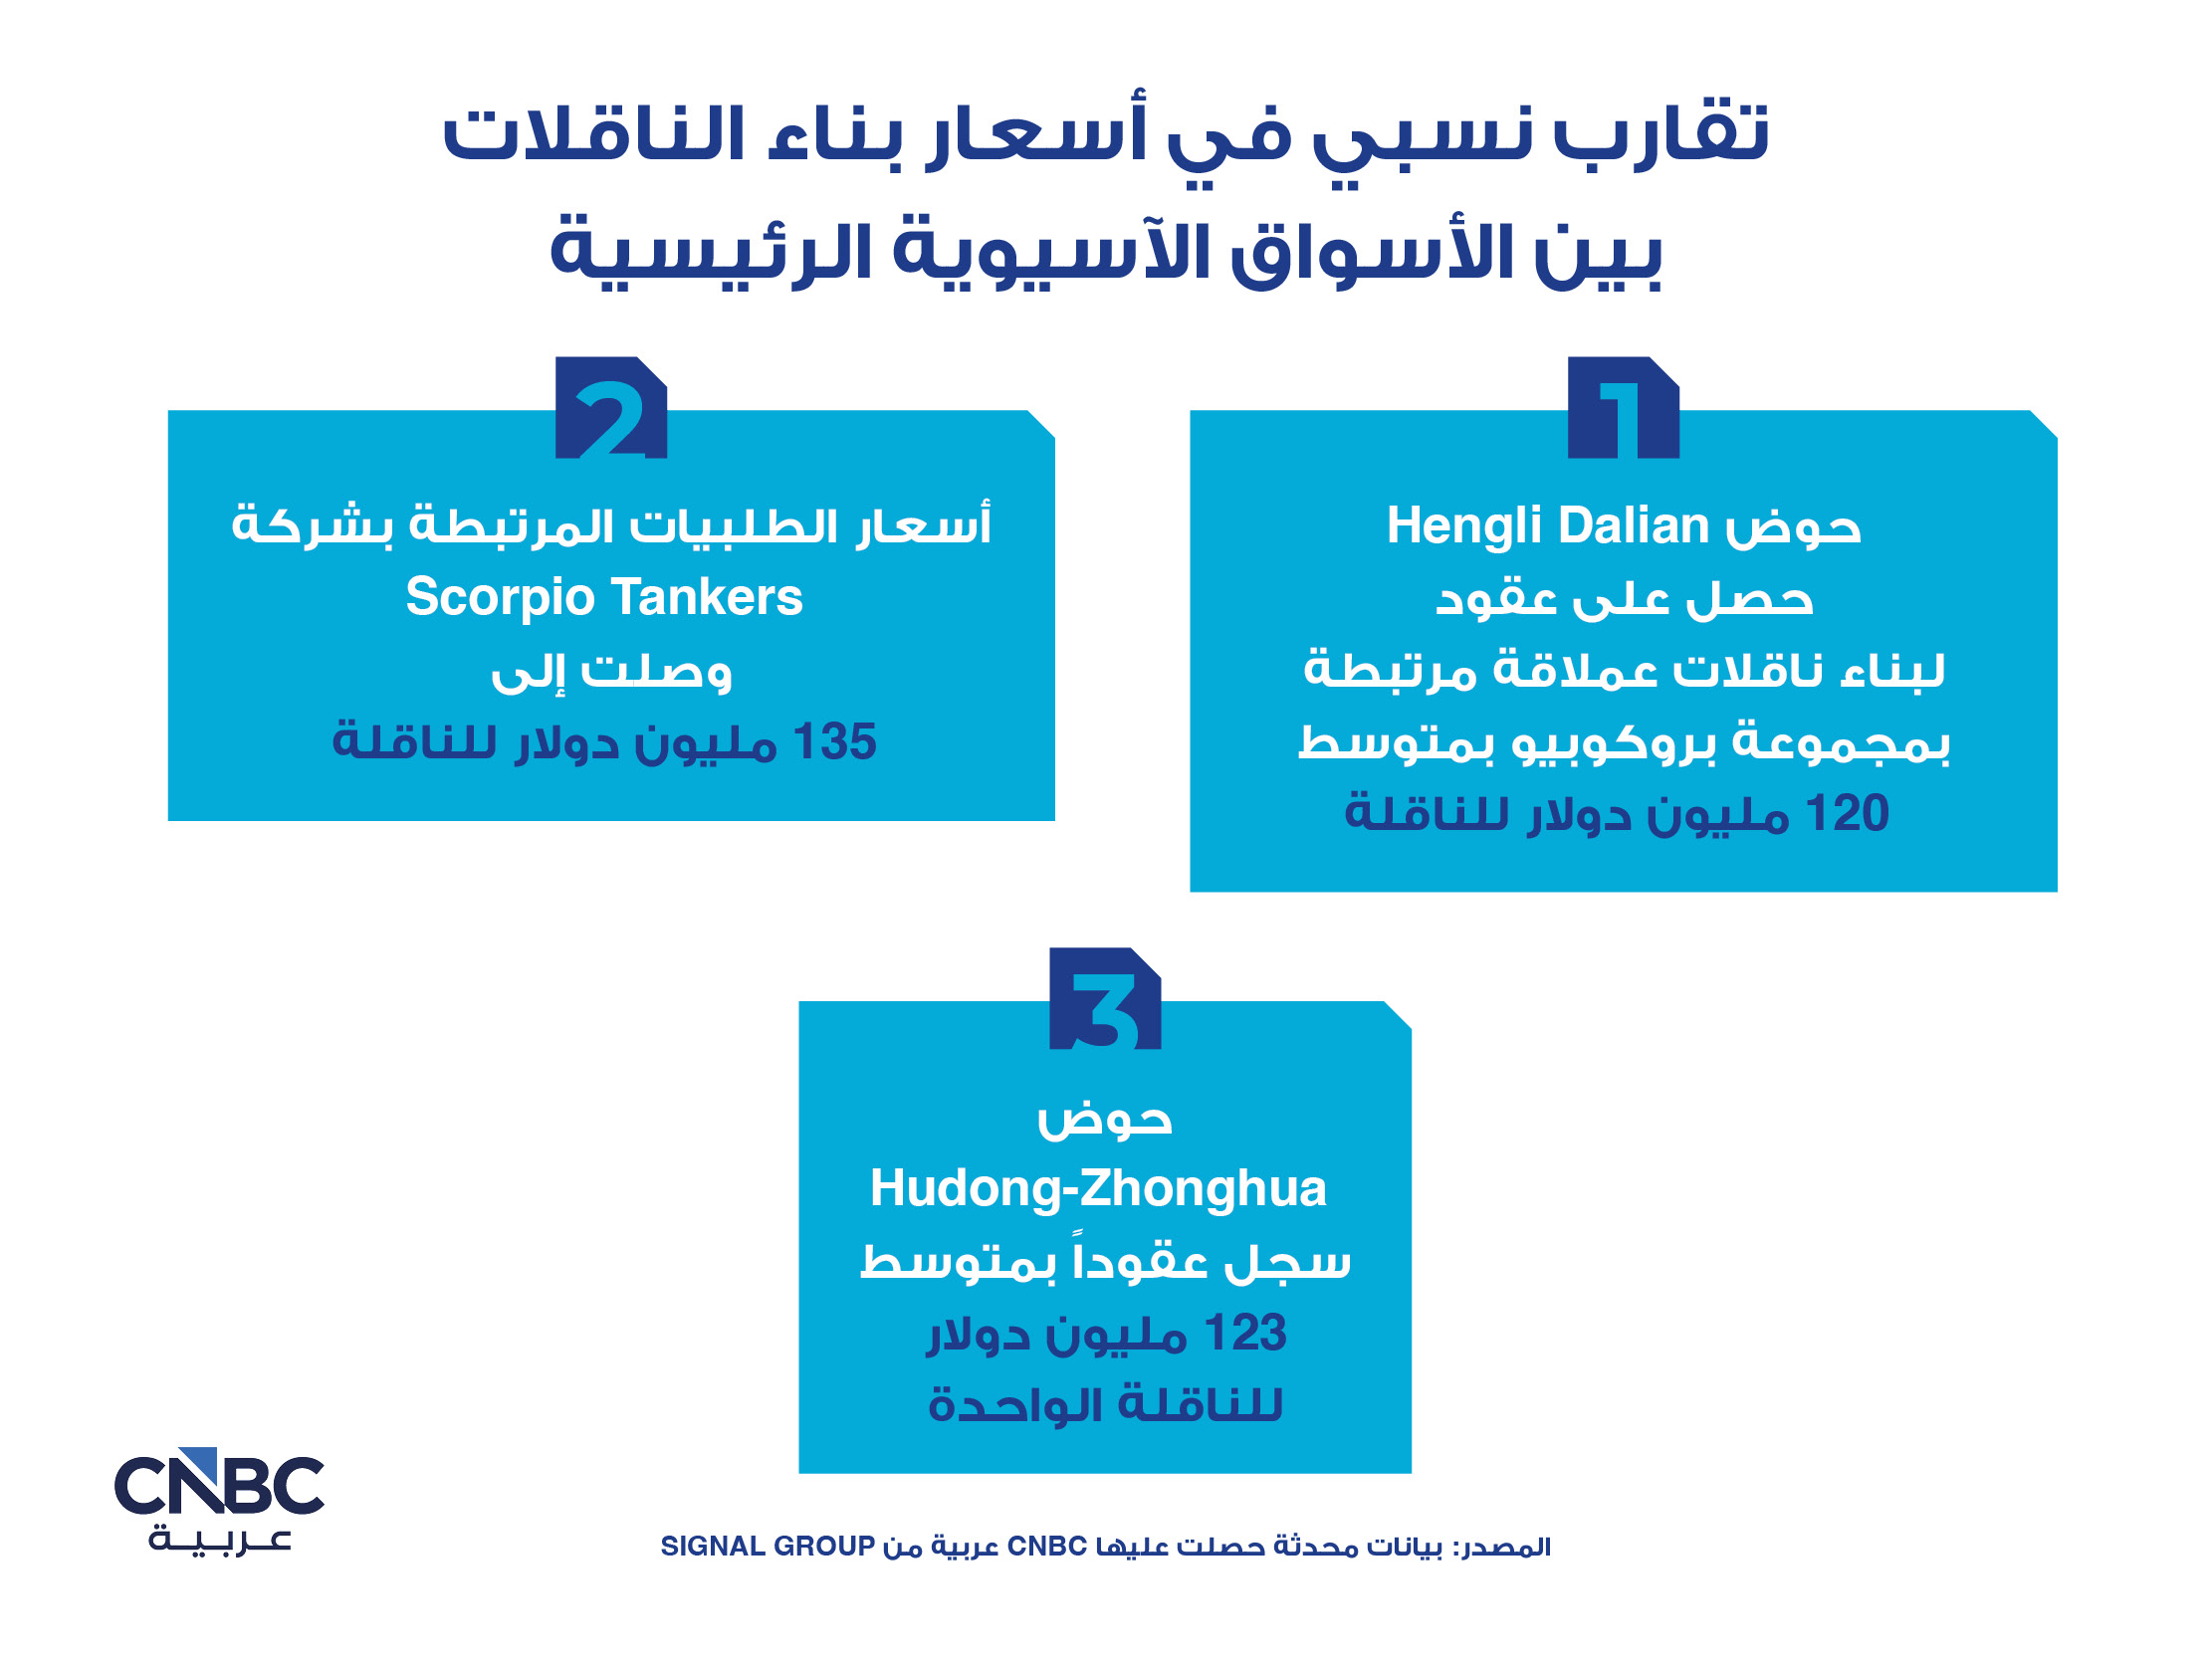
◾ في الصين، حصل حوض Hengli Dalian على عقود لبناء ناقلات عملاقة مرتبطة بمجموعة بروكوبيو (Prokopiou Group)، بمتوسط سعر يبلغ نحو 120 مليون دولار للناقلة الواحدة، في حين وصلت أسعار الطلبيات المرتبطة بشركة Scorpio Tankers إلى 135 مليون دولار للناقلة.
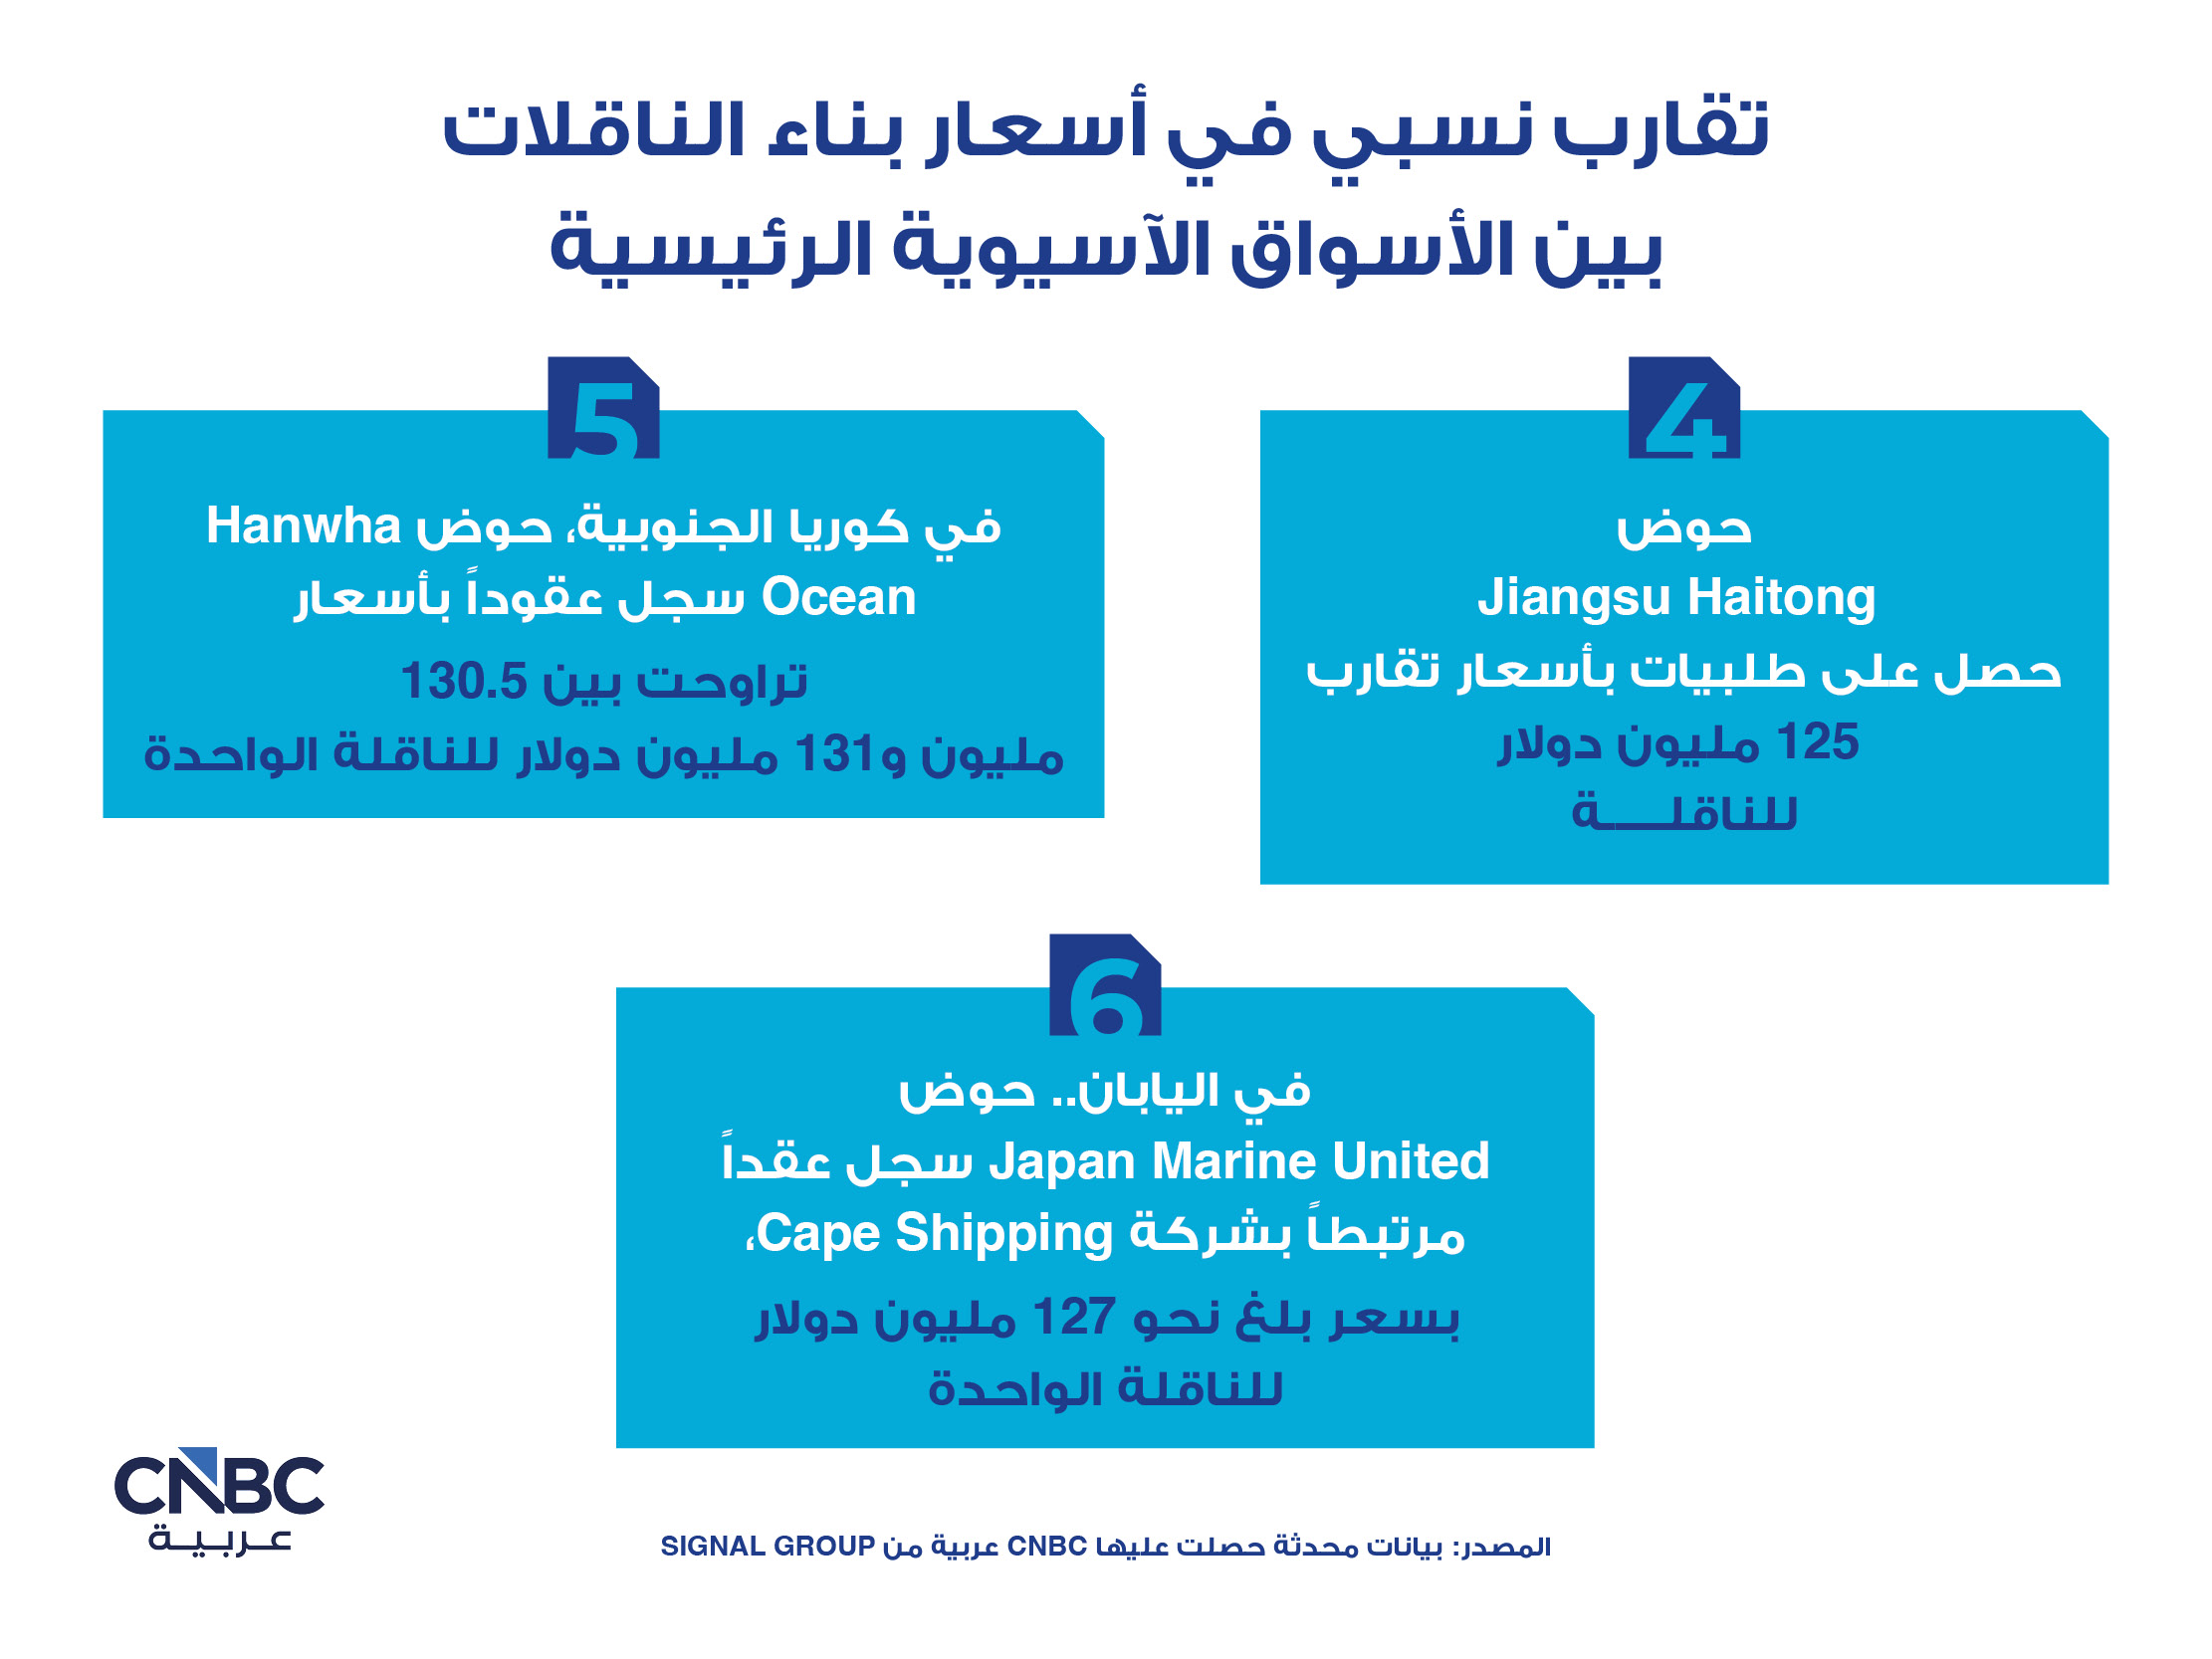
◾ سجل حوض Hudong-Zhonghua عقوداً بمتوسط سعر بلغ 123 مليون دولار للناقلة الواحدة، بينما حصل حوض Jiangsu Haitong على طلبيات بأسعار تقارب 125 مليون دولار للناقلة.
◾ أما في كوريا الجنوبية، فسجل حوض Hanwha Ocean عقوداً بأسعار تراوحت بين 130.5 مليون و131 مليون دولار للناقلة الواحدة، بما في ذلك طلبيات مرتبطة بشركتي DHT Holdings وJP Morgan.
◾ في اليابان، سجل حوض Japan Marine United عقداً مرتبطاً بشركة Cape Shipping، بسعر بلغ نحو 127 مليون دولار للناقلة الواحدة.
وتضيف كبيرة محللي الأسواق في Signal Ocean أن هذه الأمثلة تشير إلى تقارب نسبي في أسعار بناء الناقلات بين الأسواق الآسيوية الرئيسية، رغم وجود فروق تعكس اختلاف شروط التعاقد، والمواصفات الفنية للسفن، وجداول التسليم، مشددة على أنه "لا ينبغي التعامل مع هذه الأسعار باعتبارها عروضاً قياسية قابلة للمقارنة المباشرة، نظراً لاختلاف تفاصيل كل عقد على حدة".
مدى انكشاف الشركات المدرجة
◾ من بين الشركات المدرجة في البورصات، تبرز شركتا China Merchants Energy Shipping وPan Ocean باعتبارهما الأكثر وضوحاً من حيث انكشافهما على طلبيات بناء ناقلات النفط العملاقة التي أمكن تحديدها.
◾ على جانب صناعة بناء السفن، يُعد حوض Hanwha Ocean من أبرز المستفيدين من دورة التعاقدات الحالية، في حين قد تستفيد مجموعات أخرى مدرجة في البورصات، تعمل في قطاع بناء السفن، من خلال شركاتها التابعة وأحواض البناء المرتبطة بها.
لكن بيرتزيليتو تؤكد لـ CNBC عربية في الوقت نفسه على أن "التداعيات المالية تختلف بين شركات بناء السفن ومشغلي ناقلات النفط".
وتستطرد: "بالنسبة لشركات بناء السفن، تسهم العقود الجديدة في تعزيز الإيرادات المستقبلية من أعمال البناء، ورفع معدلات تشغيل أحواض السفن واستغلال طاقاتها الإنتاجية.. أما بالنسبة لمالكي ناقلات النفط، فإن التوسع في الأسطول يمثل التزاماً رأسمالياً كبيراً، فيما تظل العوائد مرهونة بمستويات أسعار شحن الناقلات مستقبلاً، وجداول تسليم السفن، وتكاليف التمويل".
وبالتالي، فإن "زيادة دفتر الطلبيات لا تعني بالضرورة تحسناً في ربحية مشغلي ناقلات النفط، لا سيما إذا دخل عدد كبير من الناقلات الجديدة إلى السوق خلال فترة زمنية متقاربة، بما قد يؤدي إلى زيادة المعروض من طاقة النقل والضغط على مستويات أجور الشحن"، بحسب بيرتزيليتو.
أسباب طفرة طلبيات بناء الناقلات العملاقة
وفي معرض تحليلها لملف الطلب على ناقلات النفط العملاقة، تستعرض كبيرة محللي الأسواق في Signal Ocean، أبرز أسباب طفرة طلبيات بناء الناقلات العملاقة، مشيرة إلى أن الزيادة في الطلبيات تعكس مزيجاً من العوامل، تشمل:
◾ تجديد الأسطول
◾ التحولات طويلة الأجل في الخريطة الجغرافية لتجارة النفط الخام
◾الظروف الاستثنائية التي شهدتها سوق الشحن نتيجة الاضطرابات في منطقة الشرق الأوسط.
وتضيف: "كما أوضحت المتابعة التي تجريها مجموعة Signal Group لأسواق الناقلات، فإن التمييز الأساسي هنا يكمن بين حجم الأسطول العالمي من جهة، والطاقة الاستيعابية المتاحة فعلياً للتشغيل من جهة أخرى"، مشيرة إلى أن "إطالة مسافات الرحلات، وتغير مواقع تمركز الناقلات في رحلات العودة من دون شحنات (Ballast Positioning)، والتأخيرات في الموانئ، والقيود الأمنية، كلها عوامل يمكن أن تستوعب جزءاً من طاقة أسطول الناقلات، حتى في الحالات التي لا ترتفع فيها أحجام النفط الخام المتداولة بالمعدل نفسه.
وقد كان مضيق هرمز محورياً في هذا السياق؛ إذ أثرت القيود المفروضة على العبور، والهجمات على السفن التجارية، وارتفاع تكاليف مخاطر الحرب، على استعداد مالكي الناقلات لتخصيص سفنهم للرحلات المتجهة إلى الخليج العربي، كما زادت من حالة عدم اليقين المحيطة ببرامج تحميل الشحنات، بحسب بيرتزيليتو.
وتقول إنه في الوقت نفسه، يمكن للتحولات في مصادر إمدادات النفط الخام باتجاه حوض المحيط الأطلسي أن تطيل مسافات الرحلات إلى المستوردين الآسيويين، بما يرفع الطلب على النقل البحري محسوباً بالطن-ميل، ويدعم معدلات تشغيل ناقلات النفط العملاقة.
استهداف السفن في مضيق هرمز
وتضيف الاضطرابات الأمنية عاملاً لافتاً إلى معادلة العرض والطلب، مع تعرض عدد من السفن للاستهداف في مناطق التوتر، لا سيما في مضيق هرمز.
ويُظهر مسح أجرته CNBC عربية لبيانات المنظمة البحرية الدولية، أن إجمالي الحوادث "المؤكدة" التي تعرضت لها السفن (السفن والناقلات عموماً وليس ناقلات النفط تحديداً) في مضيق هرمز ومنطقة الشرق الأوسط منذ بدء الأزمة الحالية يصل إلى 129 حادث (البيانات حتى السادس من نوفمبر/ تشرين الثاني) أسفرت عن مقتل 25 من البحارة (الوفيات المؤكدة). أسفرت أغلب هذه الحوادث عن أضرار متفاوتة في جسم السفن.
وتكشف البيانات عن غرق ما لا يقل عن ثلاث سفن/ ناقلات بشكل كلي، من أبرزها الناقلة GFS PRIDE التي تم توثيق غرقها في 13 أكتوبر/ تشرين الأول الماضي، علاوة على ناقلة البضائع CAPE DAO في 23 سبتمبر/ أيلول، علاوة على غرق SAFEEN PRESTIGE في 3 مارس/ آذار الماضي.
كما يُظهر المسح، ترك وهجر 7 سفن في عرض البحر بواسطة أطقمها نتيجة تعرضها لإصابات حرائق وأضرار جسيمة.
يعكس المسح حجم التهديدات والاضطرابات التي طالت منظومة الملاحة البحرية ككل في منطقة مضيق هرمز ومناطق التوتر المرتبطة بها (شملت سفن بضائع عامة وناقلات منتجات وناقلات نفط عملاقة)، نظراً لأن أي استهداف أو حادث أمني في الممرات المائية الحيوية يلقي بظلاله المباشرة على حركة الأسطول العالمي، ويرفع علاوات المخاطر وأقساط التأمين، ويجبر بقية الناقلات على إعادة توجيه مساراتها بغض النظر عن الفئة الفنية للسفينة المستهدفة.
في هذا السياق، يقول رئيس شركة Zenith Enterprise المتخصصة في الخدمات البحرية والاستشارات واللوجستيات، عمرو قطايا، في تصريحات لـ CNBC عربية إن الاضطرابات الجيوسياسية والاستهداف المستمر لناقلات النفط والغاز والمنتجات البترولية تسببت في خروج عدد من السفن من الخدمة، سواء نتيجة تعرضها للقصف أو الغرق أو خضوعها لأعمال الإصلاح والصيانة.
ويوضح أن أعداد السفن (الأكثر تضرراً) تتراوح بين 30 و40 سفينة في منطقة مضيق هرمز، إلى جانب عدد آخر من السفن في البحر الأسود، مشيراً إلى أن حجم الأضرار يختلف بحسب طبيعة الاستهداف وموقع الإصابة؛ ففي بعض الحالات، يؤدي غرق السفينة أو تعرض أجزاء منها للتدمير إلى خروجها من الخدمة بصورة قد تحول دون عودتها إلى العمل مجدداً، بينما تتسبب ضربات أخرى تستهدف مواقع محددة في السفينة في توقفها لفترات تتراوح بين 15 و25 يوماً لإجراء الإصلاحات اللازمة، قبل استئناف نشاطها.
ويضيف أن سيناريو توقف الحرب والاضطرابات قد يمهد لعودة حركة السفن إلى مستويات أكثر طبيعية، إلا أن ذلك لن يعني بالضرورة تراجع الطلب على الناقلات؛ إذ ستحتاج معظم دول العالم إلى إعادة بناء مخزوناتها النفطية إلى مستوياتها المعتادة، بعد الاستنزاف الذي تعرضت له خلال الفترة الأخيرة. كما ستسعى الدول المصدرة للنفط والغاز، ولا سيما دول الخليج، إلى زيادة مستويات إنتاجها لتعويض الإمدادات التي تأثرت بالاضطرابات.
وبناءً على ذلك، يرجح قطايا ألا تكون أعداد الناقلات المتاحة حالياً كافية لتلبية احتياجات السوق خلال الفترة المقبلة، حتى مع توقف الحرب وعودة الملاحة إلى طبيعتها، لافتاً إلى أن بعض الشركات الكبرى في دول الخليج بدأت بالفعل تسلم سفن جديدة، فيما تعمل شركات أخرى في كوريا الجنوبية ودول آسيوية أخرى على بناء ناقلات من المقرر تسلمها خلال الفترة من 2028 إلى 2030، بما يوفر أعداداً إضافية من السفن لتعويض النقص الذي خلفته الاضطرابات الأخيرة.
ويشير إلى أن ارتفاع الطلب على الناقلات يرتبط أيضاً بإحجام عدد من شركات الشحن وملاك السفن عن إرسال ناقلاتهم إلى منطقة الخليج في ظل المخاطر الأمنية، وهو ما يفرض ضغوطاً إضافية على الملاك والشركات المستعدين لمواصلة العمل في المنطقة. وتوقع أن يستمر الضغط على الطلب حتى بعد عودة الأوضاع إلى طبيعتها، بفعل احتياجات إعادة تكوين المخزونات وزيادة الإنتاج، إلى جانب تداعيات خروج عدد من السفن من الخدمة.
إلى متى تستمر طفرة الطلب على الناقلات العملاقة؟
تكشف هذه التطورات التي رصدها قطايا عن جانب إضافي من الضغوط التي تواجه سوق ناقلات النفط، من تلبية احتياجات نقل الإمدادات عبر مسارات أطول أو التعامل مع ارتفاع أحجام التجارة، إلى تعويض السفن التي خرجت من الخدمة، وتوفير طاقات نقل إضافية في ظل إحجام بعض الملاك عن العمل في مناطق التوتر.
ومع ذلك، تظل هذه العوامل مرتبطة بدرجة كبيرة بتطورات جيوسياسية وتشغيلية قد تتغير مع انحسار الاضطرابات وعودة حركة الملاحة إلى طبيعتها.
وفي ظل موجة التعاقدات الجديدة، التي ستبدأ أعداد كبيرة من ناقلاتها في دخول الخدمة خلال السنوات المقبلة، يبرز تساؤل جوهري بشأن قدرة الطلب على استيعاب هذه الطاقات الإضافية، خصوصاً إذا تزامن تسلم السفن الجديدة مع عودة الناقلات المتوقفة إلى العمل وتراجع الاختلالات اللوجستية الحالية. فهل تعكس الطفرة الراهنة تحولاً مستداماً في احتياجات سوق النقل البحري، أم أنها موجة استثنائية قد تنحسر مع عودة الأوضاع إلى طبيعتها؟
في هذا السياق، تقول كبيرة محللي الأسواق في شركة Signal Ocean ماريا ، في حديثها مع CNBC عربية، إن العوامل المذكورة تعد آليات مؤثرة في سوق الشحن البحري، لكنها لا تمثل دليلاً على أن جميع التغيرات الحالية في مسارات التجارة ستستمر إلى أجل غير مسمى، مضيفة: "تمثل الاضطرابات الجيوسياسية عاملاً محفزاً مهماً لطفرة التعاقدات، لكنها لا تقدم تفسيراً كافياً لدورة بناء السفن الجديدة بأكملها".
وتتابع قائلة: "عمر الأسطول، واحتياجات الإحلال والتجديد، والقدرات الإنتاجية لأحواض بناء السفن، وتوقعات المالكين بشأن مستقبل تجارة النفط الخام، كلها اعتبارات تمتد آثارها إلى آفاق زمنية أطول".
وفي المقابل، يعكس جانب من القوة الحالية في سوق الشحن ظروفاً استثنائية، تشمل تغيير مسارات الرحلات، وارتفاع تكاليف التأمين، وانقسام أسطول الناقلات بفعل العقوبات، والقيود المؤقتة على إمكانية الاستفادة من بعض السفن وتشغيلها.
ووفق بيرتزيليتو، فإنه "في حال عودة حركة العبور في الخليج إلى طبيعتها، فقد يؤدي ذلك إلى إعادة إتاحة طاقات نقل فعلية للسوق، حتى قبل دخول الناقلات الجديدة إلى الخدمة".
وهنا يبرز فارق جوهري بين ضيق المعروض في سوق الشحن الفوري حالياً، وبين التوازن المتوقع بين العرض والطلب عند تسليم الناقلات الجديدة مستقبلاً.
عوامل أخرى.. مستويات الطلب المتوقعة
لكن مستقبل سوق ناقلات النفط لا يتوقف على مسار التطورات الجيوسياسية أو عودة طرق الملاحة إلى طبيعتها وحدها؛ إذ تظل مستويات الطلب العالمي على الخام واحتياجات الدول من المخزونات النفطية عوامل مؤثرة في تحديد حجم القدرات المطلوبة لنقل النفط وتخزينه خلال السنوات المقبلة.
في السياق، يتحدث ستيف جوردون هو العضو المنتدب لشركة Clarksons Research، الذراع المتخصصة في البيانات والتحليلات التابعة لمجموعة Clarksons العالمية للخدمات البحرية، في تصريحات خاصة لـ CNBC عربية، عن تباين تأثير الصراع على أسواق ناقلات النفط منذ شهر مارس/ آذار.
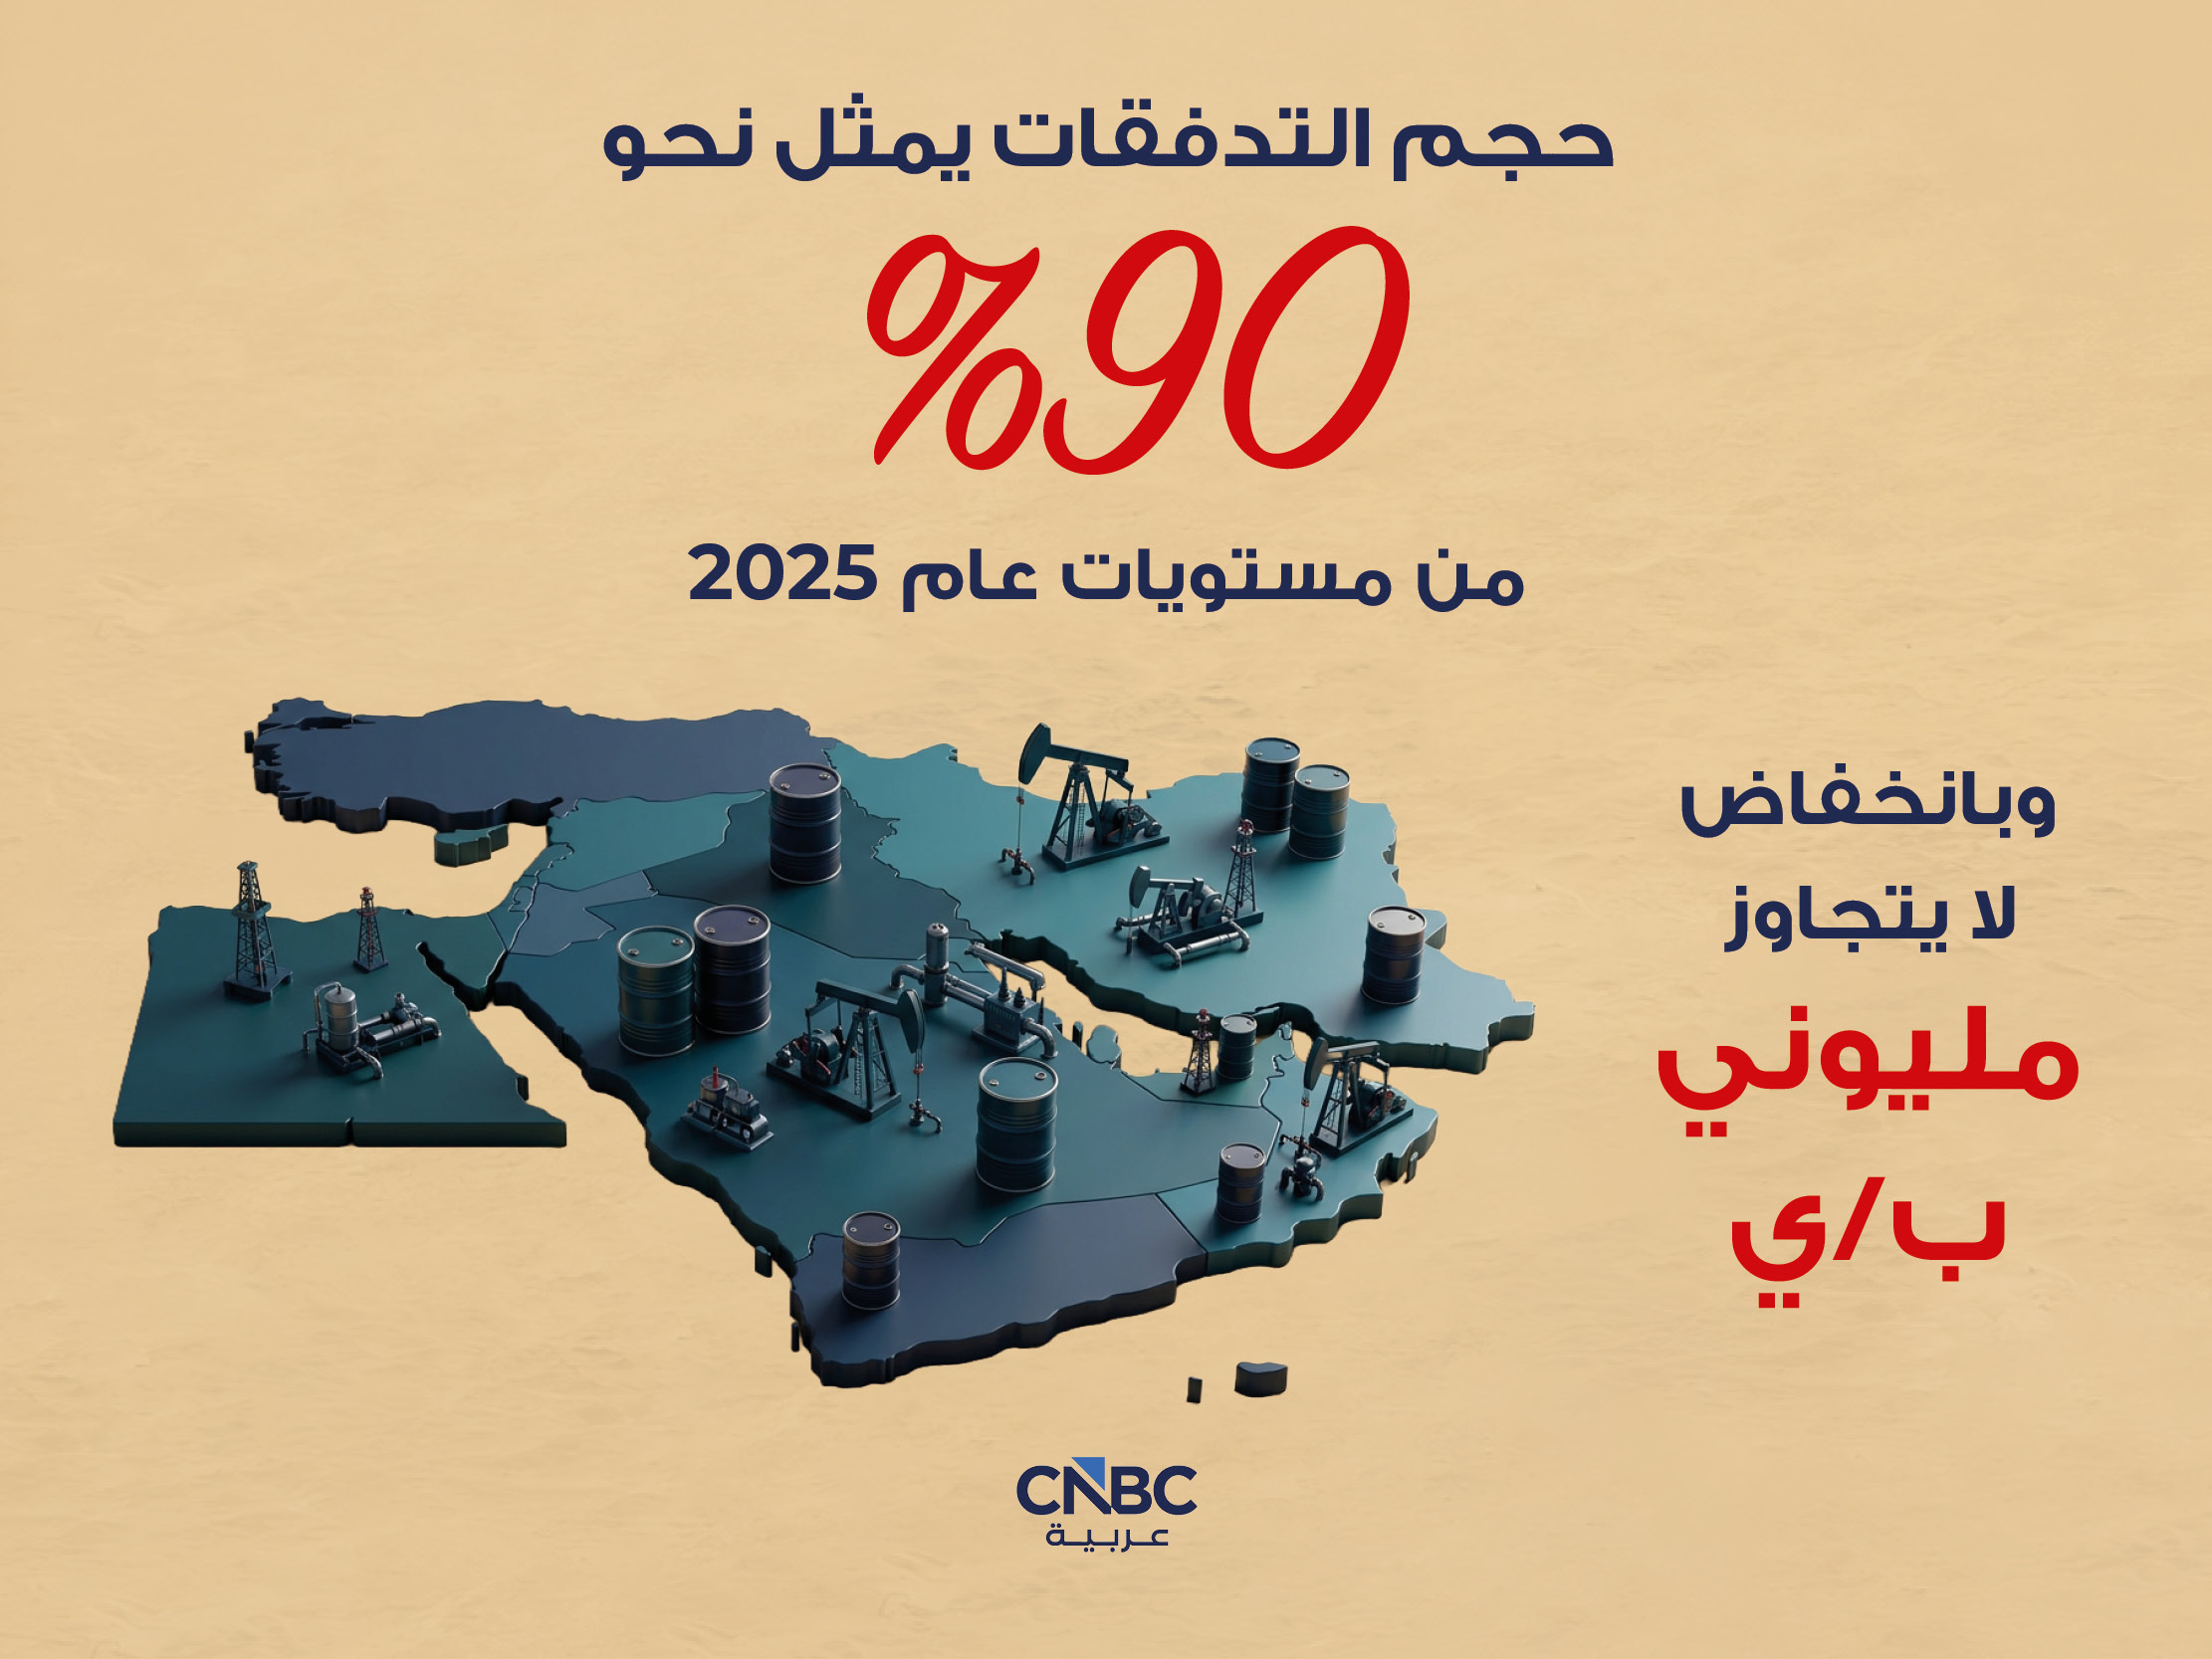
ويقول إنه "في الوقت الراهن، تحسنت أحجام شحنات النفط الخام المغادرة من منطقة الشرق الأوسط إجمالاً، لتصل إلى نحو 90% من مستويات عام 2025، إلا أن العمليات اللوجستية المرتبطة بها أصبحت مختلفة إلى حد كبير.. ويشمل ذلك، على سبيل المثال، استخدام خطوط الأنابيب البديلة المؤدية إلى ينبع، وعمليات النقل المتكرر للنفط باستخدام الناقلات (Shuttling)، وعمليات نقل الشحنات من سفينة إلى أخرى (STS). وفي هذا السياق، يسهم قطاع الشحن البحري في توفير المرونة اللوجستية اللازمة لإيصال النفط إلى الأسواق".
وتتطلب هذه الترتيبات اللوجستية المختلفة استخدام عدد أكبر من السفن، وقطع مسافات أطول، وقضاء فترات انتظار أطول، وهو ما يؤدي إلى زيادة الضغوط على توازنات العرض والطلب في سوق ناقلات النفط، وأسهم في تسجيل مستويات استثنائية لأسعار الشحن البحري وأسعار استئجار الناقلات.
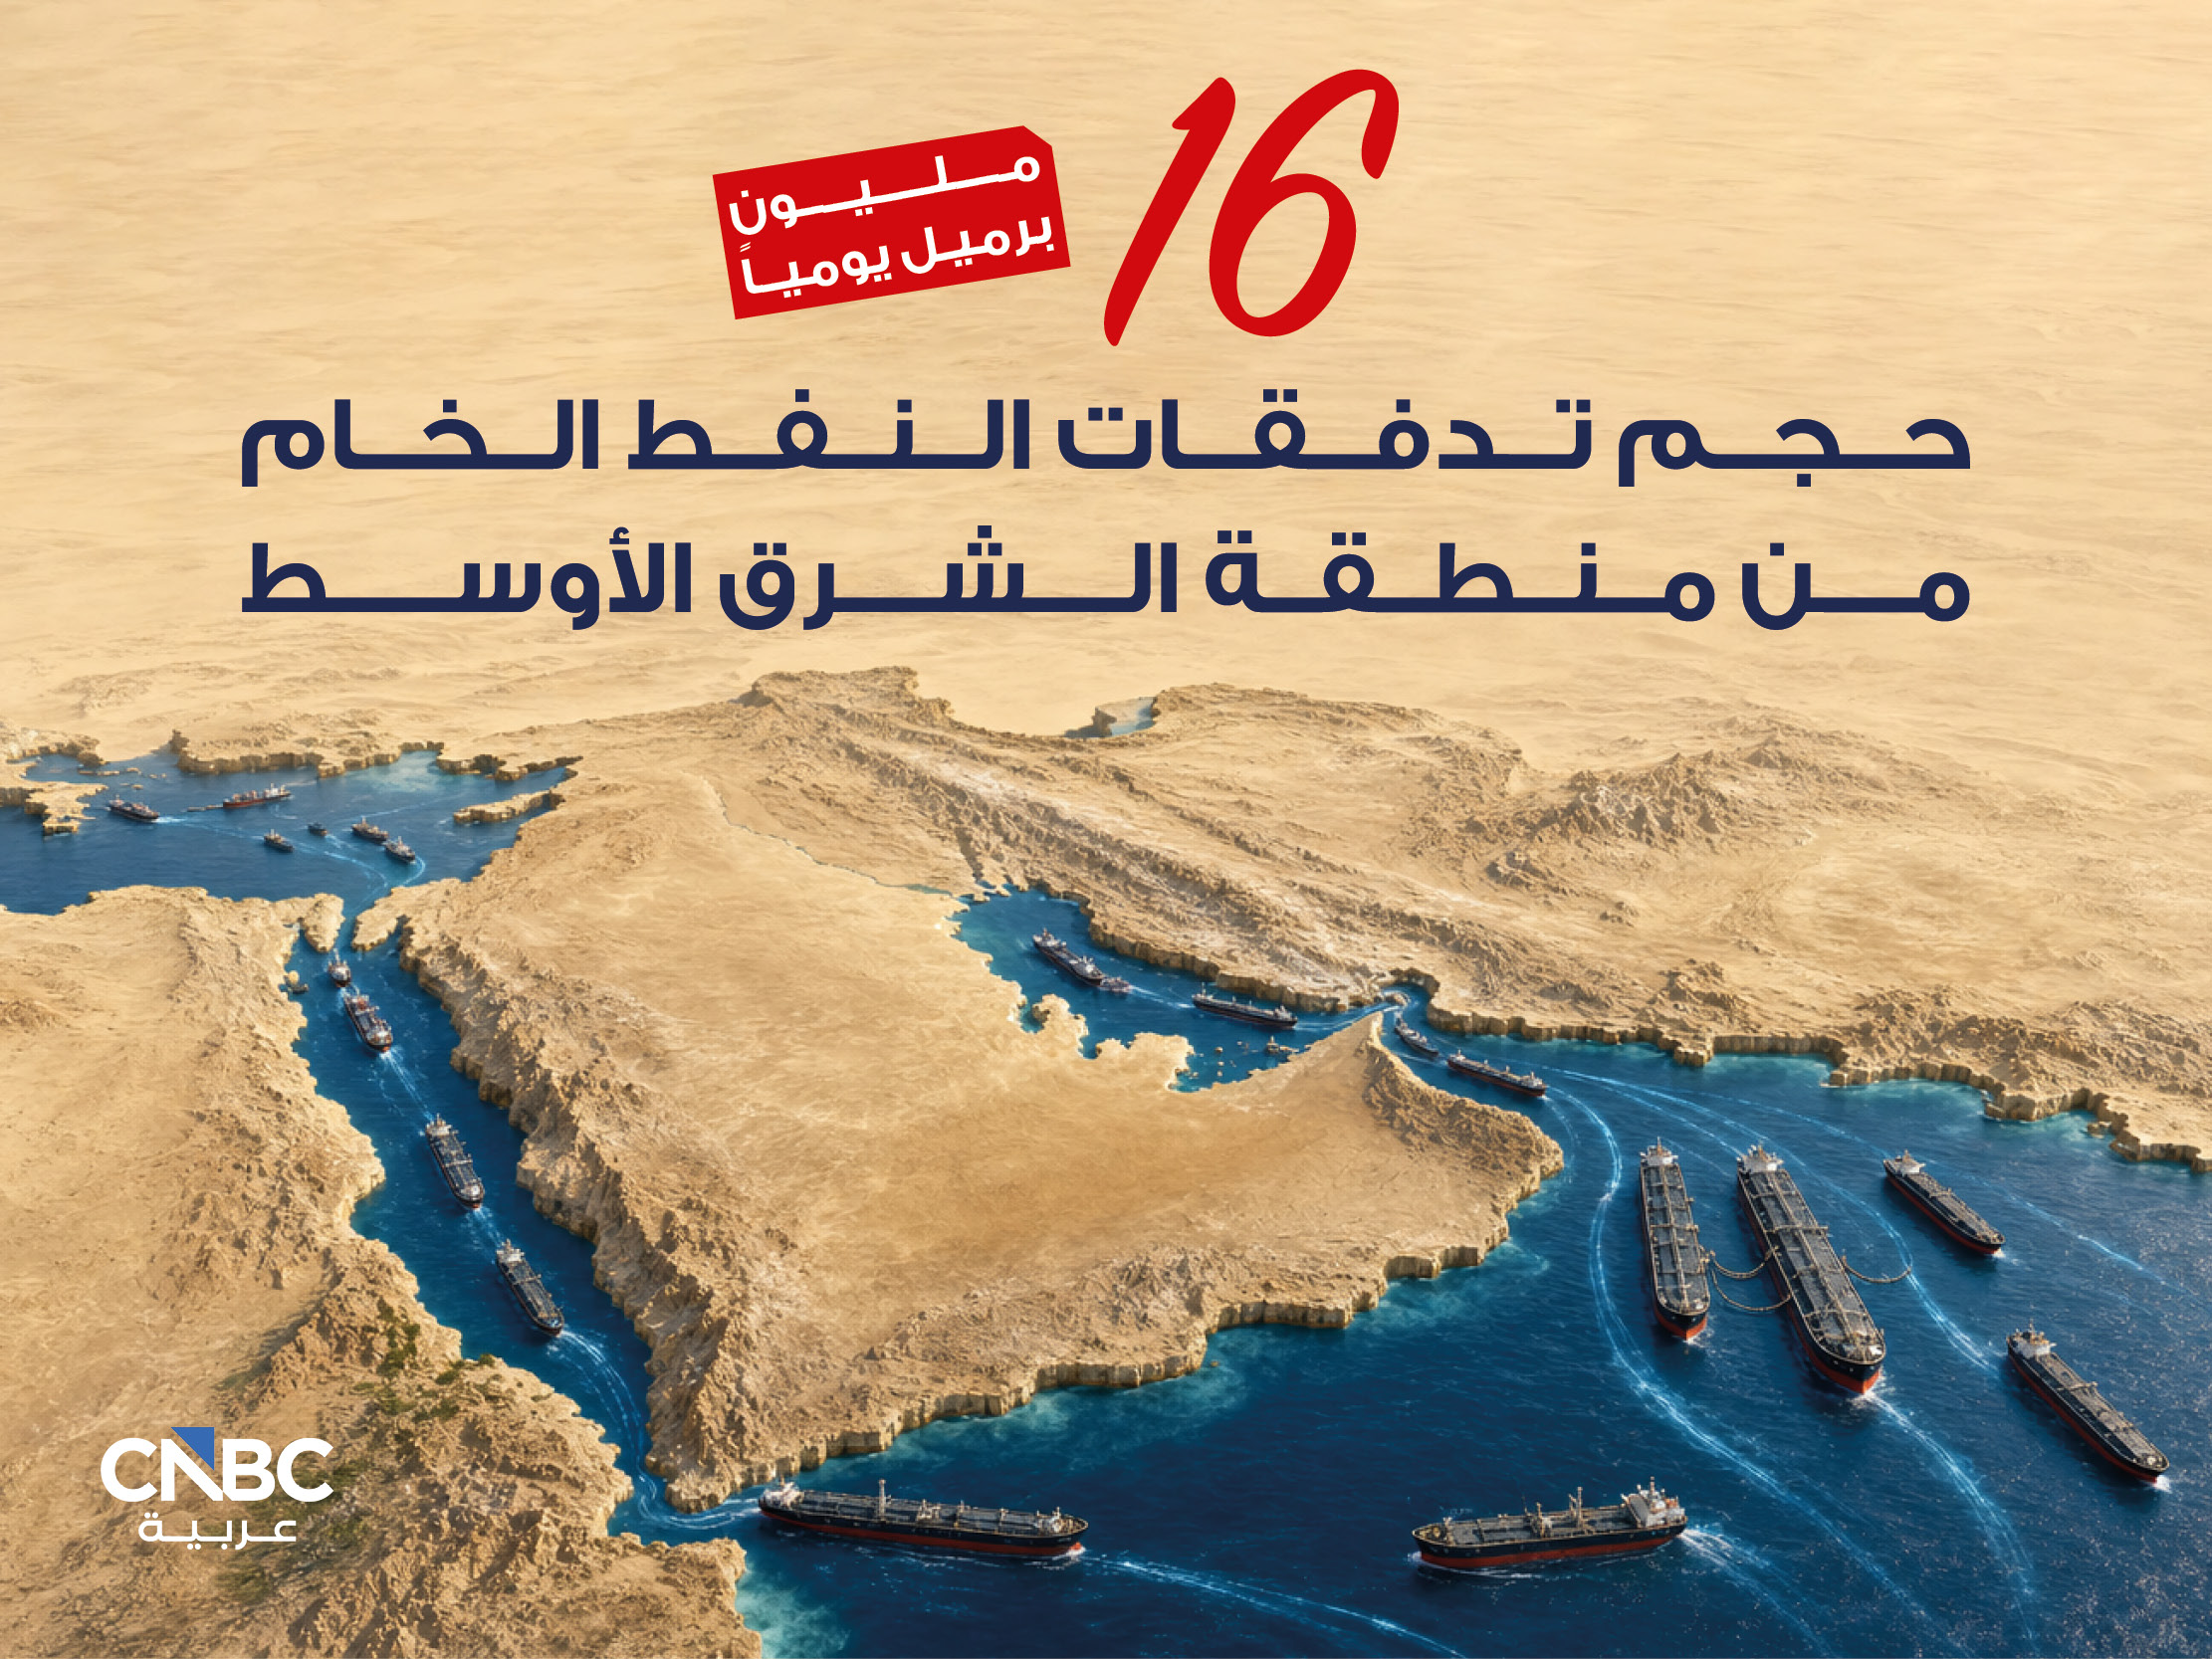
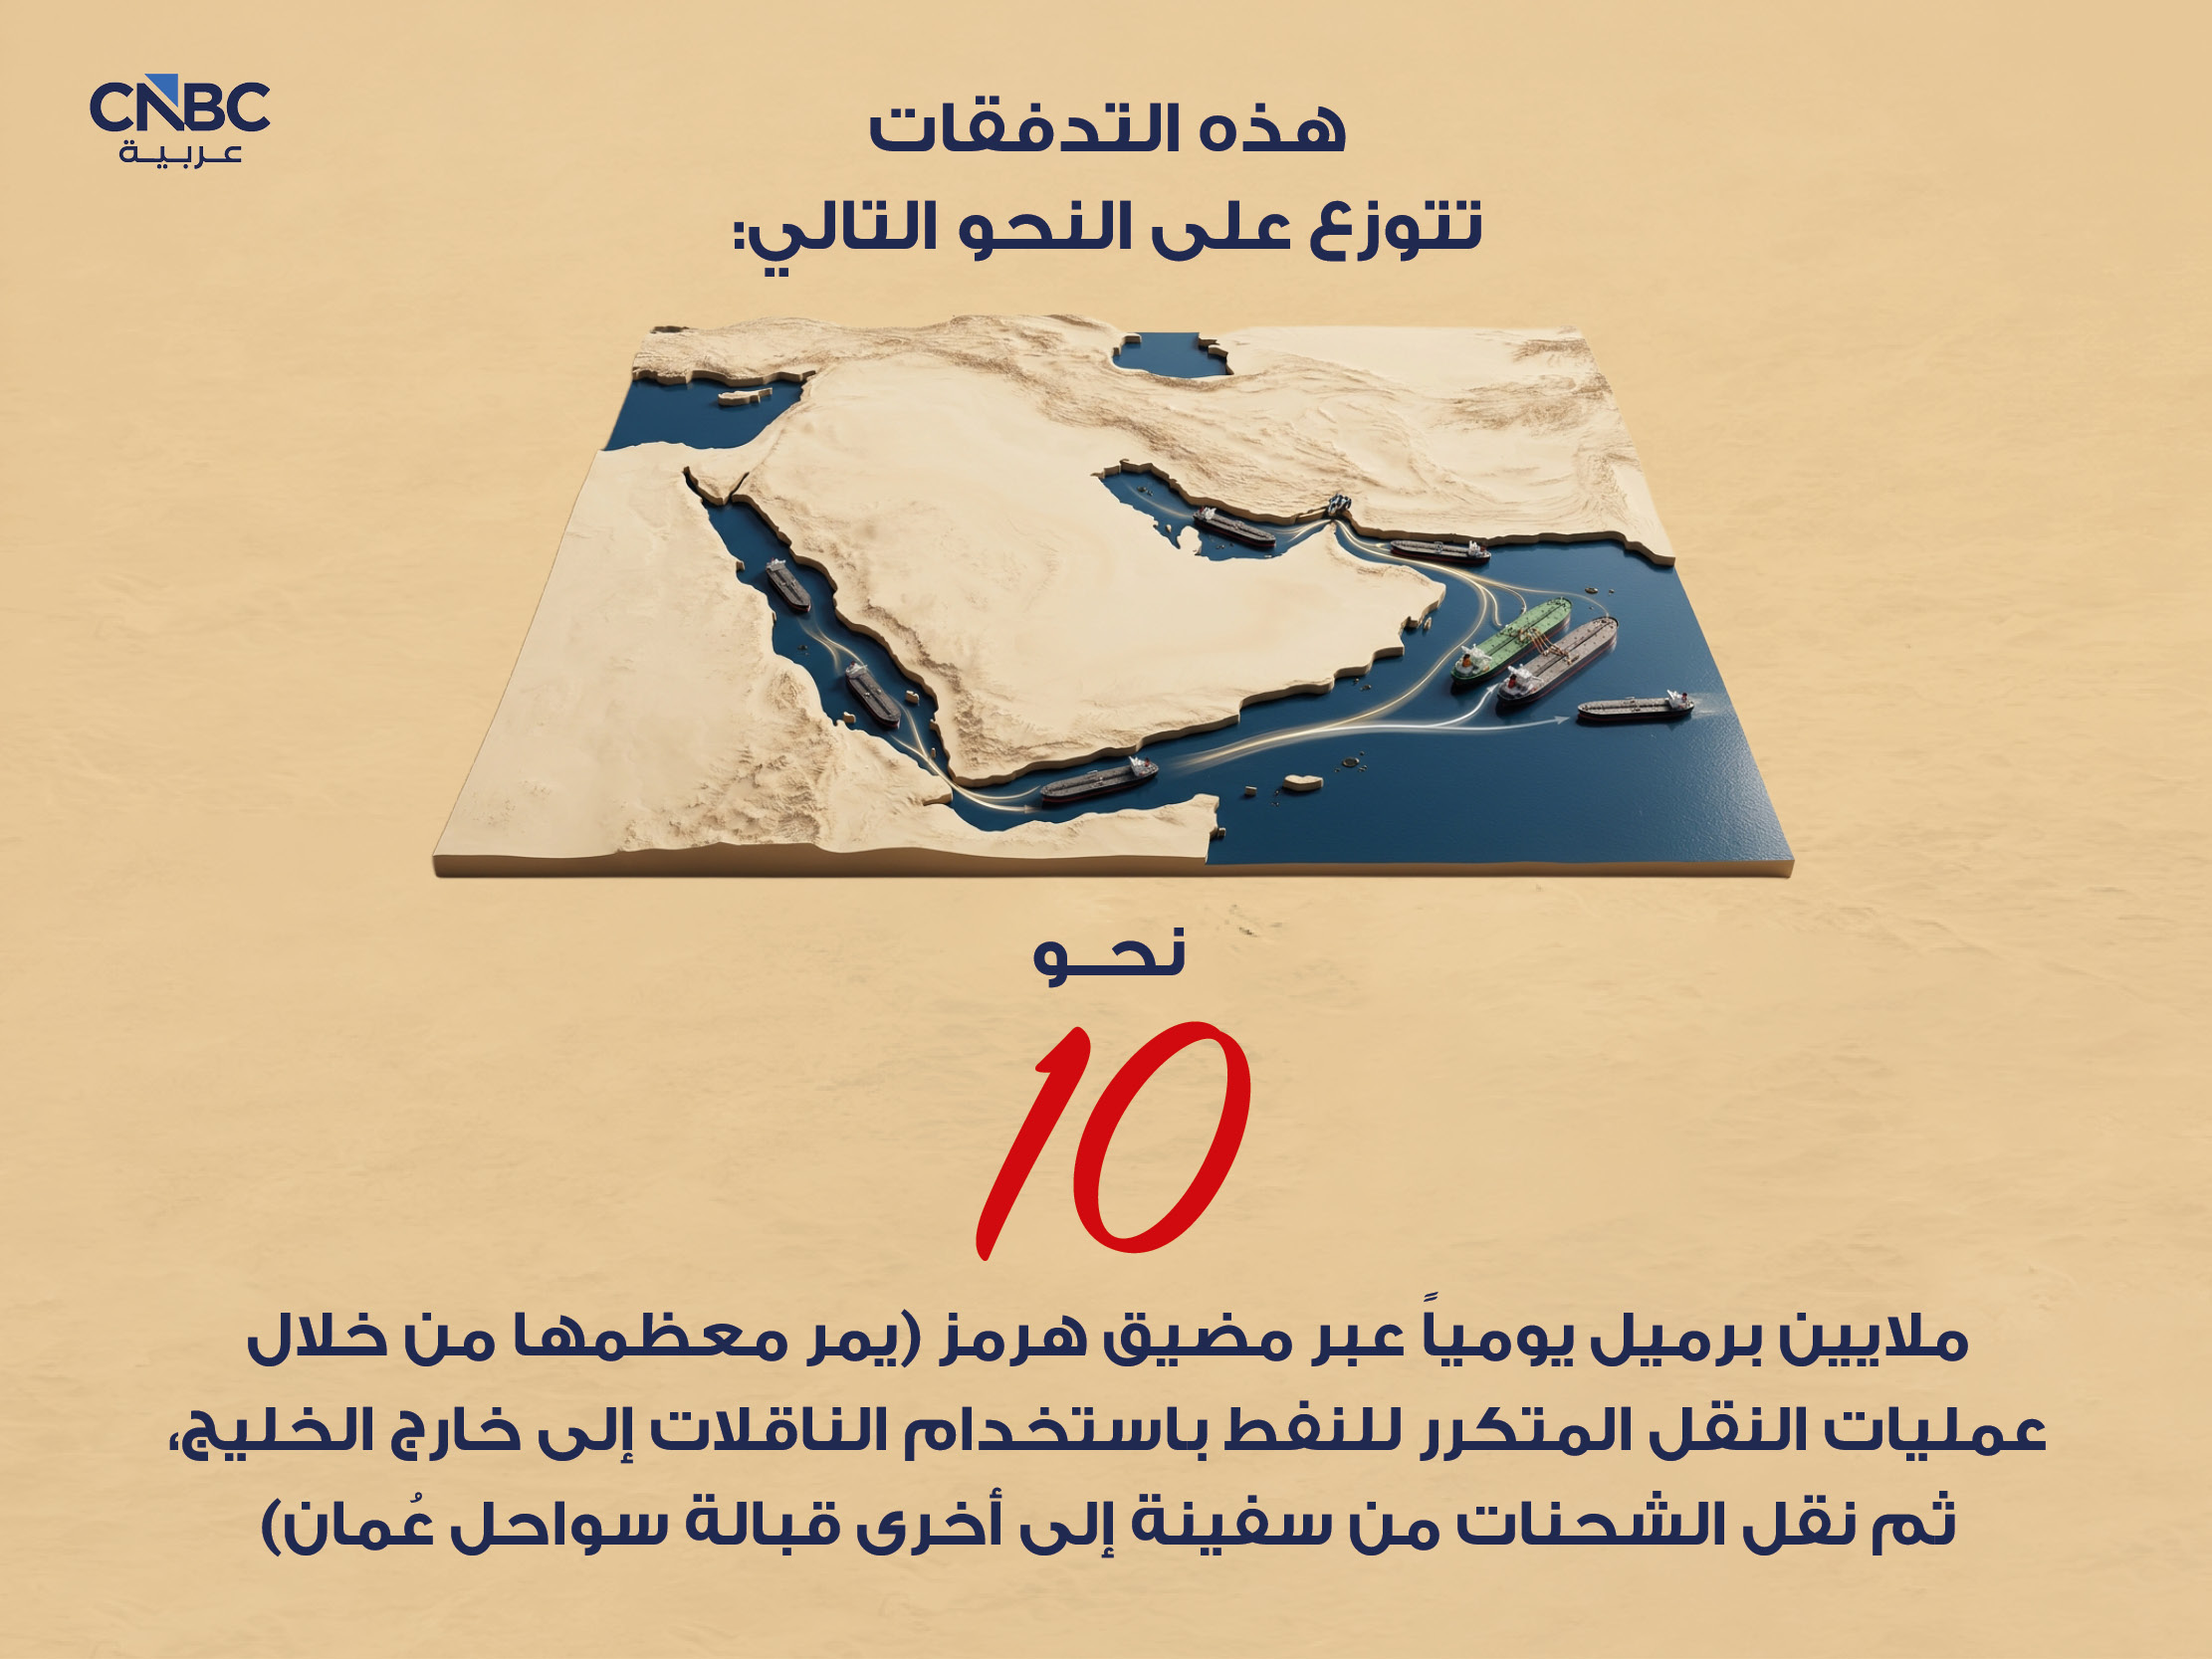
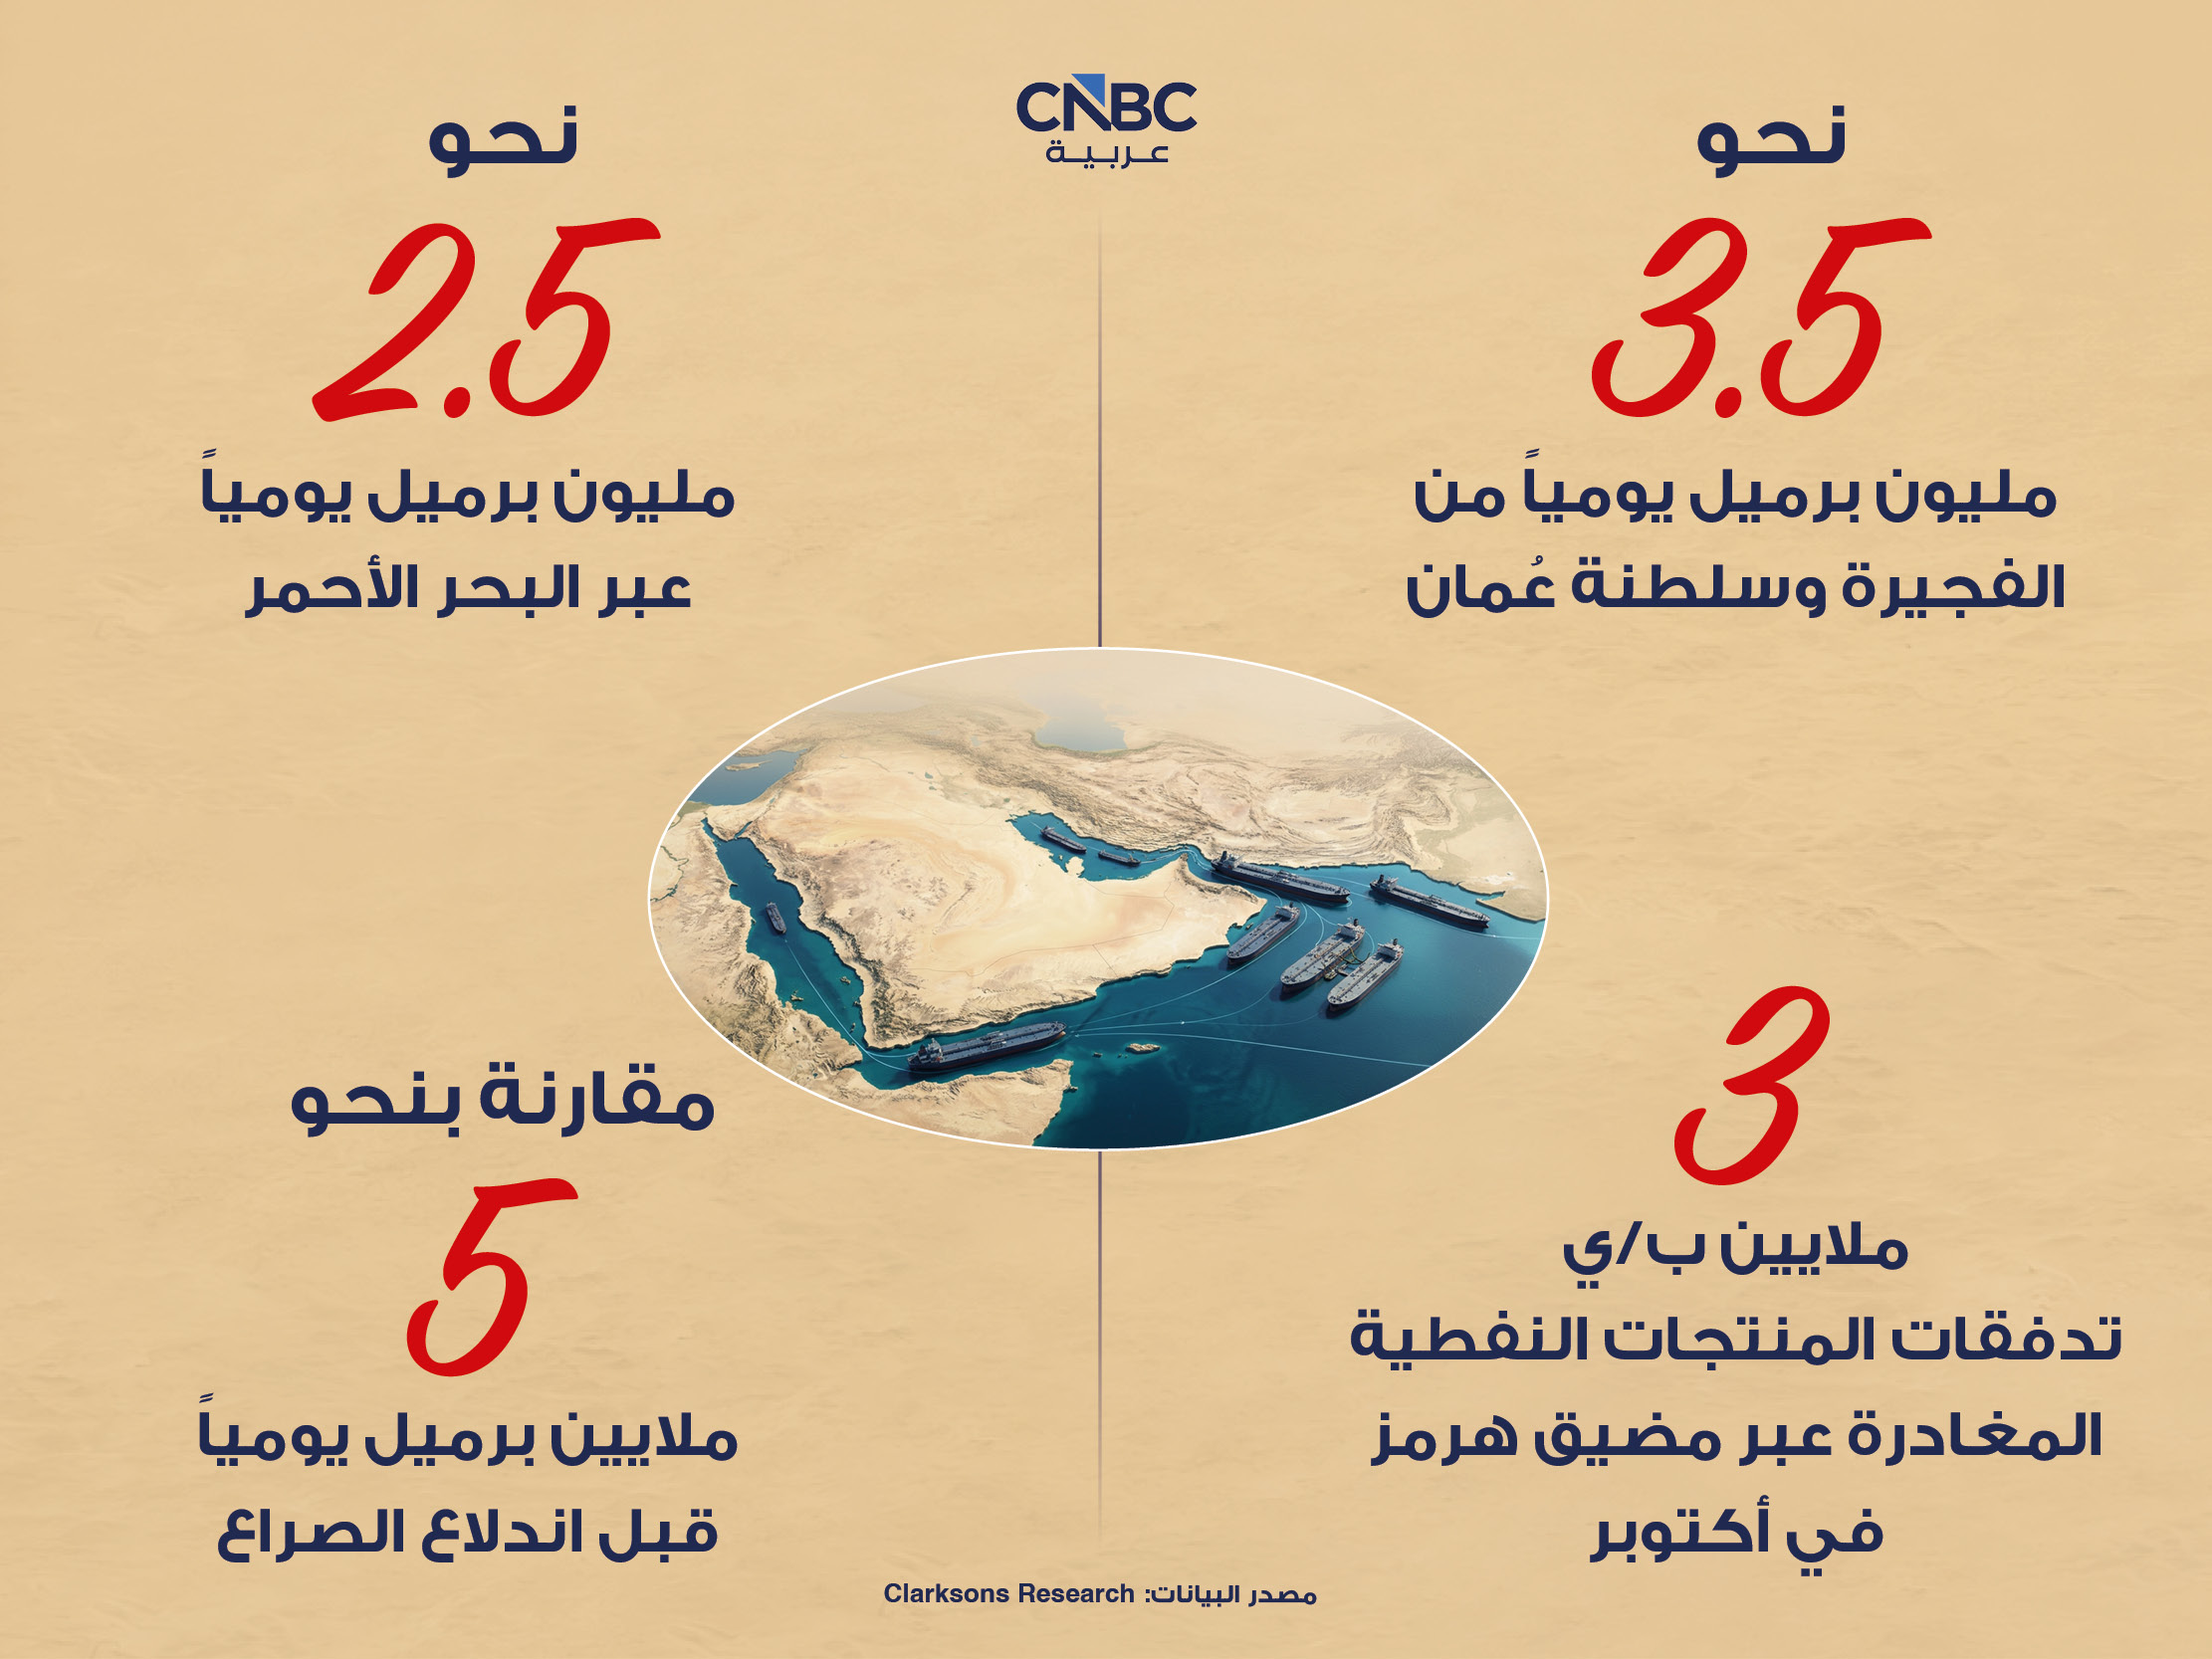
تشير تقديرات Clarksons إلى أن تدفقات النفط الخام من منطقة الشرق الأوسط تبلغ نحو 16 مليون برميل يومياً، بانخفاض لا يتجاوز مليوني برميل يومياً مقارنة بمستويات عام 2025. وتتوزع هذه التدفقات على النحو التالي:
◾ نحو 10 ملايين برميل يومياً عبر مضيق هرمز، يمر معظمها من خلال عمليات النقل المتكرر للنفط باستخدام الناقلات إلى خارج الخليج، ثم نقل الشحنات من سفينة إلى أخرى قبالة سواحل عُمان.
◾ نحو 3.5 مليون برميل يومياً من الفجيرة وسلطنة عُمان.
◾نحو 2.5 مليون برميل يومياً عبر البحر الأحمر.
أما تدفقات المنتجات النفطية المغادرة عبر مضيق هرمز، فقد قُدّرت بنحو 3 ملايين برميل يومياً في أكتوبر، مقارنة بنحو 5 ملايين برميل يومياً قبل اندلاع الصراع.
وإلى ذلك، يضيف جوردون: شهدت أسعار شحن ناقلات النفط الخام تراجعاً خلال الأسبوع الماضي، رغم استمرارها عند مستويات استثنائية تتجاوز متوسط السنوات العشر الماضية بأكثر من عشرة أضعاف. وبلغ متوسط العائد اليومي العالمي لناقلات النفط العملاقة (VLCC) نحو 519 ألف دولار في نهاية الأسبوع، بانخفاض قدره 20% مقارنة بمستوياته المسجلة في نهاية أكتوبر.
ويوضح أن أسواق ناقلات النفط وصلت إلى مستويات استثنائية، ولذلك قد تشهد بعض التراجع إذا أصبحت بعض الترتيبات اللوجستية أكثر رسوخاً أو بدأت العودة تدريجياً إلى أنماط التشغيل الطبيعية.
التوقعات المستقبلية للطلب على الناقلات
بحسب العضو المنتدب لشركة Clarksons Research، فإنه على صعيد التوقعات المستقبلية في ظل استقرار الأوضاع نسبياً في الشرق الأوسط، يُرجح أن تواصل أحجام تجارة النفط الخام التعافي إجمالاً، وقد يكون إعادة بناء المخزونات أحد العوامل المحفزة لذلك. وفي المقابل، قد تتراجع بعض أوجه القصور اللوجستي والترتيبات التشغيلية غير التقليدية التي شهدها العام الحالي، مثل عمليات النقل المتكرر للنفط باستخدام الناقلات وصادرات ينبع، وإن كان من المرجح أن يستمر بعضها بصورة أو بأخرى.
وتبعاً لذلك، فقد تواجه أسواق الناقلات بعض الضغوط التراجعية على المدى المتوسط نتيجة زيادة تسليمات السفن الجديدة، إذ يُتوقع أن ينمو أسطول ناقلات النفط الخام بنسبة 8% في عام 2028.
لكن في المقابل، قد تسهم عدة عوامل في إبقاء أسواق ناقلات النفط الخام عند مستويات مرتفعة مقارنة بمعدلاتها التاريخية خلال العام المقبل، من بينها إعادة تكوين المخزونات النفطية بعد السحوبات القياسية من المخزونات خلال عام 2026، واتجاهات زيادة مسافات النقل البحري، بما يشمل التوسع في إنشاء خطوط الأنابيب التي تتيح تجاوز مضيق هرمز، واستمرار نمو تدفقات النفط من منطقة المحيط الأطلسي إلى آسيا، فضلاً عن تأثيرات عمليات الاندماج والتوحيد في سوق ناقلات النفط العملاقة ، بحسب جوردون.
وتجدر الإشارة إلى أن أسعار الشحن كانت مرتفعة نسبياً خلال الفترة الأولى من العام، حتى قبل اندلاع الصراع.
بيانات Clarksons عن شهر أكتوبر:
◾ أسواق ناقلات النفط واصلت تسجيل مستويات غير مسبوقة خلال أكتوبر؛ إذ بلغ متوسط العائد اليومي للناقلات مستوى قياسياً تجاوز 300 ألف دولار في أوائل الشهر
◾ رغم بعض التراجع خلال النصف الثاني من أكتوبر، استقر العائد عند نحو 250 ألف دولار يومياً، مقارنة بمتوسط 25 ألف دولار يومياً خلال السنوات العشر الماضية
◾ سُجلت مستويات قياسية جديدة في ظل قوة كبيرة عبر جميع فئات ناقلات النفط الخام الكبيرة، مدفوعة بزيادة تدفقات النفط من الشرق الأوسط وأوجه القصور في سلاسل إمداد النفط
◾ ارتفع العائد اليومي العالمي لناقلات النفط العملاقة إلى نحو 800 ألف دولار، ورغم تراجعه بنحو 250 ألف دولار ليصل إلى 540 ألف دولار يومياً بحلول أواخر أكتوبر، فإنه لا يزال عند مستويات مرتفعة للغاية
◾ شهدت أسواق ناقلات المنتجات النفطية مزيداً من المكاسب خلال أكتوبر، في ظل ارتفاع أحجام الصادرات، سواء من منطقة الخليج أو من آسيا مع زيادة إمدادات النفط الخام، إلى جانب استمرار ارتفاع مستويات تشغيل ناقلات LR2 في نقل الشحنات النفطية غير النظيفة (النفط الخام والمنتجات النفطية الثقيلة)
◾ بلغ متوسط العائد اليومي لناقلات المنتجات النفطية أكثر من 80 ألف دولار، مقارنة بمتوسط 20 ألف دولار يومياً خلال السنوات العشر الماضية.
زيادة الطلب على النفط
في سياق متصل، يرى خبير النفط شريف محسن، أن انتهاء حرب إيران قد لا يعني بالضرورة تراجع الطلب على ناقلات النفط، مرجحاً أن تشهد السوق احتياجات إضافية للنقل والتخزين، مع اتجاه الدول إلى تعويض المخزونات النفطية التي استُهلكت خلال الأزمة، وبناء احتياطيات إضافية تحسباً لأي اضطرابات مستقبلية.
ومن عمان، يقول لـ CNBC عربية، إنه من المتوقع أن يزداد الطلب على النفط بعد انتهاء الأزمة الأميركية الإيرانية، لعدد من الأسباب، من بينها:
◾ سد احتياجات البلدان.
◾ تعويض المخزونات النفطية التي استهلكت.
◾ تخزين كميات نفط إضافية تحسباً لأي طارئ.
ويشدد على أنه "من المرشح أن تكون ناقلات النفط VLCC هي المسؤولة (عن نقل وتخزين الكميات الإضافية من النفط، نظراً لقدرتها الاستيعابية الكبيرة)، موضحاً أن "السوق النفطية ستحتاج إلى قدرات نقل وتخزين أكثر، وعليه ستبقى سوق الناقلات مزدهرة"، في تقديره.
ويقول إن "الطلب على النفط سينمو بشكل تدريجي سنوي.. وبالتالي، فطالما استمر نمو الطلب على النفط فسوق الناقلات سيستمر بالنمو".
وكانت منظمة أوبك -في يونيو/ حزيران الماضي- قد رفعت تقديراتها لنمو الطلب على النفط بـ 19 مليون برميل يومياً، إلى 124 مليون برميل يومياً بحلول منتصف القرن الجاري، وذلك مقارنة مع 105 مليون برميل في 2025.
وتزيد هذه التوقعات بأكثر من مليون برميل يومياً عن التقديرات السابقة للمنظمة والصادرة في يوليو/ تموز من العام الماضي، والمقدرة بنحو 123 مليون برميل يومياً.
وكانت وكالة الطاقة الدولية قد أشارت في تقديرات سابقة إلى توقعات بنمو الطلب على النفط إلى 113 مليون برميل يومياً بحلول 2050 (وهو سيناريو يأخذ في الاعتبار السياسات الحكومية القائمة وليس التطلعات لتحقيق الأهداف المناخية).
تابعونا على منصات التواصل الاجتماعي