الفدرالي "يشتري الوقت".. لكن التضخم قد يفرض كلمته في ديسمبر

الفدرالي "يشتري الوقت".. لكن التضخم قد يفرض كلمته في ديسمبر


عاصم منصور
رئيس الأبحاث للمنطقة العربية في HFM
حين صدرت بيانات التضخم الأمريكية لشهر سبتمبر، بدا للحظة أن الاحتياطي الفدرالي لن يملك ترف الانتظار. فقد ارتفع التضخم الأساسي بنسبة 0.3% على أساس شهري، وقفزت معه رهانات رفع الفائدة في أكتوبر إلى ما فوق 50%. لكن الأيام التالية حملت رواية مختلفة تمامًا.
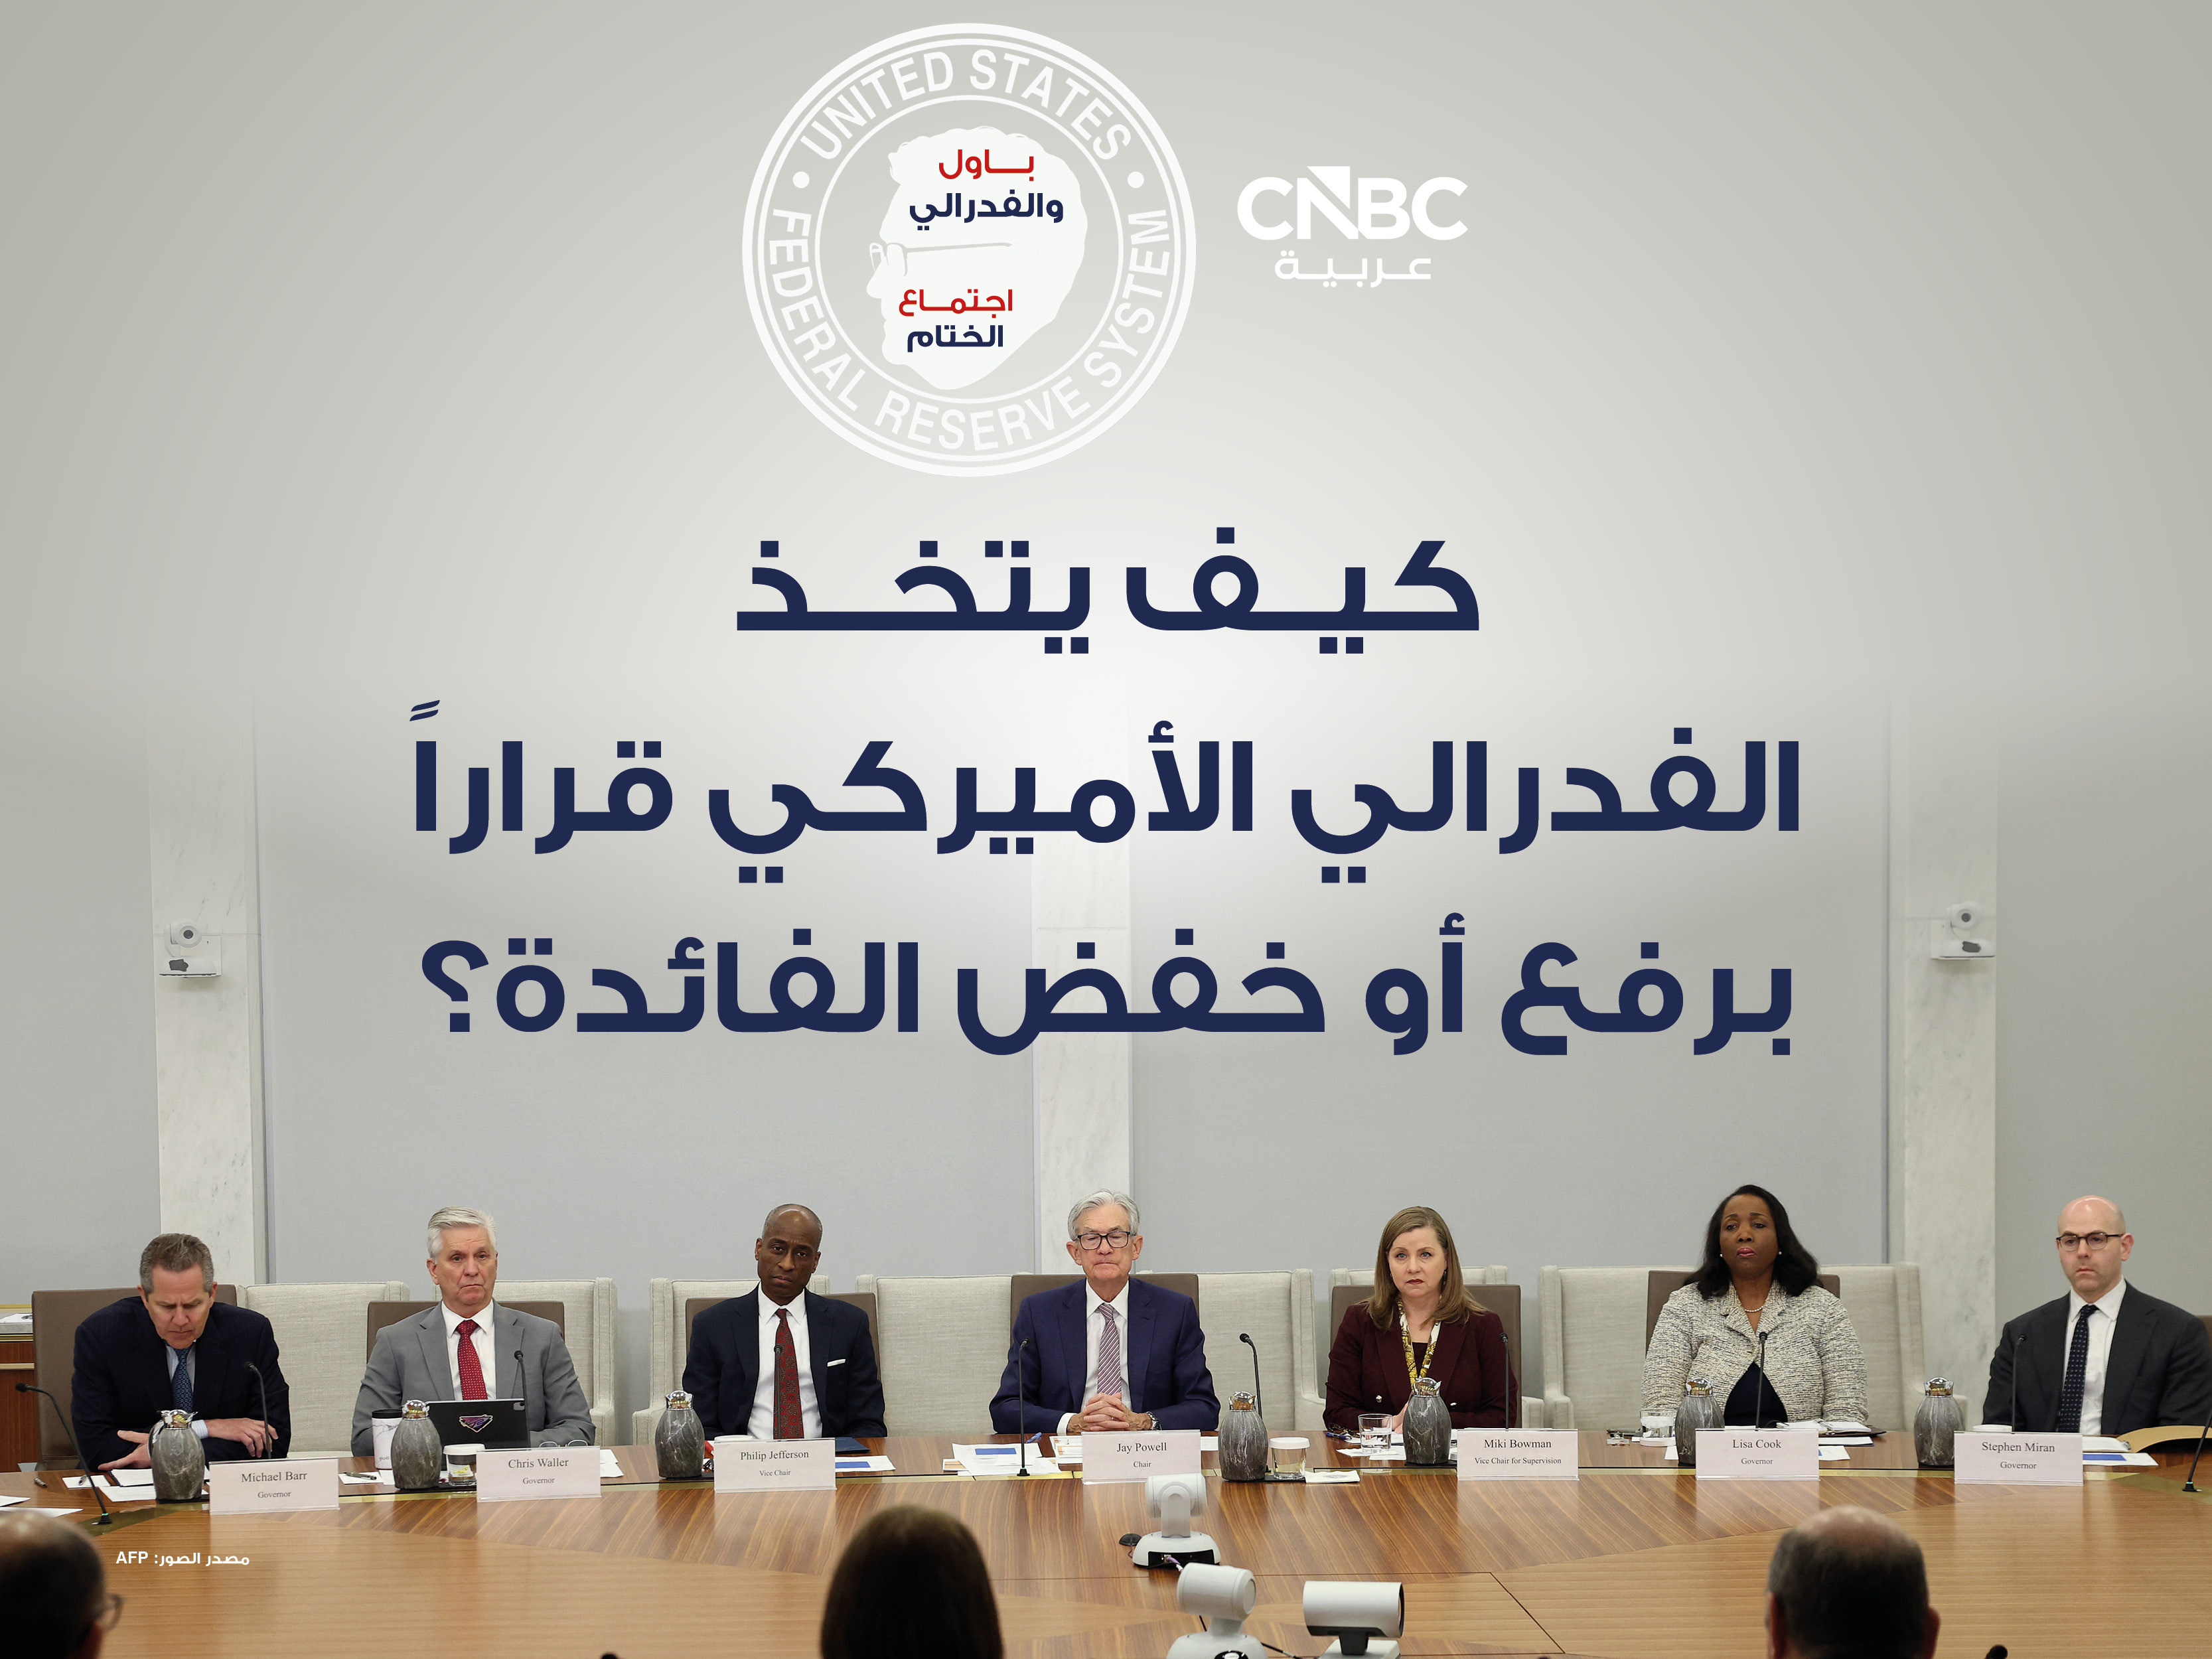
 اليوم، ومع اقتراب موعد القرار مساء الأربعاء 28 أكتوبر عند السادسة بتوقيت غرينتش، يكاد يجمع المتعاملون على أن البنك المركزي سيبقي الفائدة دون تغيير. غير أن قراءتي لهذا المشهد أنه تأجيل للمواجهة مع التضخم لا تراجع عنها، فالأسواق تسعر بالفعل احتمالًا يقارب 90% لرفع الفائدة في اجتماع 9 ديسمبر.
بعبارة أخرى، ما سيقوله الفدرالي هذا الأسبوع أهم بكثير مما سيفعله.
لماذا يختار الفدرالي الانتظار؟
التحول في مزاج السوق لم يأتِ من فراغ. فقد خرج كل من فيليب جيفرسون وميشيل بومان وكريستوفر والر برسائل متقاربة مفادها أن الفدرالي ليس في عجلة من أمره. ثم جاء صمت الرئيس كيفن وارش في بانكوك، خلال اجتماعات صندوق النقد الدولي، ليؤكد الرسالة. وهو صمت لافت إذا قارناه بنبرته في جاكسون هول، حين مهد صراحة لرفع سبتمبر.
خلف هذا الهدوء صورة اقتصادية مركبة. سوق العمل يظهر علامات فتور، وقطاع الإسكان يدفع ثمن الفائدة المرتفعة. لكن النمو ما زال صلبًا، والتضخم لم يعد بعد إلى مستهدفه. وفوق ذلك، تمر أسواق الدين العالمية بلحظة حساسة، بين بيع في أسهم التكنولوجيا وضغوط حادة على السندات الفرنسية. في ظرف كهذا، لن يرغب أي بنك مركزي في أن يكون مصدر الصدمة التالية.
لكن الهدوء لا يعني الإجماع. أربعة أعضاء في اللجنة توقعوا في آخر تقديرات الفدرالي رفعًا إجماليًا بمقدار 50 نقطة أساس قبل نهاية العام. وثلاثة منهم، بيث هاماك ونيل كاشكاري ولوري لوغان، خرجوا عن رأي الأغلبية في يوليو وصوتوا للرفع. ولن أستغرب إن تكرر المشهد هذا الأسبوع.
أما المؤتمر الصحفي، فأتوقعه قصيرًا ومباشرًا كعادة وارش الذي لا يميل إلى التوجيه المستقبلي. والأرجح أنه تعلم من تجربة يوليو، حين تم تفسير كلامه على أن سوق السندات تؤدي مهمة التشديد بدلًا من الفدرالي. لذلك أتوقع أن يتجنب هذه المرة أي إشارة توحي بأن تشدد الأوضاع المالية يقلل الحاجة إلى رفع الفائدة.
اقرأ أيضاً:
الطريق إلى ديسمبر يمر عبر الخليج
السيناريو الأقرب في تقديري هو رفع أخير بمقدار 25 نقطة أساس في ديسمبر، يضع النطاق المستهدف عند 4.00%–4.25%، ثم توقف طويل قد يمتد حتى ديسمبر 2027. وهو مسار يتوافق مع توقعات السوق، وإن كانت تقديرات الفدرالي نفسه أكثر تحفظًا بشأن أي تيسير خلال العام المقبل.
وأمام صناع القرار حتى ذلك الحين تقريرا وظائف وقراءة تضخم واحدة. والمفارقة أن بيانات تضخم نوفمبر ستعلن بعد الاجتماع بيوم واحد، بينما سيطلع عليها أعضاء اللجنة مسبقًا على الأرجح. أي أنهم سيدخلون القاعة بمعلومة لا تملكها الأسواق، وهذا وحده يكفي لإبقاء باب المفاجأة مواربًا.
غير أن المتغير الأهم في هذه المعادلة لا يصنع في واشنطن، بل في الخليج. فعودة التضخم الأمريكي إلى 2% في النصف الثاني من 2027 تفترض اتفاقًا، خلال الشهرين التاليين للانتخابات النصفية، يحسن تدفقات الطاقة ويخفض تكاليف الشحن والتأمين. هذه التكاليف تحديدًا هي مفتاح أسعار الوقود في وقت تعمل فيه المصافي بكامل طاقتها. يساعد على ذلك نمو أجور معتدل قرب 3%، وتباطؤ متوقع في تضخم السكن الذي يشكل نحو 35% من سلة الأسعار.
أما إذا طال أمد التوترات، وهو الاحتمال الذي أراه أرجح، فقد يضطر الفدرالي إلى رفعة إضافية أو أكثر في الربع الأول من 2027. والمفارقة أن هذا التشدد سيزرع بذور نهايته: أسر تحت ضغط معيشي، وتكاليف رهن عقاري واقتراض عند ذروة جديدة، ثم اقتصاد أضعف يفرض تخفيضات أسرع وأعمق في النصف الثاني من العام.
على صعيد آخر، شهدت سندات الخزانة الأمريكية أسبوعًا جيدًا أعاد عائد العشر سنوات إلى ما دون 5%، بعد أن كسر حاجز 5.25% في وقت سابق. لكنني لا أراها أكثر من هدنة. فالتضخم والعجز المالي وطفرة الإنفاق على الذكاء الاصطناعي كلها عوامل ما زالت تدفع العوائد إلى الأعلى، والعودة فوق 5% مسألة توقيت لا أكثر. كما أن خطة وارش لتقليص الميزانية العمومية لن تتضح على الأرجح قبل نهاية العام.
والدولار بدوره يقف على أرض صلبة نسبيًا. فقد صعد نحو 4% خلال سبتمبر ومطلع أكتوبر قبل أن يلتقط أنفاسه. واللافت هذا العام أن كل اجتماع للفيدرالي بقيادة وارش رسم اتجاه العملة الأمريكية لأربعة إلى ستة أسابيع: تشدد في يونيو، وتساهل في يوليو، ثم رفع متشدد في سبتمبر. وإن تراجع الدولار، فالأرجح أن يكون السبب موجة بيع جديدة في أسهم التكنولوجيا، لا تبدلًا في لهجة البنك المركزي.
في المقابل، يبدو اليورو محاصرًا بين أسعار الطاقة المرتفعة والاضطراب السياسي في فرنسا، وقد يعود زوج اليورو/دولار لاختبار أدنى مستويات العام قرب 1.11.
المقالات المنشورة عبر CNBC عربية تعبر عن رأي أصحابها، ولمزيد من المقالات يمكنكم زيارة صفحة "مقالات الرأي"
تابعونا على منصات التواصل الاجتماعي